Anleitung: Crowdpear Anmeldung & erstes Investment (Schritt-für-Schritt)
Werbung | Stand: Oktober 2026 | Autor: Markus Schachl
Geprüft am : Lizenz, Kennzahlen, Mindestbeträge, Gebühren, Bonus, Sekundärmarkt, Quellensteuer und Risikohinweise (crowdpear.com samt Hilfe-Center, Statistikseite und Preisliste vom 03.09.2025); Vertragsform und Verzugsregeln (Loan agreement, General conditions, gültig ab 12.06.2026; Usage agreement, gültig ab 29.01.2026; Risikobeschreibung vom 04.09.2025); Lizenzeintrag (Bank of Lithuania, Verzeichnis der Finanzmarktteilnehmer); § 27a EStG und Doppelbesteuerungsabkommen mit Litauen (RIS); Kennzahlen (Formular E 1kv 2025). Die Abläufe stammen von den Seiten des Anbieters, nicht aus einem eigenen Crowdpear-Konto.
Mit * markierte Links sind Affiliate-Links: Eröffnest du darüber ein Konto, bekomme ich eine Provision. Für dich ändert sich nichts. Mehr dazu
¹ Zinsen bzw. Gebühren können sich geändert haben. Werte aus dem Vergleichsrechner aktualisieren sich hier automatisch, alle anderen Zahlen und Screenshots gelten zum genannten Datum. Die aktuellen Konditionen findest du im P2P-Vergleichsrechner oder auf der .
Crowdpear im Überblick
Die Crowdpear UAB sitzt in Vilnius. Die Bank of Lithuania führt sie als Crowdfunding-Dienstleister mit der Lizenz LB002204, gültig seit 25.07.2023. Finanziert werden Immobilien- und Unternehmensprojekte in Litauen, Rumänien und Portugal.
| Punkt | Crowdpear |
|---|---|
| Lizenz | Crowdfunding-Dienstleister nach der EU-Verordnung 2020/1503, Bank of Lithuania, Lizenz LB002204 seit 25.07.2023 |
| Was du machst | Du gibst dem Projektträger ein Darlehen. Crowdpear vertritt dich als Kreditgeber |
| Sicherheiten | Hypothek ersten oder zweiten Ranges oder andere Sicherheiten, je nach Projekt |
| Zinsen | Durchschnittliche Rendite laut Crowdpear 10,58 % (Statistikseite, 13.10.2026), vor Steuern |
| Mindestbetrag | 100 € pro Projekt |
| Laufzeiten | Je nach Projekt, der Rechner auf der Website reicht von 3 bis 24 Monaten |
| Kosten | Konto, Einzahlung, Auszahlung, Investieren: 0 €. Verkauf am Sekundärmarkt: 2 % |
| Einzahlung | Nur SEPA-Überweisung in Euro, keine Karte |
| Einlagensicherung | Nein |
| Anlegerentschädigung | Nein |
| Quellensteuer Litauen | 15 % auf Zinsen, mit DAS-1 senkbar |
| Steuer in Österreich | Kein KESt-Abzug, du erklärst selbst. Tarif, Kennzahl 857 |
Stand ¹ Hinweis zu Zinsen und Gebühren
Wie P2P-Kredite grundsätzlich funktionieren und wo Crowdpear im Vergleich steht, liest du im Ratgeber P2P-Kredite in Österreich.
Inhalt
- Was du bei Crowdpear eigentlich kaufst
- Vorbereitung
- Anmeldung Schritt für Schritt
- Sektion A: Einzahlen und erstes Projekt
- Sektion B: Quellensteuer senken, Sekundärmarkt und Auszahlung
- Risiko-Check
- Steuern in Österreich
- Die 6 häufigsten Fehler
- FAQ
Was du bei Crowdpear eigentlich kaufst
Die rechtliche Form entscheidet über Risiko und Steuer. Deshalb zuerst die Einordnung.
- Darlehen, kein Wertpapier. Grundlage ist ein Darlehensvertrag (Loan Agreement) zwischen den Kreditgebern und dem Projektträger. Kreditgeber bist du gemeinsam mit den anderen Anlegern. Crowdpear unterschreibt den Vertrag als euer Vertreter und übt eure Rechte als Gläubiger aus.
- Kein Forderungskauf am Primärmarkt. Du erwirbst keine bereits vergebene Forderung, du gibst das Darlehen selbst. Erst am Sekundärmarkt wird eine Forderung abgetreten: Wer dort kauft, übernimmt die Ansprüche des Verkäufers gegen den Kreditnehmer.
- Wer der Kreditnehmer ist. Unternehmen, die ein Projekt finanzieren: Kauf, Bau oder Sanierung einer Immobilie, Umschuldung oder Betriebsmittel. Konsumkredite schließt der Vertrag aus.
- Besicherung. Laut Crowdpear ist jedes Projekt mit einer Hypothek ersten oder zweiten Ranges oder mit anderen Sicherheiten unterlegt, etwa Pfandrechten, Bürgschaften oder Garantien. Was im Einzelfall gilt, steht auf der Projektseite. Kein Projekt hat laut Crowdpear einen Beleihungsauslauf (LTV) über 80 %.
- Keine Garantie der Plattform. Crowdpear haftet laut Risikobeschreibung nicht für verlorenes Kapital oder ausgebliebene Zinsen. Eine Rückkaufzusage gibt es nicht.
- Recht. Für Darlehens- und Nutzungsvertrag gilt litauisches Recht, zuständig sind litauische Gerichte.
Crowdpear und PeerBerry
Crowdpear wird oft als Schwesterplattform von PeerBerry bezeichnet. Belegt ist Folgendes:
- Der Chef der Aventus Group, aus der PeerBerry stammt, schreibt im PeerBerry-Blog (12.06.2025), Crowdpear werde vom selben Team vertreten wie PeerBerry.
- Auf crowdpear.com selbst steht zu PeerBerry nichts. Die Eigentümer habe ich nicht im litauischen Firmenregister nachgeschlagen.
- Rechtlich sind es zwei getrennte Unternehmen mit unterschiedlichem Geschäft. PeerBerry (Peerberry d.o.o., Zagreb) vermittelt vor allem Konsumkredite mit Rückkaufzusage der Kreditgeber und nennt auf seiner Website keine Lizenz. Crowdpear UAB hat die Crowdfunding-Lizenz der Bank of Lithuania und finanziert besicherte Projekte ohne Rückkaufzusage.
Für dich heißt das: Die Rückkaufzusage von PeerBerry gilt bei Crowdpear nicht. Wer bei beiden anlegt, streut über zwei Kreditarten, aber nicht über zwei voneinander unabhängige Teams.
Vorbereitung
| Was | Wofür | Hinweis |
|---|---|---|
| Mindestalter 18 | Voraussetzung laut Crowdpear | Ausgeschlossen sind Staatsbürger von Ländern auf der FATF-Liste und der EU-Liste der Hochrisikoländer |
| E-Mail und Passwort | Registrierung | Passwort mindestens 8 Zeichen, Groß- und Kleinbuchstabe, Ziffer |
| Reisepass oder Personalausweis | Identitätsprüfung | Führerschein und Aufenthaltstitel lehnt Crowdpear ab |
| Handy mit Kamera | Foto von Ausweis und Gesicht in Echtzeit | Kein Scan, kein Foto vom Bildschirm |
| Steuerwohnsitz und Steuer-Identifikationsnummer (TIN) | Pflichtangabe vor dem ersten Investment | Österreichische Steuernummer bereithalten |
| SEPA-Konto in Euro auf deinen Namen | Einzahlung und Auszahlung | Einzahlungen von fremden Konten werden zurückgeschickt |
| Formular DAS-1 und Ansässigkeitsbescheinigung | Litauische Quellensteuer senken | Siehe Sektion B |
Anmeldung Schritt für Schritt
Die Anmeldung läuft im Browser oder in der Crowdpear-App (App Store, Google Play). Die Bilder zeigen die Website in Handybreite, am Desktop ist die Anordnung etwas anders.
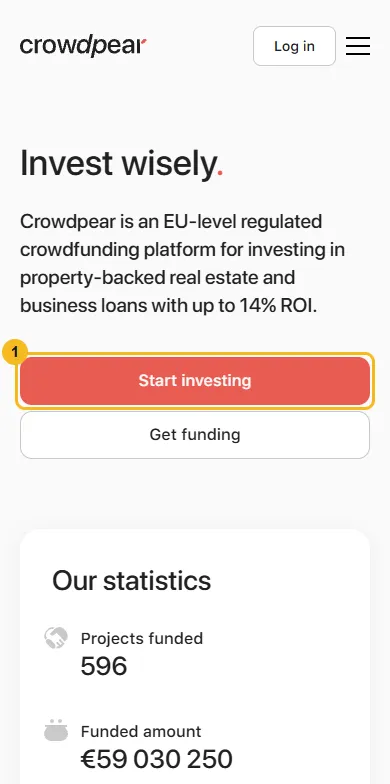 Startseite am 13.10.2026: „Start investing“ ① führt zur Anmeldung.
Schritt 1: Konto erstellen
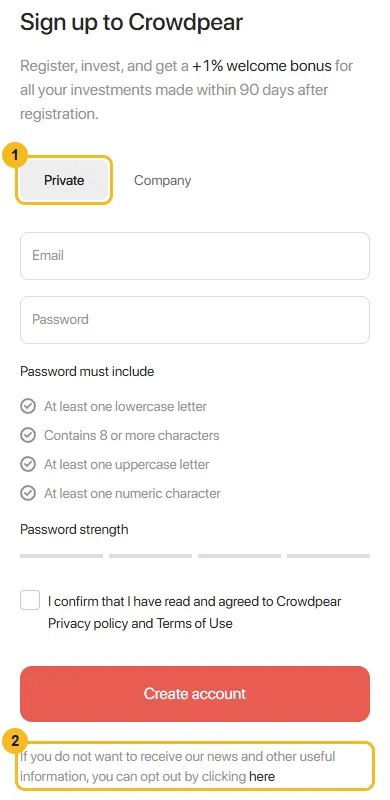 Registrierung: „Private“ ① wählen, E-Mail und Passwort eintragen. Der Hinweis zum Newsletter ② steht ganz unten.
- „Start investing“ antippen.
- Reiter „Private“ ① wählen.
- E-Mail und Passwort eintragen.
- Datenschutzerklärung und Nutzungsbedingungen lesen, Häkchen setzen, dann „Create account“.
- Newsletter ②: Unter dem Knopf steht, dass du Neuigkeiten bekommst, außer du meldest dich über den Link „here“ ab. Das ist ein Opt-out, kein Opt-in.
Was die Anmeldung danach abfragt
Ab hier steht alles hinter dem Login. Die Liste stammt aus dem Hilfe-Center von Crowdpear, nicht aus einem eigenen Durchlauf:
| Abschnitt | Inhalt |
|---|---|
| Identitätsprüfung | Reisepass oder Personalausweis und dein Gesicht, als Foto in Echtzeit |
| Steuerwohnsitz | Land der steuerlichen Ansässigkeit, TIN. Hier lädst du auch das Formular DAS-1 hoch |
| Anleger-Fragebogen | Erfahrung, Anlageziele, finanzielle Lage, Verständnis der Risiken |
| Verlusttragfähigkeit | Rechner im Bereich „Overview“: Jahresnettoeinkommen plus liquides Vermögen minus jährliche Verbindlichkeiten |
| Einzahlung | Erste Überweisung vom eigenen Konto |
- Ausweis: Das Dokument muss gültig, gut lesbar und frei von Aufklebern sein. Wird die Prüfung abgelehnt, kannst du sie laut Crowdpear nicht selbst neu starten. Dann hilft nur der Kundendienst.
- Video-Ident oder Post-Ident nennt Crowdpear nicht.
- Alle zwei Jahre neu: Fragebogen und Verlustrechner musst du laut Crowdpear alle zwei Jahre erneuern, sonst kannst du nicht weiter investieren.
- Einstufung: Crowdpear behandelt alle Anleger als „nicht kundige Anleger“ (non-sophisticated), außer du beantragst schriftlich etwas anderes und weist die Kriterien nach. Als nicht kundiger Anleger hast du eine Bedenkzeit von 4 Kalendertagen: In dieser Zeit kannst du ein Investment zurückziehen, indem du Crowdpear schriftlich kontaktierst.
- Frist: Bestätigst du deine Identität nicht binnen eines Monats nach der Registrierung, darf Crowdpear das Konto laut Nutzungsvertrag schließen.
Der Willkommensbonus
Neue Anleger bekommen laut Crowdpear 1 Prozentpunkt mehr Zins auf alle Investments, die sie in den ersten 90 Tagen nach der Registrierung abschließen. Die Bedingungen:
- Konto erstellen, Identität bestätigen, Steuerwohnsitz angeben, Fragebogen ausfüllen.
- Binnen 30 Tagen nach der Registrierung einzahlen und mindestens 100 € investieren. Das ist zugleich der Mindestbetrag pro Projekt.
- Der Aufschlag gilt für die ganze Laufzeit des jeweiligen Investments und wandert bei einem Verkauf am Sekundärmarkt zum Käufer.
- Mit dem Treueprogramm lässt er sich nicht kombinieren.
Ob der Bonus angewendet wurde, siehst du laut Crowdpear unter „My investments“ am Zinssatz des einzelnen Investments.
Sektion A: Einzahlen und erstes Projekt
Schritt A1: Geld einzahlen
- Im Konto „Deposit/Withdraw“ → „Deposit“ öffnen. Dort stehen die Bankdaten.
- SEPA-Überweisung in Euro vom eigenen Konto. Karte und SWIFT nimmt Crowdpear nicht.
- Deine Investor-ID in den Verwendungszweck schreiben.
- Die Gutschrift dauert laut Crowdpear bis zu 2 Werktage.
Crowdpear verrechnet für Einzahlungen nichts. Der Mindestbetrag liegt bei 0,01 €. Jedes Konto, von dem du einzahlst, wird in deinem Profil gespeichert und steht später für Auszahlungen zur Wahl.
Schritt A2: Projekt prüfen
Am 13.10.2026 stand ein einziges Projekt zur Zeichnung offen: eine Umschuldung in Bukarest über 200.000 €, 9 Monate, Risikoklasse C. Die Projektseite zeigt ohne Login diese Angaben:
| Angabe | Was sie bedeutet | Am Beispiel vom 13.10.2026 |
|---|---|---|
| Interest rate ① | Zinssatz pro Jahr, oft gestaffelt nach Betrag | 10,5 % bis 12 %; ab 1.000 € plus 0,25, ab 3.000 € plus 0,5 Prozentpunkte |
| Frequency of payment | Wann Zinsen fließen | Einmal pro Quartal |
| Schedule type | Tilgungsart | „Bullet“: Kapital am Ende |
| LTV ② | Kredit im Verhältnis zum Wert der Sicherheit. Niedriger heißt mehr Puffer | 56 % |
| Risk rank | Bonitätsklasse des Projektträgers, A (gering) bis E (zu hoch) | C |
| Security measures ③ | Art der Sicherheit | Hypothek ersten Ranges |
| Country | Land des Projekts | Rumänien |
Stand ¹ Hinweis zu Zinsen und Gebühren
 „Investment details“ des offenen Projekts am 13.10.2026: Zinssatz ①, LTV ② und Art der Sicherheit ③.
Stand ¹ Hinweis zu Zinsen und Gebühren
Das Infoblatt (Key Investment Information Sheet) und die Details zum Projektträger siehst du erst nach dem Login. Lies sie vor dem Investieren.
Ein offenes Projekt am Prüftag heißt auch: Die Auswahl kann klein sein. Wer streuen will, braucht Geduld oder den Sekundärmarkt.
Schritt A3: Investieren
- „Invest“ → „Primary market“ öffnen und das Projekt wählen.
- Betrag eingeben, mindestens 100 €.
- Bestätigen. Die Zinsen laufen laut Nutzungsvertrag ab dem Tag, nachdem das Projekt vollständig finanziert ist.
- Kommt die Summe nicht zusammen, wird das Projekt abgebrochen. Du bekommst dein Kapital und die bis dahin aufgelaufenen Zinsen zurück.
Zinsen werden je nach Projekt monatlich oder vierteljährlich ausgezahlt, das Kapital am Ende. Der Kreditnehmer darf vorzeitig zurückzahlen.
Treueprogramm
Wer länger als 90 Tage dabei ist und mindestens 10.000 € investiert hat, bekommt einen Zinsaufschlag: ab 10.000 € 0,5, ab 25.000 € 0,75 und ab 40.000 € 1 Prozentpunkt. Für eine Beimischung sind diese Beträge kein Ziel, auf das du hinsparen solltest.
Sektion B: Quellensteuer senken, Sekundärmarkt und Auszahlung
Schritt B1: Litauische Quellensteuer senken (DAS-1)
Ohne Unterlagen zieht Crowdpear bei allen Anlegern, die nicht in Litauen steuerlich ansässig sind, 15 % von den Zinsen ab und führt sie an das litauische Finanzamt (VMI) ab. Mit dem Formular DAS-1 berufst du dich auf das Doppelbesteuerungsabkommen. So gehst du laut Crowdpear vor:
- Formular DAS-1 herunterladen (Link im Hilfe-Center unter „Taxes“) und händisch unterschreiben. Elektronische Signaturen nimmt Crowdpear nicht an.
- Teil I mit dem Ausweis ausfüllen, mit dem du dich bei Crowdpear verifiziert hast. Ein anderes Dokument führt zur Ablehnung.
- In Teil III bei „Type of income“ „Interest income“ eintragen. Datum und Nummer des Vertrags stehen im Nutzungsvertrag in deinen Kontoeinstellungen.
- Statt Teil V (Bestätigung der ausländischen Steuerbehörde) kannst du eine Ansässigkeitsbescheinigung deines Finanzamts beilegen.
- Im Konto unter „Settings“ → „Tax residency“ → „Attach“ hochladen. Die Prüfung dauert laut Crowdpear 2 bis 3 Werktage.
- Für jedes Kalenderjahr neu einreichen, am besten vor dem ersten Investment oder der ersten Zinszahlung.
DAS-1 vergessen? Dann gibt es für das abgelaufene Jahr das Formular DAS-2. Crowdpear füllt die Teile II bis IV aus, dein Finanzamt bestätigt die Ansässigkeit, den Antrag auf Erstattung stellst du selbst beim litauischen Finanzamt.
Welcher Satz mit DAS-1 gilt und wie du die litauische Steuer in Österreich anrechnest, steht im Abschnitt Steuern in Österreich.
Schritt B2: Sekundärmarkt
Am Sekundärmarkt bietest du ein laufendes Investment anderen Crowdpear-Anlegern an.
- Verkaufen: „My investments“ → „Funded projects“ → Symbol „Sell investment“. Du legst den Preis fest, höchstens 20 % über dem Wert.
- Gebühr: 2 % des Verkaufspreises, wird beim Verkauf abgezogen. Käufer zahlen nichts.
- Das Angebot bleibt 14 Kalendertage aktiv und verfällt dann. Es wird auch gelöscht, sobald eine planmäßige Zahlung des Kreditnehmers eingeht.
- Käufer können ein Gegenangebot machen, bis zu 50 % unter deinem Preis. Du nimmst an oder lehnst ab.
- Kein Teilverkauf, und kein Verkauf, solange das Projekt nicht vollständig finanziert ist.
- Auch verspätete Investments lassen sich anbieten. Alle künftigen Zahlungen gehen dann an den Käufer.
- Ob sich ein Käufer findet, ist offen. Der Vertrag nennt den Sekundärmarkt eine Anzeigentafel, keine Börse.
Einen anderen Weg, vorzeitig auszusteigen, gibt es nach der Bedenkzeit nicht. Plane die volle Laufzeit ein und rechne damit, dass sie sich bei Verzug verlängert.
Schritt B3: Auszahlen
- „Deposit/Withdraw“ → „Withdraw“ öffnen, Betrag eingeben, Bankkonto wählen.
- Den Bestätigungscode aus dem E-Mail eingeben. Ohne Bestätigung binnen einer Stunde wird der Antrag storniert.
- Auszahlbar ist nur Guthaben, das nicht investiert ist („Available funds“).
- Mindestbetrag 1 €, Höchstbetrag 15.000 € pro Auszahlung. Größere Summen teilst du auf.
- Crowdpear bearbeitet Anträge am selben oder nächsten Werktag. Danach dauert es bis zu 2 Werktage.
- Ein neues Auszahlungskonto legst du an, indem du von dort mindestens 0,01 € einzahlst. Auszahlungen auf ein neues Konto bearbeitet Crowdpear erst nach 3 Werktagen.
- Crowdpear verrechnet nichts.
Schritt B4: Erträge für die Steuererklärung
Die Zinsen des Jahres findest du laut Crowdpear unter „Statement“ → „Interest income“. Eine eigene Steuerbescheinigung beschreibt das Hilfe-Center nicht. Hebe den Auszug auf: Du brauchst die Zinsen vor Abzug und die einbehaltene litauische Steuer.
Risiko-Check
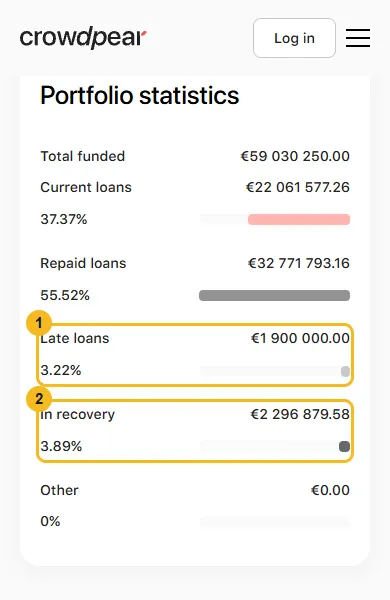 „Portfolio statistics“ am 13.10.2026: verspätete Kredite ① und Kredite in Betreibung ②. Die Prozentwerte beziehen sich auf die gesamte finanzierte Summe.
| Risiko | Was es bedeutet |
|---|---|
| Kreditausfall | Zahlt der Projektträger nicht, kündigt Crowdpear den Vertrag und betreibt die Forderung samt Sicherheit. Kapital und Zinsen sind nicht garantiert, ein Totalverlust ist laut Risikobeschreibung möglich. |
| Verzug | Am 13.10.2026 wies Crowdpear von 59,0 Mio. € finanzierter Summe 1,9 Mio. € als verspätet und 2,3 Mio. € als „In recovery“ aus. Bezogen auf die noch offenen Kredite (26,3 Mio. €) sind das nach meiner Rechnung rund 16 %. |
| Ausfallquote nach Klassen | Die Statistikseite nennt für die Risikoklasse C, in der die meisten Projekte liegen, eine tatsächliche Ausfallquote von 8 % für 2025 (9 von 112 Krediten gekündigt) und von 25,4 % für 2024 (16 von 63). |
| Verwertung | Eine Hypothek hilft nur, wenn sich die Immobilie zu einem ausreichenden Preis verkaufen lässt. Das dauert und kann weniger bringen als die offene Schuld. Bei einer Hypothek zweiten Ranges wird zuerst der vorrangige Gläubiger bedient. |
| Kosten im Verzugsfall | Aus eingehenden Zahlungen werden laut Darlehensvertrag zuerst die Kosten und Gebühren von Crowdpear gedeckt, dann die Ansprüche der Anleger. Von den Verzugszinsen behält Crowdpear laut Preisliste einen Teil für die Verwaltung. |
| Liquidität | Sekundärmarkt ohne Käufergarantie, 2 % Gebühr, kein Teilverkauf. |
| Wenige Projekte | Am Prüftag war ein Projekt offen. Die durchschnittliche Kredithöhe liegt laut Crowdpear bei rund 99.000 €, einzelne Ausfälle fallen in der Statistik deshalb stark ins Gewicht. |
| Kein Sicherungssystem | Weder Einlagensicherung noch Anlegerentschädigung. Das steht bei Crowdpear in der Fußzeile, im Hilfe-Center und in der Risikobeschreibung. |
| Recht und Gerichtsstand | Litauisches Recht, litauische Gerichte. |
Stand ¹ Hinweis zu Zinsen und Gebühren
Die Lizenz regelt, wie die Plattform arbeitet: Fragebogen, Verlustrechner, Infoblatt, Bedenkzeit, veröffentlichte Ausfallquoten. Über die Bonität der Projektträger sagt sie nichts.
Besichert heißt nicht garantiert. Es heißt: Im schlechten Fall gibt es etwas zu verwerten, und das kann lange dauern.
Steuern in Österreich
Crowdpear zieht keine österreichische KESt ab. Laut Nutzungsvertrag zahlst du alle Steuern auf deine Erträge selbst, soweit nicht Crowdpear nach litauischem Recht dazu verpflichtet ist. Crowdpear meldet die Erträge dem litauischen Finanzamt und zieht die litauische Quellensteuer ab.
Warum Tarif und nicht 27,5 %
Der besondere Steuersatz gilt nicht für Einkünfte aus Darlehen und nicht verbrieften sonstigen Forderungen, denen kein Bankgeschäft zugrunde liegt (§ 27a Abs. 2 Z 1 EStG). Bei Crowdpear bist du Kreditgeber aus einem Darlehensvertrag. Es gibt kein Wertpapier. Damit fallen die Zinsen unter deinen Einkommensteuertarif.
| Frage | Antwort |
|---|---|
| Steuersatz | Dein persönlicher Grenzsteuersatz, je nach Einkommen 0 bis 55 % |
| Wo eintragen | Beilage E 1kv, Punkt 1.1.2, Kennzahl 857 |
| Mit ausländischer Quellensteuer, die du anrechnen willst | Einkünfte in Kennzahl 929, die anzurechnende Steuer in Kennzahl 940 (bei Litauen höchstens 10 % der Zinsen) |
| Was eintragen | Die Zinsen vor Abzug der Quellensteuer |
| Beleg | Auszug „Statement“ → „Interest income“ aus dem Crowdpear-Konto |
| Boni (z. B. „Invite a friend“) | Litauen zieht bei Anlegern aus dem Ausland nichts ab. Laut Crowdpear versteuerst du sie nach dem Recht deines Wohnsitzlandes |
| Verrechnung mit ETF-Verlusten | Nein. Tarif-Einkünfte und Einkünfte zum besonderen Steuersatz werden nicht miteinander ausgeglichen (§ 27 Abs. 8 Z 3 EStG) |
Stand ¹ Hinweis zu Zinsen und Gebühren
Die Tarifstufen 2026, der Veranlagungsfreibetrag von 730 € und die offene Frage, wie Kreditausfälle zu behandeln sind, stehen im Ratgeber P2P-Kredite in Österreich.
Die litauische Quellensteuer
- Ohne DAS-1: Crowdpear zieht 15 % der Zinsen ab.
- Was das Abkommen erlaubt: Das Doppelbesteuerungsabkommen zwischen Österreich und Litauen begrenzt die litauische Steuer auf Zinsen auf 10 % des Bruttobetrags (Art. 11 Abs. 2, BGBl. III Nr. 209/2005). Österreich rechnet die litauische Steuer auf die eigene Steuer an (Art. 24 Abs. 1 lit. b), höchstens bis zur österreichischen Steuer, die auf diese Zinsen entfällt.
- Mit DAS-1: Du berufst dich auf das Abkommen. Crowdpear nennt den gesenkten Satz nicht ausdrücklich, nach dem Abkommen sind es für Österreich 10 %. Diese 10 % rechnest du in der Steuererklärung an (Kennzahl 940).
- Ohne DAS-1: Abgezogen werden 15 %, anrechenbar sind in Österreich trotzdem nur die 10 %, die Litauen nach dem Abkommen zustehen. Die übrigen 5 % holst du dir mit dem Formular DAS-2 beim litauischen Finanzamt zurück.
- Projekte außerhalb Litauens: Crowdpear beschreibt den Abzug einheitlich für alle Zinsen. Wie das Abkommen bei Projekten in Rumänien oder Portugal greift, habe ich nicht geprüft. Sieh dir bei solchen Projekten den Abzug im Auszug an und kläre größere Beträge mit einer Steuerberatung.
- Den Ablauf mit DAS-1 und DAS-2 habe ich nicht selbst durchgespielt.
Was dir nach Steuern bleibt, hängt von deinem Grenzsteuersatz und von der Anrechnung ab. Den Zinssatz vor Steuern für alle Plattformen zeigt der P2P-Rechner.
Ich bin kein Steuerberater. Bei größeren Beträgen oder mehreren Ländern im Portfolio lohnt sich eine Steuerberatung.
Die 6 häufigsten Fehler
| Fehler | Folge | Besser |
|---|---|---|
| Führerschein oder Ausweis-Scan zur Verifizierung | Abgelehnt, Neustart nur über den Kundendienst | Reisepass oder Personalausweis, Foto in Echtzeit |
| DAS-1 nicht oder elektronisch signiert eingereicht | 15 % Abzug, 5 % davon nur über einen Antrag in Litauen zurück | Händisch unterschreiben, jedes Kalenderjahr neu hochladen |
| „Besichert“ mit „sicher“ gleichsetzen | Verzug und Verwertung unterschätzt | Statistikseite ansehen: verspätete Kredite, „In recovery“, Ausfallquote der Klasse |
| Nur auf den Zins schauen | LTV, Rang der Hypothek und Risikoklasse übersehen | Projektseite und Infoblatt vollständig lesen |
| Mit einem schnellen Ausstieg rechnen | Verkauf kostet 2 % und braucht einen Käufer | Nur Geld anlegen, das du für die Laufzeit und darüber hinaus nicht brauchst |
| Mit 27,5 % rechnen | Rendite nach Steuern überschätzt | Mit dem eigenen Grenzsteuersatz rechnen, Zinsen vor Quellensteuer erklären |
FAQ
Ist Crowdpear reguliert?
Ja. Die Crowdpear UAB steht im Verzeichnis der Bank of Lithuania als Crowdfunding-Dienstleister, Lizenz LB002204, gültig seit 25.07.2023. Die Lizenz betrifft die Plattform, nicht die Projektträger.
Gilt eine Einlagensicherung oder Anlegerentschädigung?
Nein. Crowdpear schreibt, dass die Investments weder unter die Einlagensicherung noch unter die Anlegerentschädigung fallen.
Was ist der Unterschied zu PeerBerry?
PeerBerry vermittelt vor allem Konsumkredite mit Rückkaufzusage der Kreditgeber. Crowdpear finanziert besicherte Immobilien- und Unternehmensprojekte ohne Rückkaufzusage und hat eine eigene Lizenz. Laut dem Chef der Aventus Group steht hinter beiden dasselbe Team, rechtlich sind es getrennte Unternehmen.
Wie hoch sind die Zinsen?
Crowdpear nennt eine durchschnittliche Rendite von 10,58 % (13.10.2026) und wirbt mit bis zu 14 %. Das am Prüftag offene Projekt bot 10,5 % bis 12 %, je nach Betrag. Alle Angaben verstehen sich vor Quellensteuer und vor österreichischer Einkommensteuer.
Gibt es einen Bonus für Neukunden?
Ja: 1 Prozentpunkt mehr Zins auf alle Investments der ersten 90 Tage. Voraussetzung ist, dass du binnen 30 Tagen nach der Registrierung verifiziert bist, den Steuerwohnsitz angegeben, den Fragebogen ausgefüllt und mindestens 100 € investiert hast.
Kann ich vorzeitig aussteigen?
Nur über den Sekundärmarkt, wenn jemand kauft. Der Verkauf kostet 2 % des Preises. In den ersten 4 Kalendertagen nach dem Investment kannst du als nicht kundiger Anleger schriftlich zurücktreten.
Kann ich mit Karte einzahlen?
Nein. Crowdpear nimmt nur SEPA-Überweisungen in Euro vom eigenen Konto.
Wie hoch ist die litauische Quellensteuer?
15 % der Zinsen, wenn du nichts einreichst. Das Abkommen zwischen Österreich und Litauen begrenzt die litauische Steuer auf 10 %. Dafür reichst du jedes Jahr das Formular DAS-1 ein.
Muss ich Crowdpear-Zinsen in Österreich versteuern?
Ja, selbst. Die Zinsen fallen unter den Einkommensteuertarif und gehören in die Beilage E 1kv, Kennzahl 857, mit anrechenbarer Quellensteuer in die Kennzahlen 929 und 940.
Weiterlesen
- Grundlagen, Risiken und Steuer-Tabelle: P2P-Kredite in Österreich
- Plattformen im Vergleich: P2P-Rechner
- E 1kv Schritt für Schritt: Steuer-Gameplan für Anleger
- Das Fundament vor der Beimischung: Investieren anfangen in Österreich
- Geld mit Einlagensicherung parken: Tagesgeld-Rechner