Anleitung: DKB Girokonto, Tagesgeld & Depot als Österreicher eröffnen (Schritt-für-Schritt)
Werbung | Stand: Oktober 2026 | Autor: Markus Schachl
Geprüft am : Kontoführung und Aktivstatus, Eröffnung und Legitimation, Steuerausländer-Status, Zinsen von Tagesgeld und Festgeld, Kosten von Depot und Sparplan, Einlagensicherung (dkb.de samt Fragen & Antworten, Antragsstrecke und Preis- und Leistungsverzeichnis Konten vom 01.10.2026). Kontoeröffnung mit Wohnsitz in Österreich: modern-banking.at. Steuer: BMF. Die Abläufe stammen von den Seiten der Bank, nicht aus einem eigenen Konto.
Mit * markierte Links sind Affiliate-Links: Eröffnest du darüber ein Konto, bekomme ich eine Provision. Für dich ändert sich nichts. Mehr dazu
¹ Zinsen bzw. Gebühren können sich geändert haben. Werte aus dem Vergleichsrechner aktualisieren sich hier automatisch, alle anderen Zahlen und Screenshots gelten zum genannten Datum. Die aktuellen Konditionen findest du im Girokonto-Vergleichsrechner oder auf der .
Warum überhaupt die DKB?
Die Deutsche Kreditbank AG (DKB) ist eine Direktbank ohne Filialen. Für Österreicher kommt sie vor allem aus zwei Gründen in Frage: wegen der Visa Debitkarte, mit der du mit Aktivstatus auch in fremden Währungen ohne Aufschlag der Bank zahlst, und wegen der Festgeldzinsen. Dem steht der Steueraufwand gegenüber.
| Punkt | DKB |
|---|---|
| Bank | Deutsche Kreditbank AG, Deutschland. Aufsicht laut DKB: Europäische Zentralbank |
| IBAN | Deutsch (DE…) |
| Girokonto | 0 € unter 28 Jahren oder ab 700 € Geldeingang pro Monat, sonst 4,50 € pro Monat |
| Karten | Visa Debitkarte inklusive. Visa Kreditkarte 2,49 € pro Monat, Girokarte 0,99 € pro Monat |
| Sparen | Tagesgeld 1,00 % variabel, Festgeld ab 2.500 €: 1,6 % bis 3,2 % |
| Investieren | Depot ohne Depotgebühr, Order ab 10 €, Sparplan 1,50 € je Ausführung, ab 25 € |
| Steuer in Österreich | Nicht steuereinfach: kein KESt-Abzug, du erklärst alles selbst |
| Einlagensicherung | Deutsche gesetzliche Einlagensicherung (EdB), 100.000 € pro Person |
| Eröffnung | Nur online, Legitimation per Video |
Stand ¹ Hinweis zu Zinsen und Gebühren
Aufbau dieser Anleitung:
👉
Inhalt
- Was das Girokonto kostet
- Vorbereitung
- Eröffnung Schritt für Schritt
- Legitimation: Video-Anruf bei WebID
- Pflicht-Schritt: Steuerausländer-Status hinterlegen
- Sektion A: Girokonto einrichten
- Sektion B: Tagesgeld & Festgeld
- Sektion C: Depot & ETF-Sparplan
- Steuer-Info: Nicht steuereinfach
- Die 6 häufigsten Fehler
- FAQ
Was das Girokonto kostet
Bei der DKB hängen zwei Dinge am Geldeingang: die Kontoführung und der Aktivstatus. Die Schwelle ist dieselbe, die Regeln sind es nicht.
| Geldeingang ab 700 € pro Monat | Geldeingang unter 700 € | |
|---|---|---|
| Kontoführung | 0 € | 4,50 € pro Monat. Unter 28 Jahren 0 € |
| Status | Aktivstatus | kein Aktivstatus |
| Zahlen und Abheben in Euro | kostenlos, fast überall, wo Visa akzeptiert wird | kostenlos, fast überall, wo Visa akzeptiert wird |
| Zahlen und Abheben in anderen Währungen | kostenlos | 2,2 % vom Umsatz |
| Notfallpaket bei Kartenverlust im Ausland | inklusive | Notfallkarte 180 €, Notfallbargeld 150 € |
| Dispozins | 9,06 % pro Jahr, variabel | 9,66 % pro Jahr, variabel |
Stand ¹ Hinweis zu Zinsen und Gebühren
So liest du die Tabelle richtig:
- Die 700 € dürfen aus mehreren Eingängen bestehen. Ein Gehalt muss es laut DKB nicht sein. Zinsgutschriften, Rücklastschriften und Stornobuchungen zählen nicht, beim Aktivstatus auch keine Wertpapierumsätze.
- Es zählt der Buchungstag, nicht die Wertstellung. Die DKB rät, Überweisungen einige Bankarbeitstage vor Monatsende zu schicken.
- Neukunden haben den Aktivstatus drei Monate geschenkt, wenn sie in den letzten zwölf Monaten kein Girokonto bei der DKB hatten. Danach brauchst du ihn selbst: drei Monate in Folge und dann laufend mindestens 700 €.
- Unter 28 ist das Konto ohne Geldeingang kostenlos. Den Aktivstatus bekommst du dadurch nicht.
- Ein zweites Girokonto kostet immer 2,50 € pro Monat.
- Händler und Automatenbetreiber können eigene Entgelte verlangen. Darauf hat die DKB keinen Einfluss.
Was das in Euro heißt: Ohne Geldeingang und ab 28 kostet das Konto 54 € im Jahr. In Österreich und im restlichen Euroraum zahlst du mit der Karte auch ohne Aktivstatus kostenlos. Der Aktivstatus lohnt sich für Reisen außerhalb des Euroraums: Bei 1.000 € Urlaubsausgaben in Fremdwährung sind 2,2 % genau 22 €.
Weitere Karten:
- Visa Kreditkarte: 2,49 € pro Monat. Die Umsätze werden gesammelt und einmal im Monat vom Girokonto abgebucht. Bis 31.12.2026 nennt die DKB 30 € Bonus für die erste Kreditkarte, wenn du binnen sechs Wochen dreimal mit mindestens 5 € zahlst.
- Girokarte: 0,99 € pro Monat, jährlich im Voraus. Sie ist das deutsche Gegenstück zur Bankomatkarte und für ein Konto, das du von Österreich aus nutzt, selten nötig.
Wie die DKB gegen österreichische Konten abschneidet, zeigt der Girokonto-Rechner.
Vorbereitung
| Was | Warum | Hinweis |
|---|---|---|
| Reisepass oder Personalausweis | Video-Legitimation | Gültig. Mit einem vorläufigen Ausweis geht es laut DKB nicht |
| Smartphone, Tablet oder PC mit Kamera | Video-Anruf bei WebID | Stabile Internetverbindung |
| Handynummer | TAN per SMS zur Bestätigung | Deine Hauptnummer |
| E-Mail-Adresse | Start des Antrags | Damit beginnt Schritt 1 |
| Österreichische Steuernummer | Steuerliche Angaben | Die DKB fragt die steuerliche Ansässigkeit ab |
| Plan für den Geldeingang | Kontoführung und Aktivstatus | Ab 28: 700 € pro Monat, etwa per Dauerauftrag |
Stand ¹ Hinweis zu Zinsen und Gebühren
Geht das mit Wohnsitz in Österreich? Die DKB schreibt auf ihren Produktseiten nichts dazu. Das Vergleichsportal modern-banking.at führt die DKB unter den deutschen Girokonten für Österreicher und hält fest, dass die Kontoeröffnung auch Kunden mit Wohnsitz in Österreich offensteht. Ob dein Antrag durchgeht, entscheidet die DKB. Einen Anspruch auf das Konto gibt es nicht.
Eröffnung Schritt für Schritt
Ich zeige den Weg am Handy. Am Desktop sieht die Strecke leicht anders aus, die Schritte sind dieselben. Die DKB nennt für den Antrag etwa fünf Minuten.
Schritt 1: Neu bei der DKB
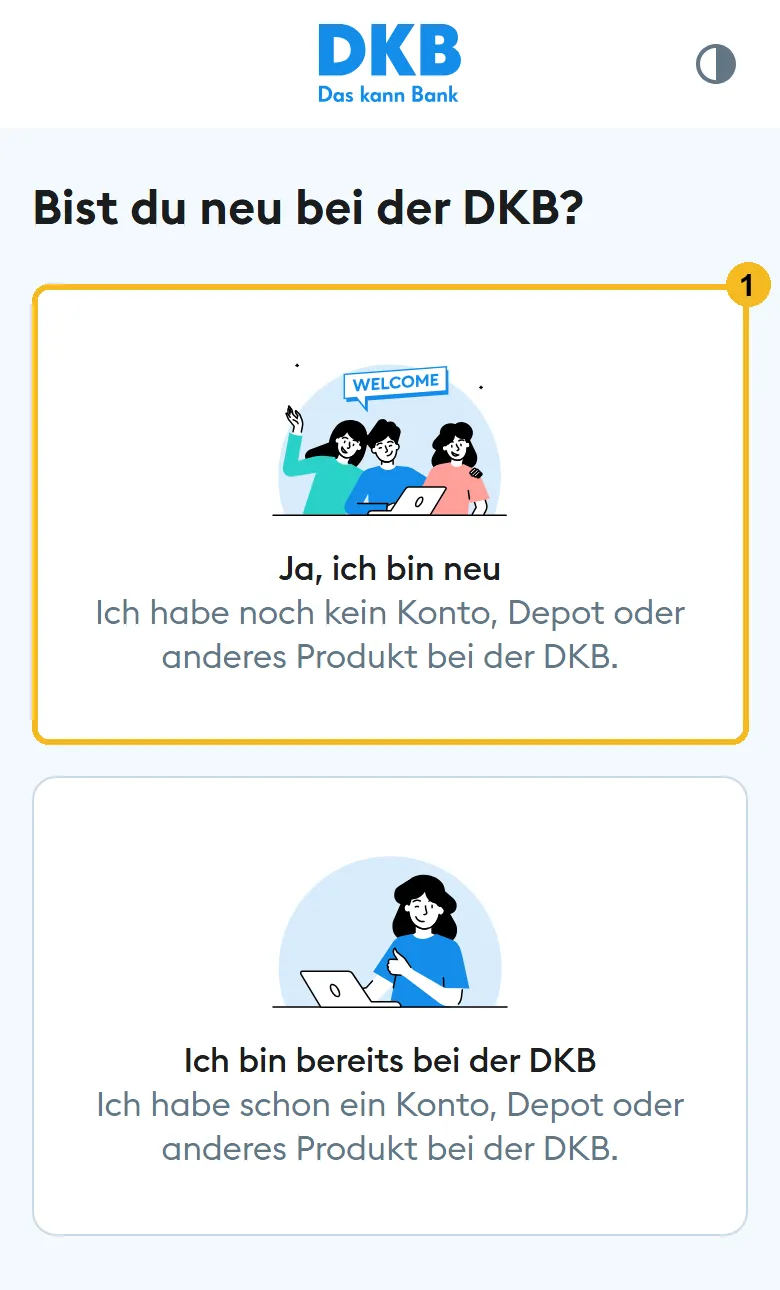 Der Antrag beginnt mit einer Frage.
- Auf dkb.de die Seite Girokonto öffnen und „Girokonto eröffnen“ antippen.
- „Ja, ich bin neu“ ① wählen.
👉
Schritt 2: Einzelkonto oder Gemeinschaftskonto
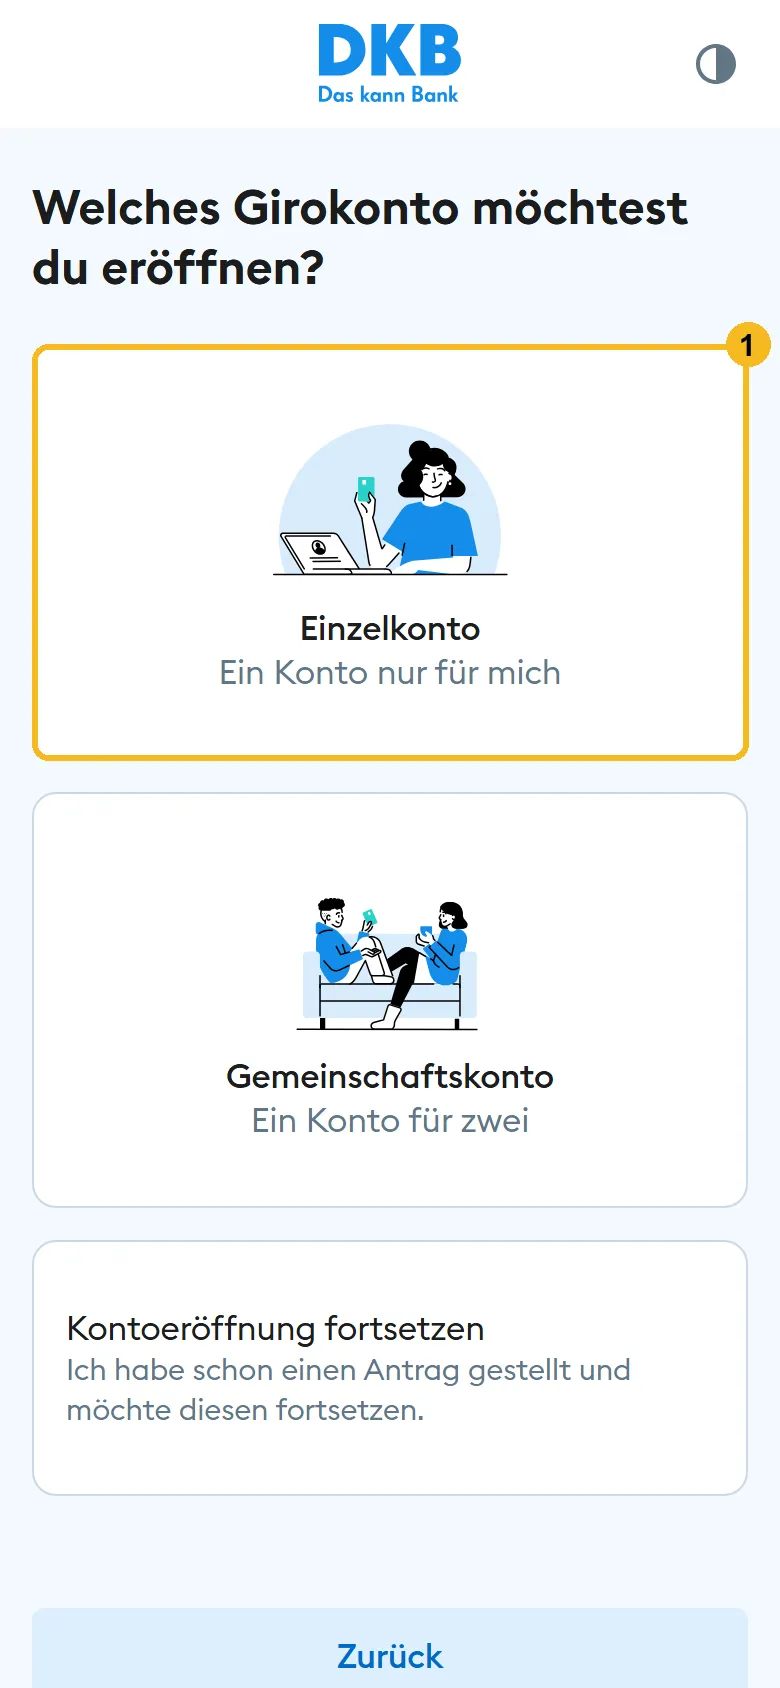 Einzelkonto, Gemeinschaftskonto oder einen begonnenen Antrag fortsetzen.
- „Einzelkonto“ ① antippen.
- Das Gemeinschaftskonto läuft über eine eigene Strecke. Dort kommen IBAN und Zugangsdaten laut DKB innerhalb von 14 Tagen per Brief.
Schritt 3: Persönliche Angaben
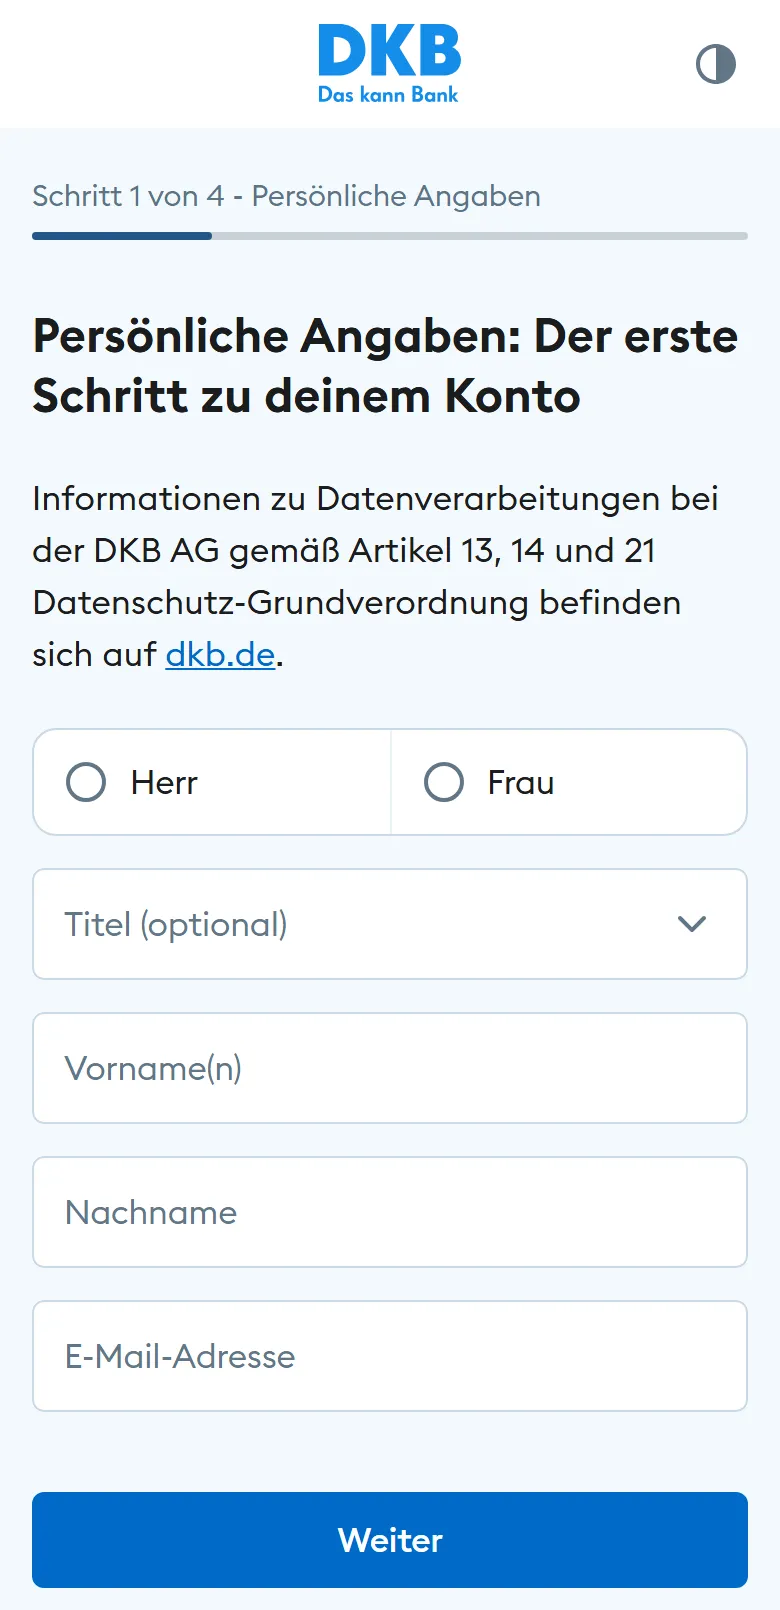 Der Antrag zählt vier Schritte. Der erste fragt Anrede, Namen und E-Mail-Adresse ab.
- Anrede, optional Titel, Vorname(n) und Nachname wie im Ausweis, E-Mail-Adresse.
- Dann „Weiter“.
Was der Antrag danach abfragt
Weiter bin ich ohne echte Daten nicht gegangen. Die DKB beschreibt den Rest so:
- Persönliche Daten in der Antragsstrecke eingeben.
- Anmeldename und Passwort für das Banking selbst wählen.
- Auswählen, ob du zusätzlich eine Kreditkarte oder Girokarte willst. Beide kosten extra, beide lassen sich später im Banking dazubuchen.
- Hinweise zu Datenschutz und Bedingungen bestätigen, Antrag absenden.
- Legitimation per Video (nächster Abschnitt).
Danach: Du bekommst eine E-Mail mit der Bestätigung der Kontoeröffnung und meldest dich mit den selbst gewählten Zugangsdaten im Banking an. Die Visa Debitkarte kommt laut DKB in den nächsten Tagen per Brief. In den ersten 48 Stunden kannst du keine Überweisungen beauftragen.
Legitimation: Video-Anruf bei WebID
Die DKB legitimiert Neukunden per Video beim Dienst WebID. So beschreibt sie den Ablauf:
- Nach dem Absenden leitet dich der Antrag direkt zu WebID weiter.
- Du führst einen Video-Anruf mit einem Mitarbeiter von WebID. Er vergleicht deine Angaben mit dem Ausweis und macht Fotos von dir und dem Dokument.
- Du bestätigst deine Angaben mit einer TAN per SMS.
Uhrzeit beachten: Der Video-Anruf geht zwischen 7 und 22 Uhr. Wer den Antrag in der Nacht stellt, setzt ihn später über „Kontoeröffnung fortsetzen“ fort. Der Antrag ist gespeichert.
Tipps: gutes Licht, stabile Internetverbindung, keine zweite Person im Bild. Video-Ident gibt es nur für dich selbst.
Die DKB nennt als Dokument einen gültigen Personalausweis oder Reisepass. Ob WebID jeden österreichischen Ausweis annimmt, steht auf den Seiten der DKB nicht. Mit dem Reisepass bist du auf der sicheren Seite.
Pflicht-Schritt: Steuerausländer-Status hinterlegen
Das ist der wichtigste Abschnitt für Österreicher.
Warum? Die DKB zieht auf Kapitalerträge deutsche Kapitalertragsteuer ab: 25 % plus 5,5 % Solidaritätszuschlag, direkt bei der Gutschrift. Das gilt für Kunden, die in Deutschland steuerpflichtig sind. Du bist es mit Wohnsitz in Österreich nicht und versteuerst deine Erträge in Österreich.
So geht es laut DKB:
- Im Banking unter Mein Profil > Steuerliche Angaben > Steuerinformationen prüfen, dass deine steuerliche Ansässigkeit nicht in Deutschland liegt. Falsche Angaben änderst du dort direkt.
- Die „Erklärung für Zwecke der Abstandnahme vom Kapitalertragsteuerabzug“ ausfüllen.
- Die Erklärung per Datei-Upload an die DKB schicken.
Was danach gilt:
- Sobald die DKB den Status erfasst hat, zieht sie keine Steuer mehr ab.
- Rückwirkend geht nichts. Was vorher abgezogen wurde, bleibt abgezogen. Erledige den Schritt also, bevor die ersten Zinsen gutgeschrieben werden.
- Ausnahme: Dividenden deutscher Kapitalgesellschaften werden laut DKB immer besteuert, auch bei Steuerausländern.
Den Steuerausländer-Status gibt es für Menschen ohne Wohnsitz und ohne gewöhnlichen Aufenthalt in Deutschland. Wer zusätzlich einen Wohnsitz in Deutschland hat, klärt seinen Status mit einem Steuerberater.
Sektion A: Girokonto einrichten
Schritt A1: Geldeingang einrichten
- Ab 28 Jahren: Richte einen Eingang von zusammen mindestens 700 € pro Monat ein, zum Beispiel einen Dauerauftrag von deinem österreichischen Konto. Mehrere kleinere Beträge zählen zusammen.
- Leg den Dauerauftrag nicht auf den Monatsletzten. Entscheidend ist der Buchungstag.
- Ob du den Aktivstatus hast, siehst du im Web-Banking unter Profil > Mein Profil > Aktivstatus, in der App im Profil direkt unter deinem Namen. Ändert sich der Status, passt die DKB die Leistungen spätestens am dritten Bankarbeitstag des Monats an.
Schritt A2: DKB-App und Karte
- Mit der DKB-App meldest du dich im Banking an und gibst Überweisungen und Online-Zahlungen frei.
- Die Wunsch-PIN für die Visa Debitkarte legst du im Banking oder in der App fest und kannst sie jederzeit ändern.
- Die Karte lässt sich in Apple Pay und Google Pay hinterlegen.
- Unter Card Control stellst du ein, wo die Karte funktioniert: im Geschäft, online, am Geldautomaten und in welchen Ländern.
- Karte verlegt? Du sperrst sie in der App vorübergehend oder dauerhaft.
Die einzelnen Klicks in der App habe ich nicht in einem eigenen Konto nachvollzogen.
Schritt A3: Die deutsche IBAN
- Du bekommst eine deutsche IBAN. Nach der SEPA-Verordnung der EU darf dir im Euroraum niemand vorschreiben, in welchem Mitgliedstaat dein Konto liegt. Arbeitgeber und Lastschrift-Empfänger müssen sie also annehmen.
- In der Praxis lehnen einzelne Formulare ausländische IBANs trotzdem ab. Rechne damit, wenn du die DKB als einziges Konto nutzen willst.
- Der Kontowechselservice der DKB läuft über den Dienst Qwist. Ob er mit österreichischen Banken funktioniert, sagt die DKB nicht. Sie bietet daneben Musterformulare für den Wechsel von Hand an.
Schritt A4: Bargeld
- Abheben geht am Geldautomaten und laut DKB auch direkt im Supermarkt.
- Einzahlen läuft über „Cash im Shop“ per App im Einzelhandel und kostet laut Preisverzeichnis 1,5 % vom Einzahlungsbetrag. In welchen Geschäften das in Österreich geht, nennt die DKB nicht.
👉
Sektion B: Tagesgeld & Festgeld
Beide Konten gibt es nur zum Girokonto. Neukunden eröffnen zuerst das Girokonto und beantragen Tagesgeld oder Festgeld danach im Banking.
| Tagesgeld | Festgeld | |
|---|---|---|
| Zinsen p. a. | 1,00 % variabel, ab dem ersten Euro | 3 Monate 1,6 %, 6 Monate 2,2 %, 1 Jahr 2,7 %, 2 bis 5 Jahre 3,0 %, 10 Jahre 3,2 % |
| Betrag | kein Mindest- und kein Höchstbetrag | 2.500 € bis 500.000 € |
| Verfügbarkeit | täglich | nicht vor Laufzeitende, keine Nachzahlung |
| Zinsgutschrift | vierteljährlich zum Quartalsende | vierteljährlich ab Laufzeitbeginn, aufs Festgeldkonto |
| Auszahlung | nur aufs Referenzkonto (dein DKB-Girokonto) | am Ende automatisch, keine Kündigung nötig |
| Kontoführung | kostenlos | kostenlos |
Stand ¹ Hinweis zu Zinsen und Gebühren
Alle Angaben vor Steuer. Die Festgeldzinsen sind für die gewählte Laufzeit fix.
Schritt B1: Tagesgeld eröffnen
- Im Banking anmelden.
- Produkte > Sparen > Tagesgeldkonto öffnen und das Konto eröffnen.
- Das Tagesgeld erscheint laut DKB bei der nächsten Anmeldung. Dann überweist du Geld vom Girokonto.
Du kannst auch einen Sparauftrag einrichten: Du legst einen Mindestbetrag fürs Girokonto fest, alles darüber wandert automatisch aufs Tagesgeld.
Was das in Euro heißt: 10.000 € zu 1,00 % bringen in einem Jahr rund 100 € Zinsen. Nach 25 % Steuer in Österreich bleiben rund 75 €. Was andere Banken zahlen, zeigt der Tagesgeld-Rechner.
Schritt B2: Festgeld anlegen
- Im Banking anmelden und das Festgeldkonto beantragen.
- Laufzeit wählen: 3 Monate bis 10 Jahre.
- Betrag festlegen: mindestens 2.500 €.
- Vorher Geld gebraucht? Geht nicht. Während der Laufzeit kommst du laut DKB nicht an das Geld und kannst nichts nachzahlen.
- Festgeld gibt es nicht als Gemeinschaftskonto und nicht für Minderjährige.
- Am Ende der Laufzeit bekommst du das Guthaben automatisch zurück.
Was das in Euro heißt: 10.000 € für ein Jahr zu 2,7 % bringen rund 270 € Zinsen. Nach 25 % Steuer bleiben rund 200 €. Die Steuer zieht niemand ab. Du zahlst sie über die Steuererklärung nach (siehe Steuer-Info).
Tipp: Zehn Jahre sind lang. Für 0,2 Prozentpunkte mehr Zins bindest du das Geld fünf Jahre länger als mit der 5-Jahres-Laufzeit. Verteile größere Beträge lieber auf mehrere Laufzeiten.
Wie die DKB im Vergleich liegt, zeigt der Festgeld-Rechner.
👉
Sektion C: Depot & ETF-Sparplan
Schritt C1: Was das Depot kostet
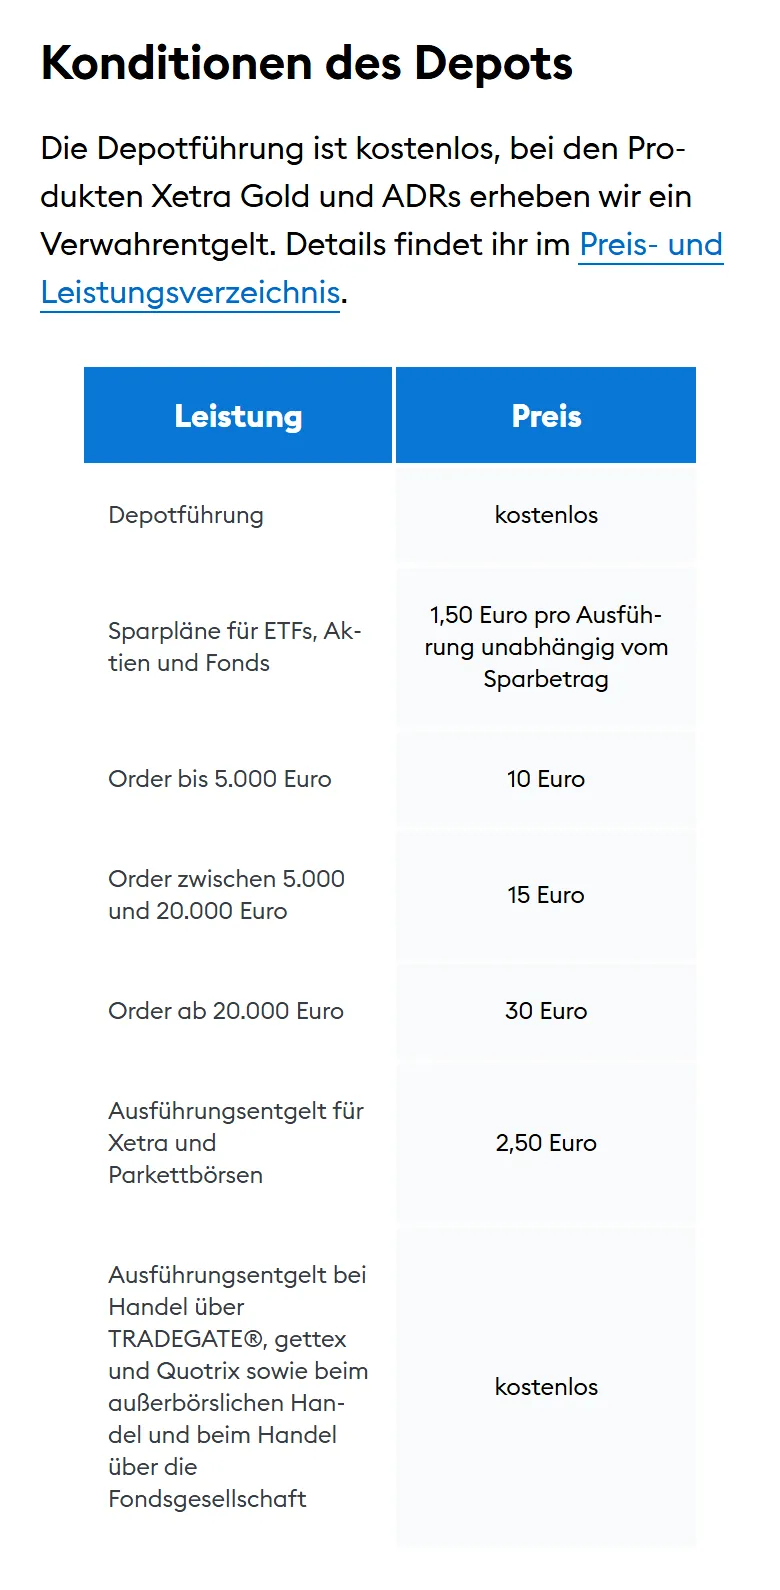 Die Konditionen des Depots auf dkb.de am 11.10.2026.
Stand ¹ Hinweis zu Zinsen und Gebühren
| Posten | Kosten |
|---|---|
| Depotführung | kostenlos. Für Xetra Gold und ADRs verlangt die DKB ein Verwahrentgelt |
| Order bis 5.000 € | 10 € |
| Order von 5.000 € bis 20.000 € | 15 € |
| Order ab 20.000 € | 30 € |
| Ausführungsentgelt Xetra und Parkettbörsen | 2,50 € zusätzlich |
| Ausführungsentgelt Tradegate, gettex, Quotrix, außerbörslich, über die Fondsgesellschaft | kostenlos |
| Sparplan auf ETFs, Aktien und Fonds | 1,50 € je Ausführung, unabhängig vom Betrag |
| Ausgabeaufschlag bei Fonds | laut DKB dauerhaft 100 % Rabatt |
Stand ¹ Hinweis zu Zinsen und Gebühren
Aktionen bis 31.12.2026: Für über 500 ETFs von Amundi, SPDR und Xtrackers ist die Sparplan-Ausführung laut DKB kostenlos. Für über 200 ETFs entfällt beim Einmalkauf im außerbörslichen Handel ab 500 € das Orderentgelt.
Was das in Euro heißt, ohne Aktion:
- Sparplan mit 100 € pro Monat: 1,50 € je Rate, das sind 1,5 %.
- Sparplan mit 25 € pro Monat: 1,50 € je Rate, also 6 %.
- Einmalkauf um 1.000 € über gettex: 10 €, das ist 1 %. Über Xetra 12,50 €.
Kryptowährungen kannst du bei der DKB nicht direkt kaufen. Auch Optionen, Futures und CFDs gibt es nicht. Die DKB berät nicht, sie prüft vor einem Kauf nur, ob das Wertpapier zu deinen angegebenen Kenntnissen passt.
Schritt C2: Depot eröffnen
- Zuerst das Girokonto eröffnen. Es ist das Verrechnungskonto.
- In der App oder im Web-Banking anmelden und das Depot eröffnen. Die DKB spricht von wenigen Klicks.
- Angaben zu Kenntnissen und Erfahrungen machen.
Depotübertrag zur DKB: Die DKB verlangt dafür deine Steuer-Identifikationsnummer, also die deutsche. Wie ein Übertrag von einem österreichischen Depot läuft, steht dort nicht. Frag vorher bei der DKB nach. Steuerlich gilt ein Übertrag ins Ausland in Österreich als Verkauf, wenn du ihn nicht rechtzeitig dem Finanzamt meldest.
Schritt C3: ETF-Sparplan anlegen
So beschreibt die DKB den Weg:
- Im Web-Banking oder in der App das Depot öffnen und die ISIN unter „Wertpapier finden“ eingeben. Oder auf der Aktionsseite für ETF-Sparpläne einen ETF auswählen.
- Melde-ETF prüfen: ISIN auf my.oekb.at nachschlagen. Nicht-Meldefonds werden in Österreich pauschal besteuert.
- Auf der Detailseite „Sparplan anlegen“ wählen.
- Sparrate (ab 25 €), Beginn und Rhythmus festlegen: monatlich bis jährlich.
- Auftrag bestätigen.
Gut zu wissen:
- Die Rate wird vom Girokonto abgebucht. Eine eigene Überweisung brauchst du nicht.
- Ändern oder löschen kostet nichts: im Depot unter Mehr > Wertpapiersparpläne.
- Die 0 € gelten nur für die Aktions-ETFs und nur bis 31.12.2026. Schau vor dem Start nach, ob dein ETF dabei ist und ob die Aktion verlängert wurde.
- Stell keine automatische Erhöhung ein. Pass die Sparrate selbst an, wenn dein Einkommen steigt.
Für ETF-Sparer in Österreich: In einem deutschen Depot erklärst du Ausschüttungen, Verkaufsgewinne und die ausschüttungsgleichen Erträge thesaurierender Melde-ETFs jedes Jahr selbst. Bei einem steuereinfachen Broker macht das die Bank. Welche das sind, zeigt der Depot-Vergleichsrechner.
👉
Steuer-Info: Nicht steuereinfach
Die DKB ist eine deutsche Bank und führt keine österreichische KESt ab. Alle Erträge gehören in deine Steuererklärung.
| Ertrag | Steuer in Österreich | Wer kümmert sich? |
|---|---|---|
| Zinsen (Tagesgeld, Festgeld) | 25 % | Du, über die Steuererklärung |
| Kursgewinne, Dividenden, Ausschüttungen, ausschüttungsgleiche Erträge (Melde-ETF) | 27,5 % | Du, über die Steuererklärung |
Stand ¹ Hinweis zu Zinsen und Gebühren
Das BMF hält fest: Gibt es keine inländische Stelle, die KESt abzieht, etwa bei Zinsen einer ausländischen Bank, kommen die Einkünfte in die Steuererklärung. Besteuert werden sie trotzdem getrennt vom übrigen Einkommen mit 25 % bzw. 27,5 %. Solche Kapitaleinkünfte ohne KESt-Abzug lösen eine Erklärungspflicht aus. Eingetragen werden sie in der Beilage E1kv.
Unterlagen von der DKB:
- Als Steuerausländer ohne deutsche Dividenden bekommst du keine Steuerbescheinigung, auch nicht auf Nachfrage.
- Du kannst eine Erträgnisaufstellung beantragen. Die DKB verlangt dafür einen formlosen Auftrag samt Einverständnis zu den Kosten laut Preisverzeichnis und schickt sie per Post an deine hinterlegte Adresse.
- Einen Steuerreport nach österreichischem Recht gibt es nicht. Zinsgutschriften, Abrechnungen und den Depotauszug zum 31.12. findest du im Postfach im Banking. Heb sie auf.
Dividenden deutscher Aktien: Hier zieht die DKB immer deutsche Kapitalertragsteuer ab. In Österreich angerechnet werden nach dem Doppelbesteuerungsabkommen höchstens 15 %. Den Rest bekommst du nur über einen Erstattungsantrag in Deutschland zurück.
Verlustausgleich: Den macht bei einem ausländischen Depot niemand automatisch. Du rechnest ihn in der Steuererklärung selbst.
Das ist keine Steuerberatung. Bei Sonderfällen hilft ein Steuerberater.
Die 6 häufigsten Fehler
| Fehler | Folge | Besser |
|---|---|---|
| Steuerausländer-Status nicht hinterlegt | Deutsche Kapitalertragsteuer wird abgezogen, rückwirkend ändert die DKB nichts | Gleich nach der Eröffnung prüfen und die Erklärung hochladen |
| Glauben, die DKB führt die KESt ab | Erträge fehlen in der Steuererklärung | Zinsen und Depot-Erträge jedes Jahr selbst erklären |
| Ab 28 kein Geldeingang von 700 € | 4,50 € pro Monat, kein Aktivstatus | Dauerauftrag einrichten, nicht auf den Monatsletzten |
| Ohne Aktivstatus in Fremdwährung zahlen | 2,2 % vom Umsatz | Aktivstatus vor der Reise im Profil prüfen |
| Sparplan mit kleiner Rate auf einen ETF ohne Aktion | 1,50 € je Rate, bei 25 € sind das 6 % | Aktions-ETF wählen oder die Rate erhöhen |
| Festgeld mit Geld, das du brauchen könntest | Kein Zugriff vor dem Ende | Notgroschen aufs Tagesgeld, nur den Rest binden |
Stand ¹ Hinweis zu Zinsen und Gebühren
FAQ
Können Österreicher ein DKB-Konto eröffnen?
Laut modern-banking.at ja: Die Kontoeröffnung steht auch Kunden mit Wohnsitz in Österreich offen. Die DKB selbst schreibt auf ihren Produktseiten nichts dazu. Ob sie deinen Antrag annimmt, entscheidet sie.
Ist die DKB steuereinfach?
Nein. Die DKB führt keine österreichische KESt ab. Zinsen versteuerst du mit 25 %, Erträge aus dem Depot mit 27,5 % über die Steuererklärung.
Was kostet das DKB Girokonto?
Unter 28 Jahren nichts. Ab 28 nichts, wenn jeden Monat zusammen mindestens 700 € eingehen. Sonst 4,50 € pro Monat.
Was ist der Aktivstatus?
Ein Kontostatus, den du bei mindestens 700 € Geldeingang pro Monat bekommst. Damit zahlst und hebst du auch in fremden Währungen ohne Entgelt der DKB ab, das Notfallpaket im Ausland ist inklusive, der Dispozins niedriger. Neukunden haben ihn drei Monate lang automatisch.
Wie legitimiere ich mich?
Per Video-Anruf beim Dienst WebID, zwischen 7 und 22 Uhr, mit gültigem Personalausweis oder Reisepass. Am Ende bestätigst du mit einer TAN per SMS.
Brauche ich für Tagesgeld, Festgeld oder Depot ein Girokonto?
Ja. Neukunden eröffnen zuerst das Girokonto. Es ist Referenzkonto fürs Tagesgeld und Verrechnungskonto fürs Depot.
Ist mein Geld gesichert?
Einlagen sind bis 100.000 € pro Person über die deutsche gesetzliche Einlagensicherung geschützt, die Entschädigungseinrichtung deutscher Banken. Darüber hinaus gehört die DKB dem freiwilligen Einlagensicherungsfonds des Bundesverbandes Öffentlicher Banken an. Auf dessen Leistungen besteht laut DKB kein Rechtsanspruch. Die Einlagensicherung AUSTRIA ist nicht zuständig.
Weiterlesen
- Girokonten im Vergleich: Girokonto-Rechner
- Wo es gerade die höchsten Zinsen gibt: Tagesgeld-Rechner und Festgeld-Rechner
- Alle Broker mit Kosten und Steuerstatus: Depot-Vergleichsrechner
- Österreichische Konten mit KESt-Abzug: Anleitung easybank, Anleitung BAWAG, Anleitung Erste Bank und Anleitung bank99
- Steuereinfache Broker für den ETF-Sparplan: Anleitung Trade Republic und Anleitung Scalable Capital
- Erträge selbst erklären: Steuererklärung für Anleger
- Welche Karte für Reisen? Welche Kreditkarte passt zu mir?