Anleitung: Scalable Capital Anmeldung & Erstes Investment (Schritt-für-Schritt)
Werbung | Stand: Oktober 2026 | Autor: Markus Schachl
Geprüft am : Preismodelle FREE/PRIME+, Tagesgeld-Zins, Einlagensicherung und Sparplan-Optionen (at.scalable.capital), Identifizierung (help.scalable.capital). Steuerstatus neu geprüft am 09.10.2026 (at.scalable.capital/steuereinfach, broker-test.at vom 08.10.2026). Klickwege, Sparplan-Optionen und Festgeld am 06.10.2026 in meiner eigenen Scalable-App nachvollzogen.
Mit * markierte Links sind Affiliate-Links: Eröffnest du darüber ein Konto, bekomme ich eine Provision. Für dich ändert sich nichts. Mehr dazu
¹ Zinsen bzw. Gebühren können sich geändert haben. Werte aus dem Vergleichsrechner aktualisieren sich hier automatisch, alle anderen Zahlen und Screenshots gelten zum genannten Datum. Die aktuellen Konditionen findest du im Depot-Vergleichsrechner oder auf der .
Warum überhaupt Scalable Capital?
Scalable Capital ist eine deutsche Bank mit Sitz in München (Scalable Capital Bank GmbH, beaufsichtigt von BaFin und Deutscher Bundesbank). Seit 8. Oktober 2026 gibt es eine eigene Niederlassung in Wien, neue Konten bekommen eine österreichische IBAN. Ein Konto, zwei Welten: Tagesgeld für dein Cash und ein Broker-Depot für Aktien, ETFs, Fonds, Anleihen und Krypto-ETPs.
Wofür Scalable in der Praxis punktet:
- Desktop-Oberfläche: Wer gern am großen Bildschirm arbeitet, fühlt sich hier wohler als bei reinen App-Brokern.
- Sparplan-Flexibilität: Fünf Intervalle, neun Ausführungstage, automatische jährliche Erhöhung der Sparrate.
- Günstige Einzelorders: 0,99 € pro Trade an der hauseigenen Börse, ETF-Käufe der großen Anbieter ab 250 € sogar gratis.
Der frühere Haken für Österreicher war die Steuer. Für neue Konten ist er seit 8. Oktober 2026 weg, für Bestandskunden noch nicht. Dazu unten mehr.
| Punkt | Scalable Capital |
|---|---|
| Kontoeröffnung | Web oder App |
| Produkte | Tagesgeld, Festgeld, Broker (Depot + Sparpläne), Wealth (Vermögensverwaltung) |
| Preismodelle | FREE (0,99 € pro Trade) oder PRIME+ (4,99 € pro Monat, Trades ab 250 € gratis) |
| Tagesgeld | 2,60 % p. a., variabel, keine Mindesteinlage |
| Steuer in AT | Steuereinfach für Konten ab 08.10.2026. Ältere Konten: bis zur Umstellung KPMG-Steuerreport und E1kv |
| Identifizierung | POSTIDENT (Deutsche Post) |
| Cash-Sicherheit | Ohne PRIME+: Banken mit Einlagensicherung oder Geldmarktfonds. Mit PRIME+: bis zu 5 × 100.000 € Einlagensicherung |
Stand ¹ Hinweis zu Zinsen und Gebühren
👉
Inhalt
- Vorbereitung: Was du vor der Anmeldung brauchst
- Anmeldung Schritt für Schritt
- Verifizierung: POSTIDENT erklärt
- Sektion A: Tagesgeld & PRIME+
- Sektion B: Geld einzahlen & ersten ETF-Sparplan anlegen
- Steuer-Info: Steuereinfach für neue Konten – was für Bestandskunden gilt
- Die 6 häufigsten Anfängerfehler
- FAQ
Vorbereitung: Was du vor der Anmeldung brauchst
| Was | Warum | Tipp |
|---|---|---|
| E-Mail-Adresse | Damit startet die Registrierung | Eine, die du wirklich liest – der Bestätigungslink kommt dorthin |
| Handynummer | Für Sicherheitsfreigaben und Login | Deine Hauptnummer |
| Reisepass oder Personalausweis (gültig) | Identifizierung per POSTIDENT-Video | Prüf das Ablaufdatum vorher |
| Wohnsitz in Österreich | Du eröffnest ein Konto für Österreich | Bei der Länderauswahl Österreich wählen |
| Deine österreichische Steuernummer | Steuerliche Ansässigkeit wird abgefragt | Steht auf deinem Einkommensteuer- bzw. Arbeitnehmerveranlagungs-Bescheid oder in FinanzOnline |
| Referenzkonto (IBAN) | Für Einzahlungen per Lastschrift und Auszahlungen | Dein bisheriges Girokonto |
| Smartphone oder Laptop mit Kamera | Für den Video-Ident | Ruhiger Raum, gutes Licht, stabiles WLAN |
Anmeldung Schritt für Schritt
Schritt 0: Österreich-Seite wählen
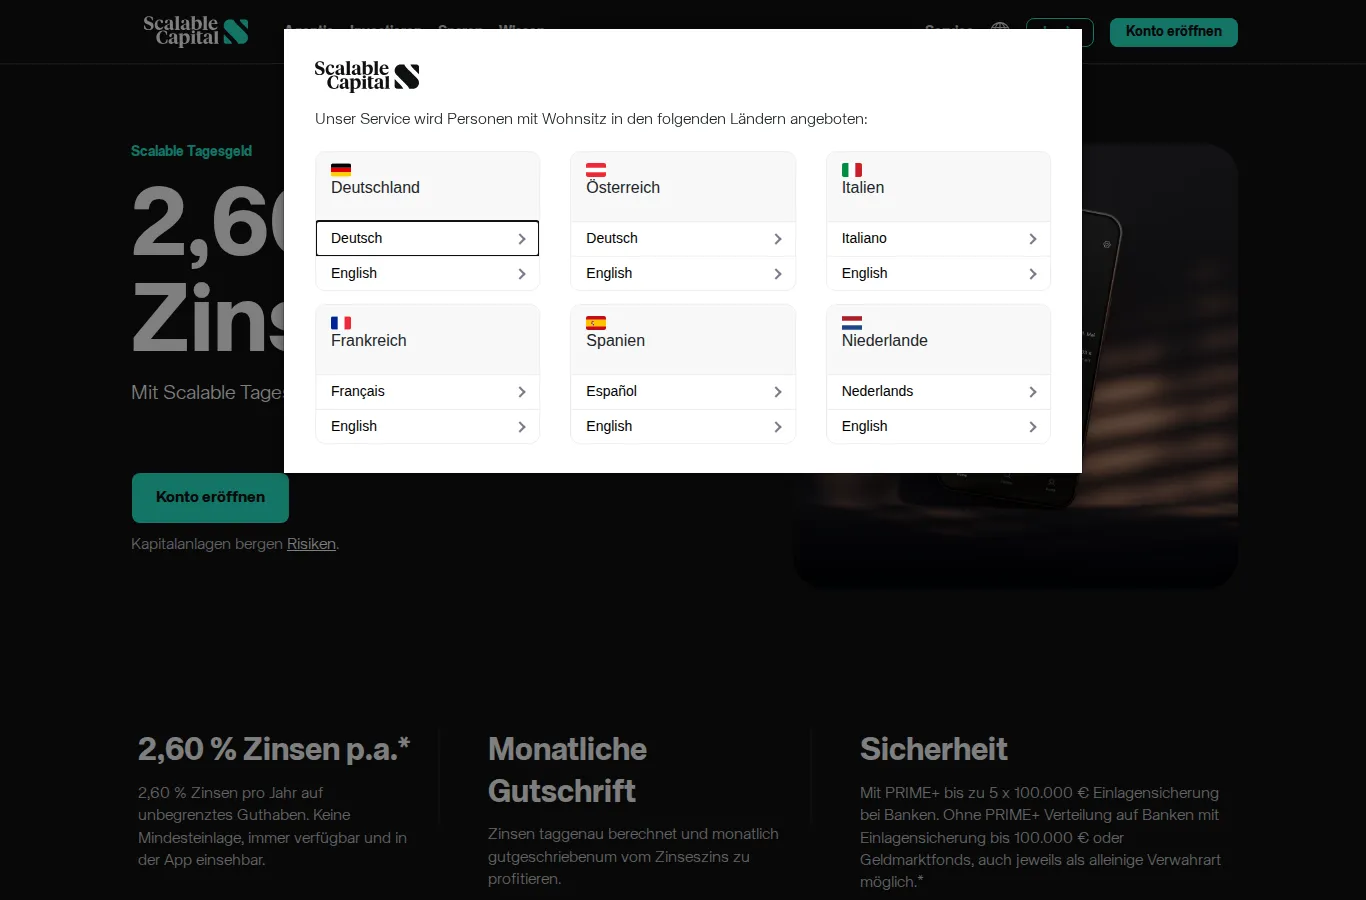 Beim ersten Besuch fragt Scalable nach deinem Wohnsitzland. Wähle Österreich → Deutsch.
Du landest auf at.scalable.capital. Klingt banal, ist es aber nicht: Die deutsche Seite (de.scalable.capital) zeigt teils andere Konditionen. Achte darauf, dass du auf der Österreich-Version bist.
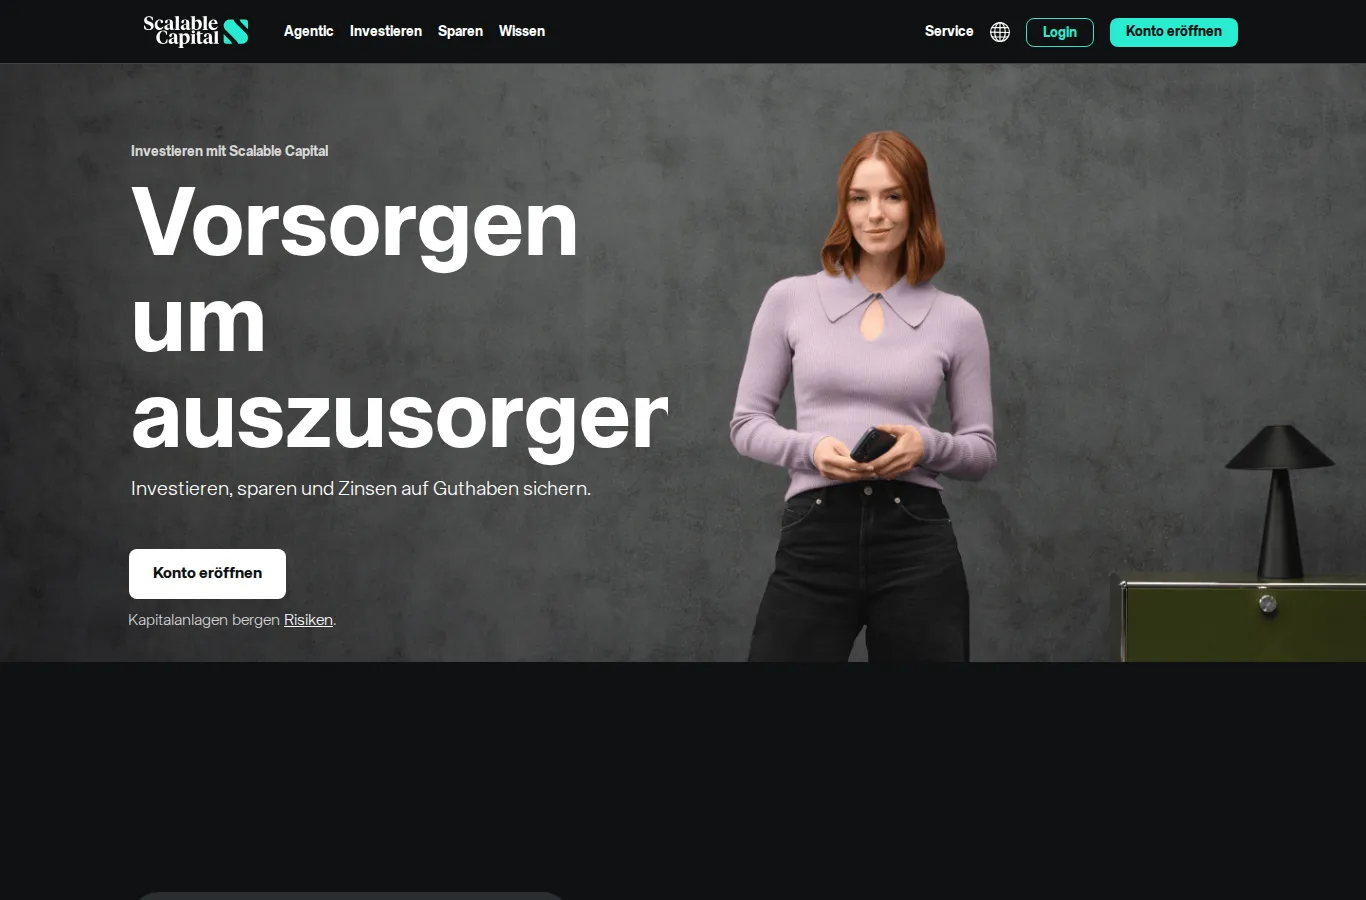 Startseite: Oben rechts „Konto eröffnen”.
Schritt 1: E-Mail-Adresse eingeben
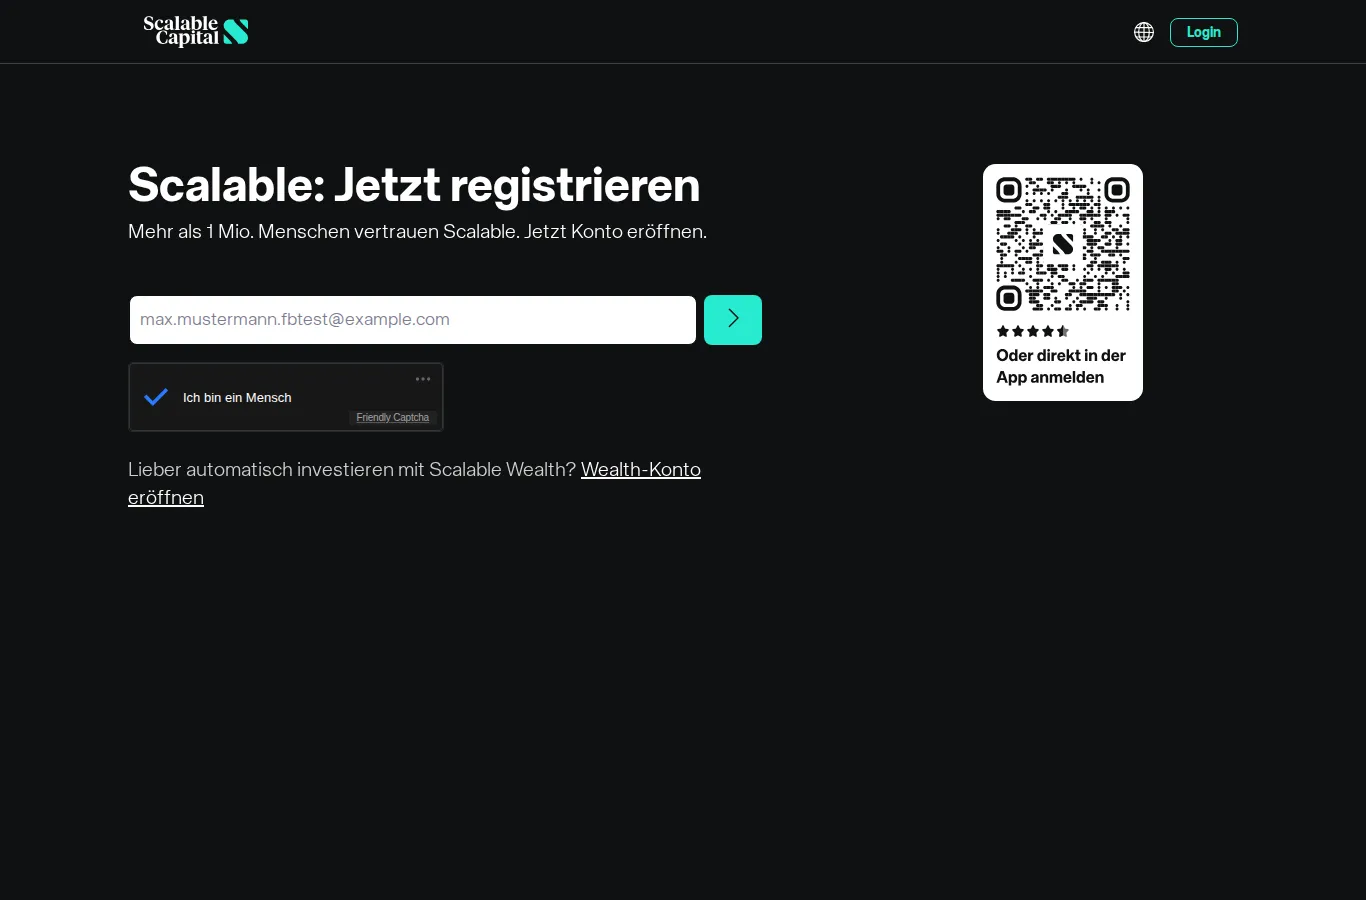 E-Mail eingeben, Captcha bestätigt sich meist automatisch, Pfeil klicken.
- Klick auf „Konto eröffnen”.
- Gib deine E-Mail-Adresse ein.
- Das Captcha („Ich bin ein Mensch”) löst sich meist von selbst. Kurz warten, dann auf den Pfeil klicken.
- Rechts siehst du einen QR-Code: Alternativ kannst du die Registrierung auch direkt in der App machen.
👉
Schritt 2: E-Mail bestätigen
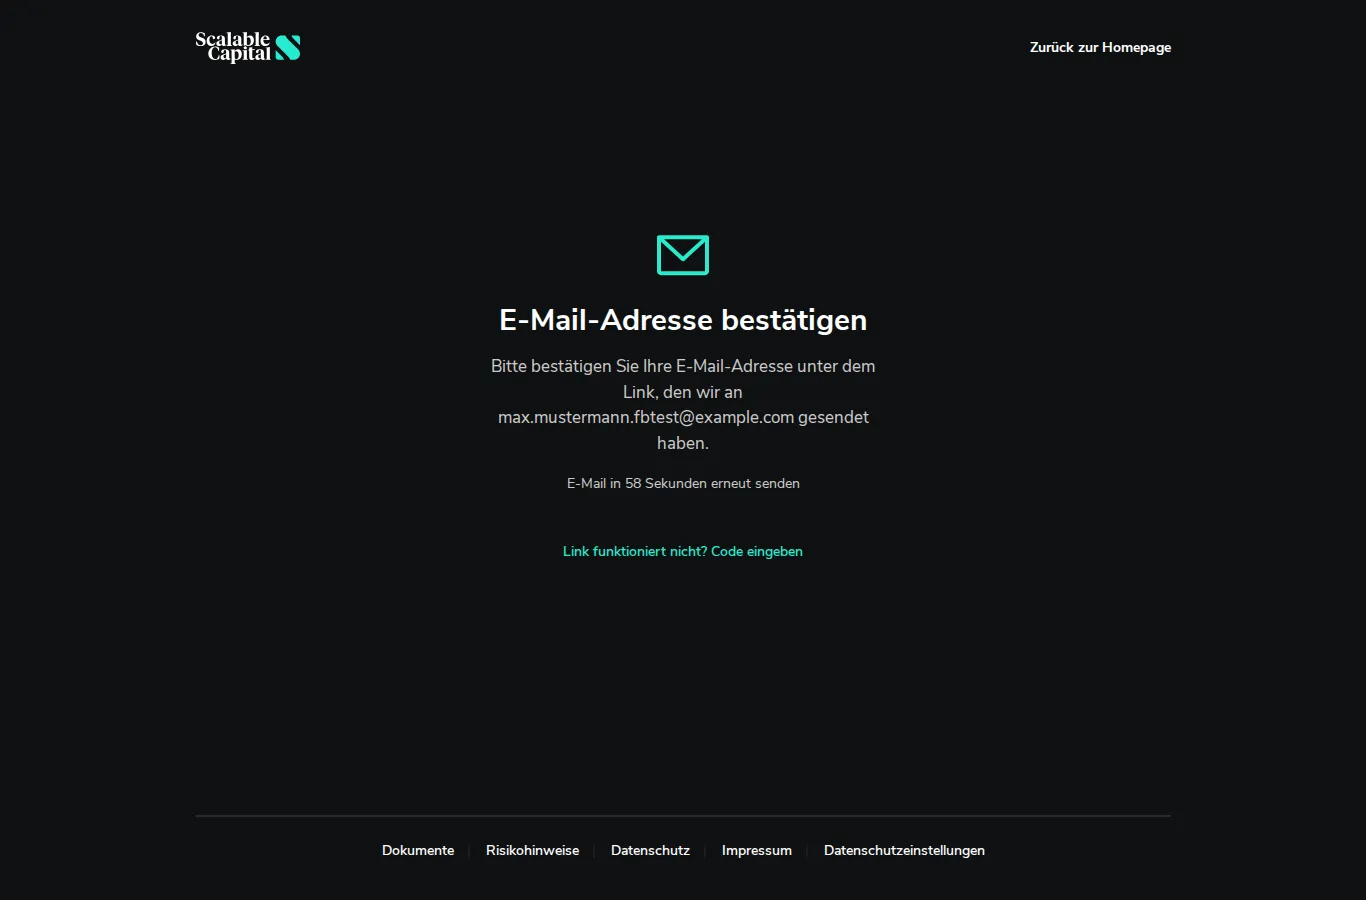 Ab hier geht’s nur mit Zugriff auf dein Postfach weiter.
- Öffne dein Postfach und klick auf den Bestätigungslink.
- Kommt nichts an: Spam-Ordner prüfen. Nach einer Minute kannst du die Mail erneut anfordern.
- Funktioniert der Link nicht, gibt es die Option „Code eingeben”.
Schritt 3: Was die Anmeldung danach abfragt
Nach der Bestätigung führt dich Scalable durch mehrere Formularseiten. Die Reihenfolge kann sich ändern, der Inhalt ist bei jeder Bank gleich:
- Passwort und Handynummer. Nimm ein Passwort, das du nirgends sonst verwendest – schon gar nicht für dein E-Mail-Konto.
- Persönliche Daten: Name (exakt wie im Ausweis), Geburtsdatum und -ort, Staatsangehörigkeit, Wohnadresse in Österreich.
- Steuerdaten: Steuerliche Ansässigkeit Österreich, dazu deine österreichische Steuernummer. Bist du zusätzlich anderswo steuerpflichtig (z. B. als US-Bürger), musst du das angeben.
- Kenntnisse und Erfahrung: Die Bank muss abfragen, womit du schon gehandelt hast. Wahrheitsgemäß antworten. „Keine Erfahrung” blockiert dich bei ETFs nicht, bei komplexen Produkten wie Derivaten bekommst du Warnhinweise.
- Referenzkonto: die IBAN deines bisherigen Girokontos.
- Vertragsunterlagen bestätigen. Danach geht’s zur Identifizierung.
Schritt 4: FREE oder PRIME+?
Im Lauf der Eröffnung entscheidest du dich für ein Preismodell. Die Entscheidung ist nicht endgültig – du kannst später wechseln.
| FREE | PRIME+ | |
|---|---|---|
| Monatliche Gebühr | Keine | 4,99 € |
| Einzelorders an der Scalable-Börse EIX | 0,99 € pro Trade | 0 € ab 250 €, darunter 0,99 € |
| ETF-Käufe von Amundi, iShares, Vanguard, Xtrackers | 0 € ab 250 € | 0 € ab 250 € |
| Sparplanausführungen | 0 € | 0 € |
| Krypto-ETPs | 0,99 % Spread | 0,69 % Spread |
| Tagesgeld-Zins | 2,60 % | 2,60 % |
| Cash-Verwahrung | Scalable, Partnerbanken und qualifizierte Geldmarktfonds | Nur Scalable und Partnerbanken |
Stand ¹ Hinweis zu Zinsen und Gebühren
Tipp: Wer nur einen ETF-Sparplan laufen lässt, braucht kein Abo. Sparpläne sind in beiden Modellen gratis. 4,99 € im Monat sind 59,88 € im Jahr – das holst du erst mit rund fünf Einzelorders im Monat herein. Oder wenn dir die reine Bankeinlage für größere Cash-Beträge das Geld wert ist.
Verifizierung: POSTIDENT erklärt
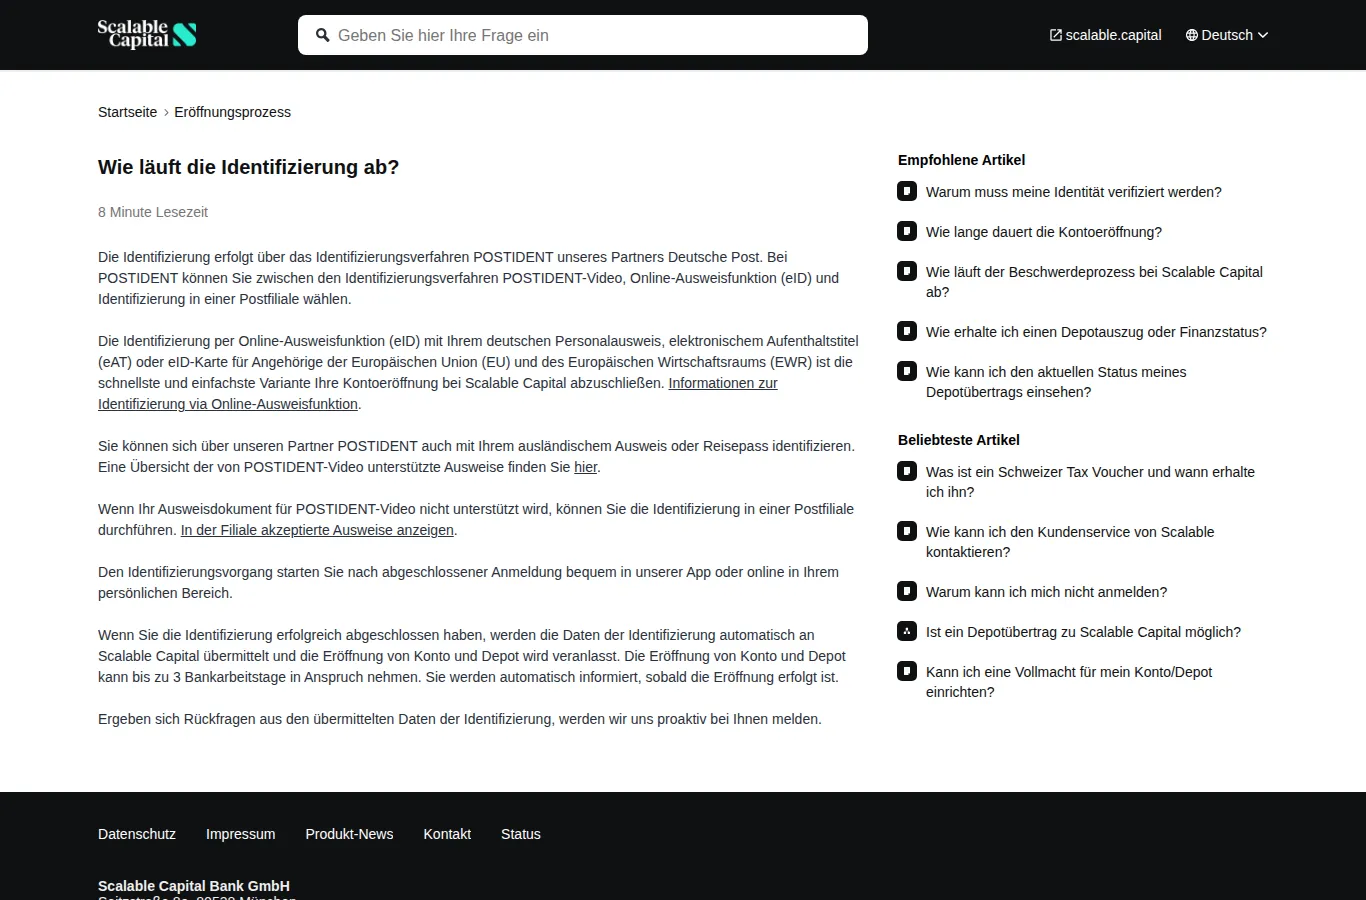 So beschreibt Scalable den Ident-Prozess im Hilfe-Center.
Scalable nutzt POSTIDENT der Deutschen Post. Du startest es nach der Anmeldung in der App oder im Browser in deinem persönlichen Bereich.
| Verfahren | So läuft’s | Für Österreicher? |
|---|---|---|
| POSTIDENT-Video | Videocall mit einem Mitarbeiter, du zeigst deinen Ausweis/Reisepass in die Kamera | ✅ Der Standardweg. Österreichische Dokumente gehen, wenn sie auf der POSTIDENT-Ausweisliste stehen |
| Online-Ausweisfunktion (eID) | Chip im Ausweis per Handy (NFC) auslesen | ⚠️ Nur mit deutschem Personalausweis, deutschem elektronischem Aufenthaltstitel oder deutscher eID-Karte für EU-Bürger |
| Postfiliale | Persönlich in einer Filiale der Deutschen Post | ⚠️ Nur in Deutschland – der Fallback, wenn dein Dokument für Video nicht unterstützt wird |
So klappt der Video-Ident beim ersten Mal:
- Gültigen Reisepass oder Personalausweis bereitlegen.
- Heller Raum, kein Gegenlicht, keine Leute im Hintergrund.
- Mit Handy: WLAN statt Mobilfunk. Mit Laptop: Kamera vorher testen.
- Handy griffbereit halten – im Ident-Prozess kann ein Bestätigungscode per SMS kommen.
Wie lange dauert’s? Nach erfolgreicher Identifizierung laut Scalable bis zu 3 Bankarbeitstage, bis Konto und Depot eröffnet sind. Du wirst automatisch informiert.
Sektion A: Tagesgeld & PRIME+
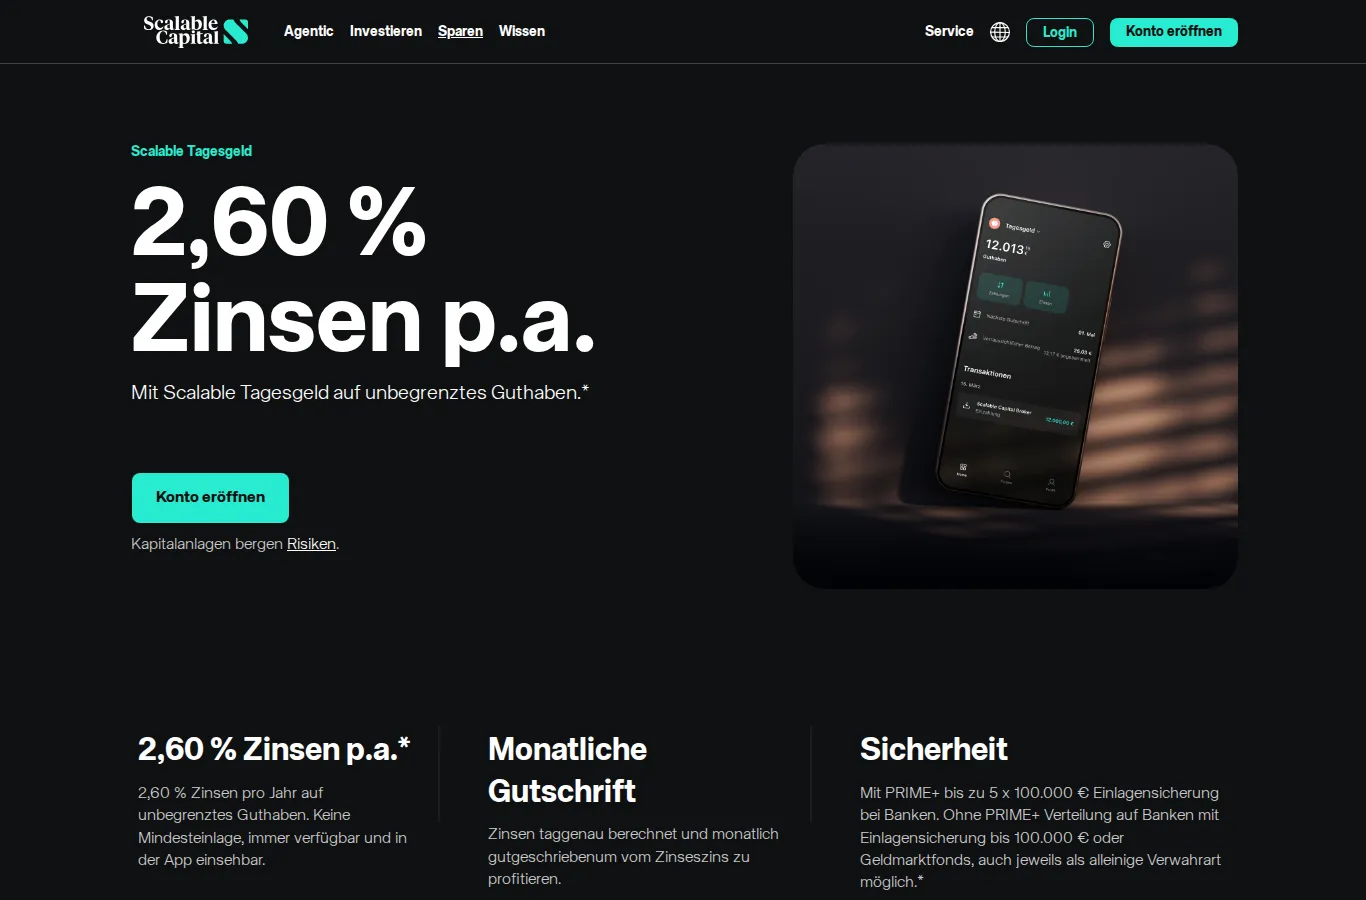 Das Scalable Tagesgeld: variabler Zinssatz, keine Mindesteinlage, täglich verfügbar.
Was ist das Scalable Tagesgeld?
- Ein Konto für dein Cash, das rund um die Uhr in Echtzeit verfügbar ist.
- Stand September 2026: 2,60 % p. a. auf unbegrenztes Guthaben, in FREE und PRIME+ gleich. Der Zins ist variabel und bewegt sich mit dem Marktzins. Aktuelle Werte im Tagesgeld-Rechner.
- Zinsen werden taggenau berechnet und monatlich gutgeschrieben.
- Keine Mindesteinlage.
Schritt A1: Tagesgeld aktivieren und Geld überweisen
Hinweis zu den Klickwegen: Alle Wege ab hier zeige ich in der Handy-App (Android, Stand Oktober 2026). Im Browser am Desktop sind dieselben Funktionen da, die Wege weichen aber leicht ab.
Die App startet im Broker. Zwischen deinen Produkten wechselst du über den Namen ganz oben:
- ① Oben links auf „Broker“ tippen. Es öffnet sich „Meine Produkte“.
- ② Die Kachel „Tagesgeld“ antippen.
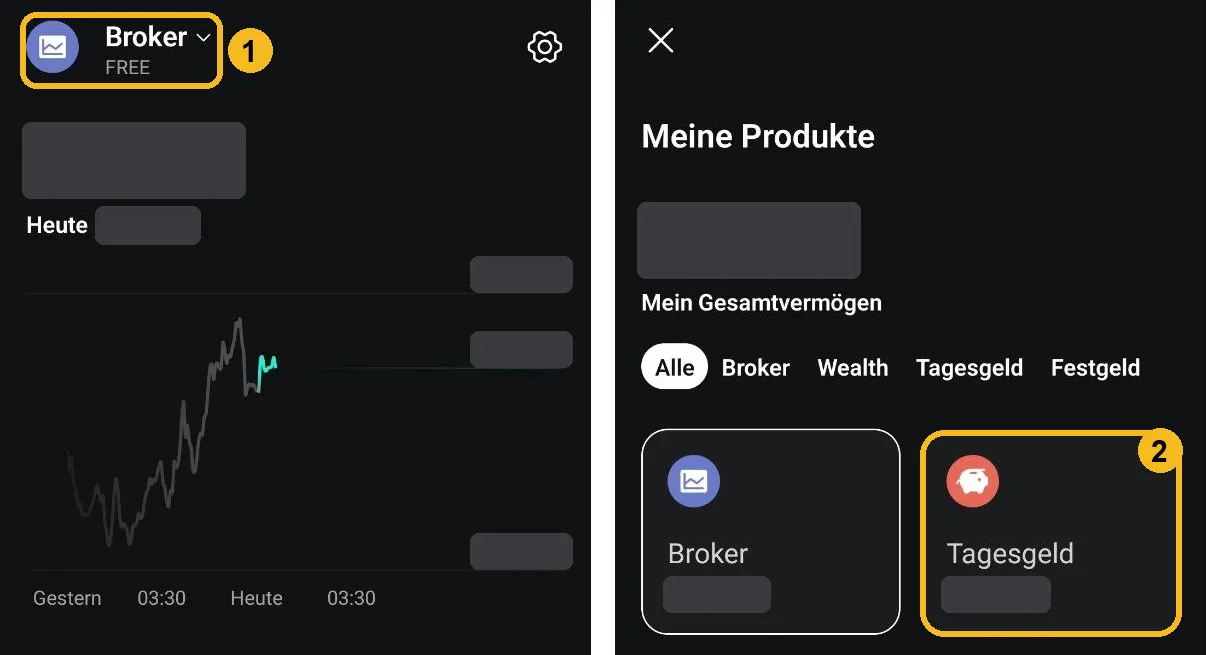 ① Produktname oben links antippen, ② Tagesgeld wählen. Beträge geschwärzt.
Tagesgeld noch nicht aktiviert? Dann siehst du unter dem Reiter „Tagesgeld“ statt deines Guthabens eine Infokachel mit Pfeil. Die App fragt kurz ab, ob das Produkt für dich passt. Danach aktivierst du es, indem du den ersten Betrag eingibst.
- ③ Am Tagesgeld-Screen auf „Zahlungen“ tippen, um Geld einzuzahlen. Es öffnet sich dasselbe Menü wie beim Broker (siehe Schritt B1).
- Ab Eingang wird verzinst. Zinssatz, Termin der nächsten Gutschrift und den bisher angesammelten Betrag siehst du direkt darunter.
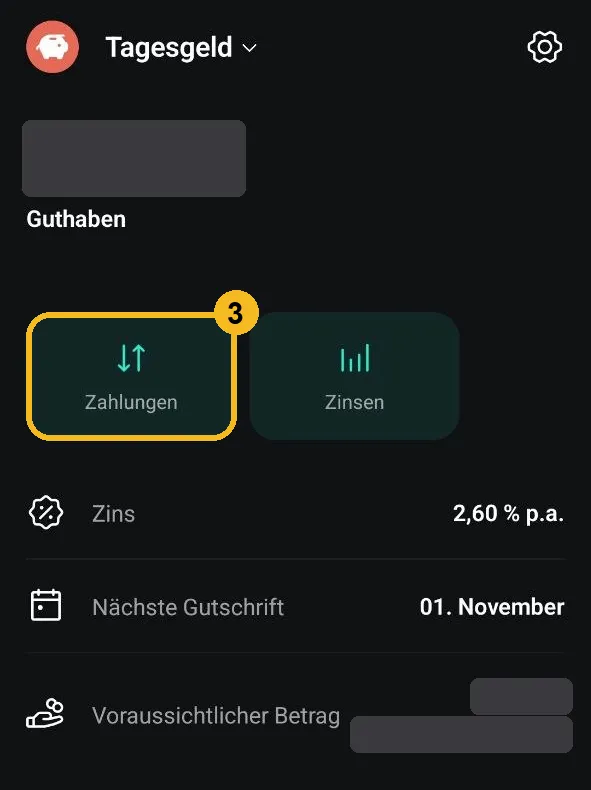 ③ „Zahlungen“ für Ein- und Auszahlungen. Darunter: Zins, nächste Gutschrift, voraussichtlicher Betrag. Beträge geschwärzt.
Stand ¹ Hinweis zu Zinsen und Gebühren
Schritt A2: Die Frage, die kaum einer stellt – wo liegt mein Geld eigentlich?
Das ist der Unterschied zwischen FREE und PRIME+, den die meisten übersehen:
| Ohne PRIME+ (FREE) | Mit PRIME+ | |
|---|---|---|
| Verwahrung | Scalable, Partnerbanken oder qualifizierte Geldmarktfonds – auch jeweils als alleinige Verwahrart möglich | Scalable + vier Partnerbanken |
| Schutz | Bei Banken: gesetzliche Einlagensicherung bis 100.000 € je Bank. Bei Geldmarktfonds: keine Einlagensicherung, sondern OGAW-Schutzstandards (Sondervermögen) | Bis 5 × 100.000 € gesetzliche Einlagensicherung durch Verteilung |
| Steuerlich | Zinsen oder Fondserträge – je nach Verwahrart | Zinsen aus Bankeinlagen |
Warum dich das interessiert:
- Sicherheit: Geldmarktfonds sind sehr risikoarm, aber keine Bankeinlage. Das ist kein Drama – du solltest es nur wissen.
- Steuer: Zinsen aus Bankeinlagen und Erträge aus Fonds werden in Österreich unterschiedlich besteuert (25 % vs. 27,5 %). Bei einem neuen, steuereinfachen Konto rechnet Scalable das für dich ab. Als Bestandskunde ordnest du es bis zur Umstellung selbst in der E1kv zu. Der Steuerreport hilft dabei (siehe Steuer-Info).
Schritt A3: PRIME+ aktivieren (optional)
- ① Unten rechts auf „Profil“ tippen.
- ② Ganz oben die Karte „Mehr aus Ihrem Geld machen: Mit PRIME+“ öffnen.
- Den Preis (derzeit 4,99 € pro Monat) und die Bedingungen siehst du, bevor du bestätigst. Zurück zu FREE kommst du über denselben Weg.
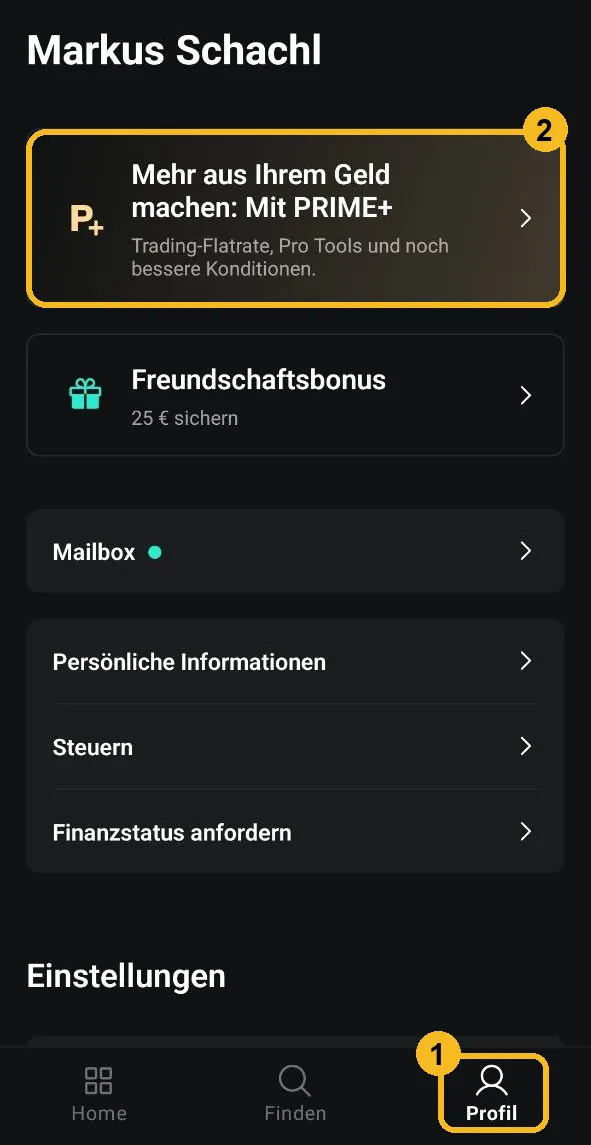 ① Profil, ② PRIME+. Im Profil liegt auch der Menüpunkt „Steuern“.
Lohnt sich PRIME+ nur wegen des Tagesgelds? Den Zins bekommst du in beiden Modellen. Der Unterschied liegt in Verwahrung und Einlagensicherung. Ein Abo nur dafür lohnt sich vor allem, wenn du mehr als 100.000 € parkst und reine Bankeinlagen willst.
Schritt A4: Festgeld (optional, neu in der App)
Seit Kurzem zeigt die App auch Festgeld an. Du findest es über denselben Weg wie das Tagesgeld: oben auf den Produktnamen tippen, dann den Reiter „Festgeld“ wählen und ① den Pfeil auf der Kachel antippen.
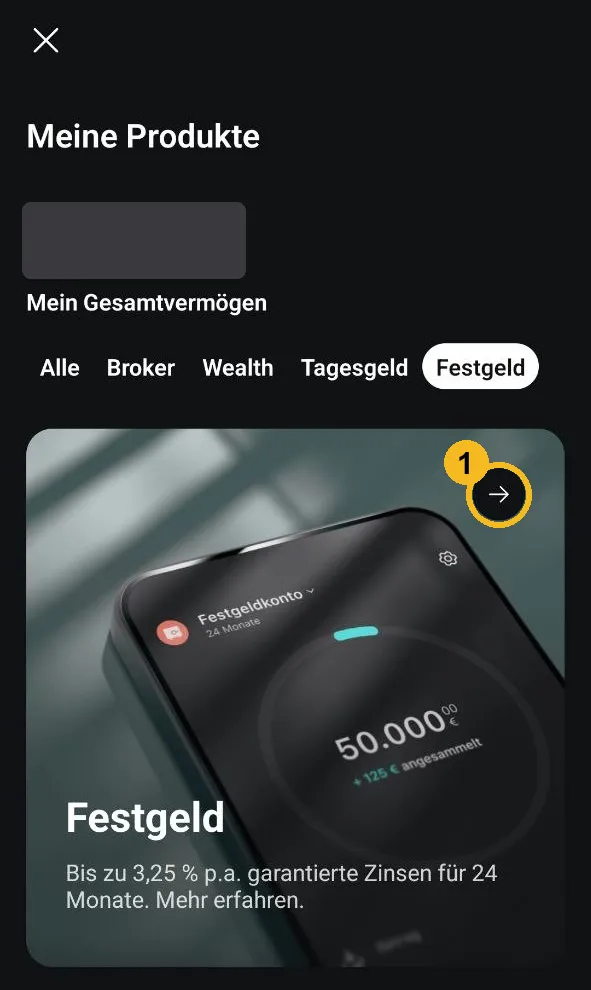 Festgeld vor der Aktivierung. Der Zinssatz in der Kachel ist der Stand vom 06.10.2026.
Die App fragt zuerst, für wen das Festgeld ist („Mich“ oder „Mein Kind“). Danach:
- ① Laufzeit wählen: 12 oder 24 Monate. Der Zins steht direkt daneben und ist für die gesamte Laufzeit garantiert.
- ② Betrag eingeben. Die App zeigt sofort den Zinsertrag über die Laufzeit an. Unter dem Betrag steht, wie viel auf deinem Scalable-Konto dafür verfügbar ist.
- ③ „Weiter“ und bestätigen.
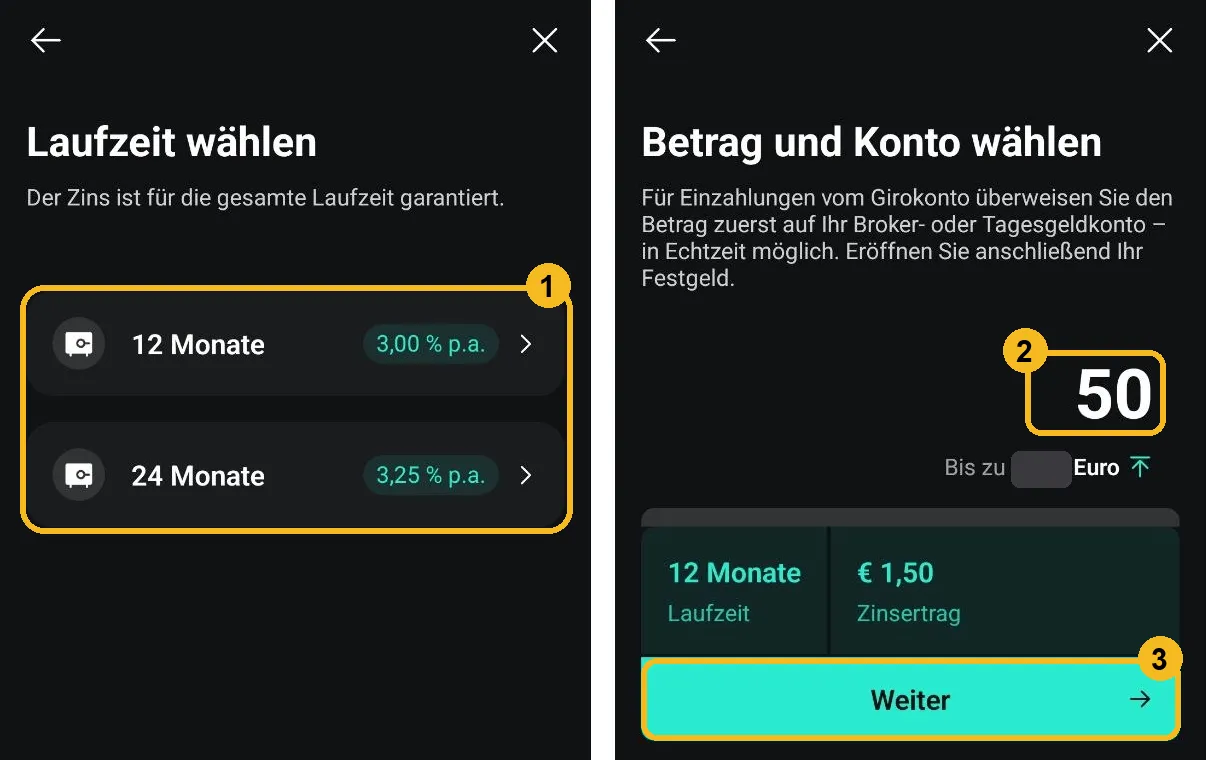 ① Laufzeit, ② Betrag, ③ Weiter. Im Beispiel: 50 € für 12 Monate bringen 1,50 € Zinsen vor Steuer. Verfügbares Guthaben geschwärzt.
Der Stolperstein: Du kannst Festgeld nicht direkt vom Girokonto befüllen. Das Geld muss zuerst auf dein Broker- oder Tagesgeldkonto bei Scalable (per Echtzeitüberweisung geht das in Sekunden). Erst dann lässt sich das Festgeld eröffnen. Reicht das Guthaben nicht, bleibt „Weiter“ ausgegraut.
| Punkt | Scalable Festgeld |
|---|---|
| Zins (Stand 06.10.2026) | 12 Monate: 3,00 % p. a. · 24 Monate: 3,25 % p. a. |
| Mindesteinlage | 1 € |
| Einzahlung | Nur intern vom Broker-Verrechnungskonto oder vom Tagesgeld |
| Während der Laufzeit | Fest gebunden: keine Nachzahlung, keine Teilabhebung, keine reguläre vorzeitige Kündigung |
| Am Ende | Betrag und Zinsen gehen automatisch aufs Tagesgeld. Wiederanlage lässt sich einstellen. |
| Sicherheit | Reine Bankeinlage, keine Geldmarktfonds. Einlagensicherung bis 100.000 € pro Kunde und Bank. |
Stand ¹ Hinweis zu Zinsen und Gebühren
Der Unterschied zum Tagesgeld: Der Festgeld-Zins ist garantiert, der Tagesgeld-Zins nicht. Dafür kommst du ein oder zwei Jahre lang nicht an dein Geld. Nimm dafür nur Beträge, die du in der Zeit sicher nicht brauchst – der Notgroschen gehört aufs Tagesgeld. Wie andere Anbieter verzinsen, zeigt der Festgeld-Rechner.
👉
Sektion B: Geld einzahlen & ersten ETF-Sparplan anlegen
 Der Scalable Broker: Aktien, ETFs, Fonds, Anleihen, Krypto-ETPs.
Schritt B1: Geld auf das Verrechnungskonto bringen
Am Home-Screen des Brokers: ① „Zahlungen“ → ② „Einzahlen“ → ③ „vom Girokonto“.
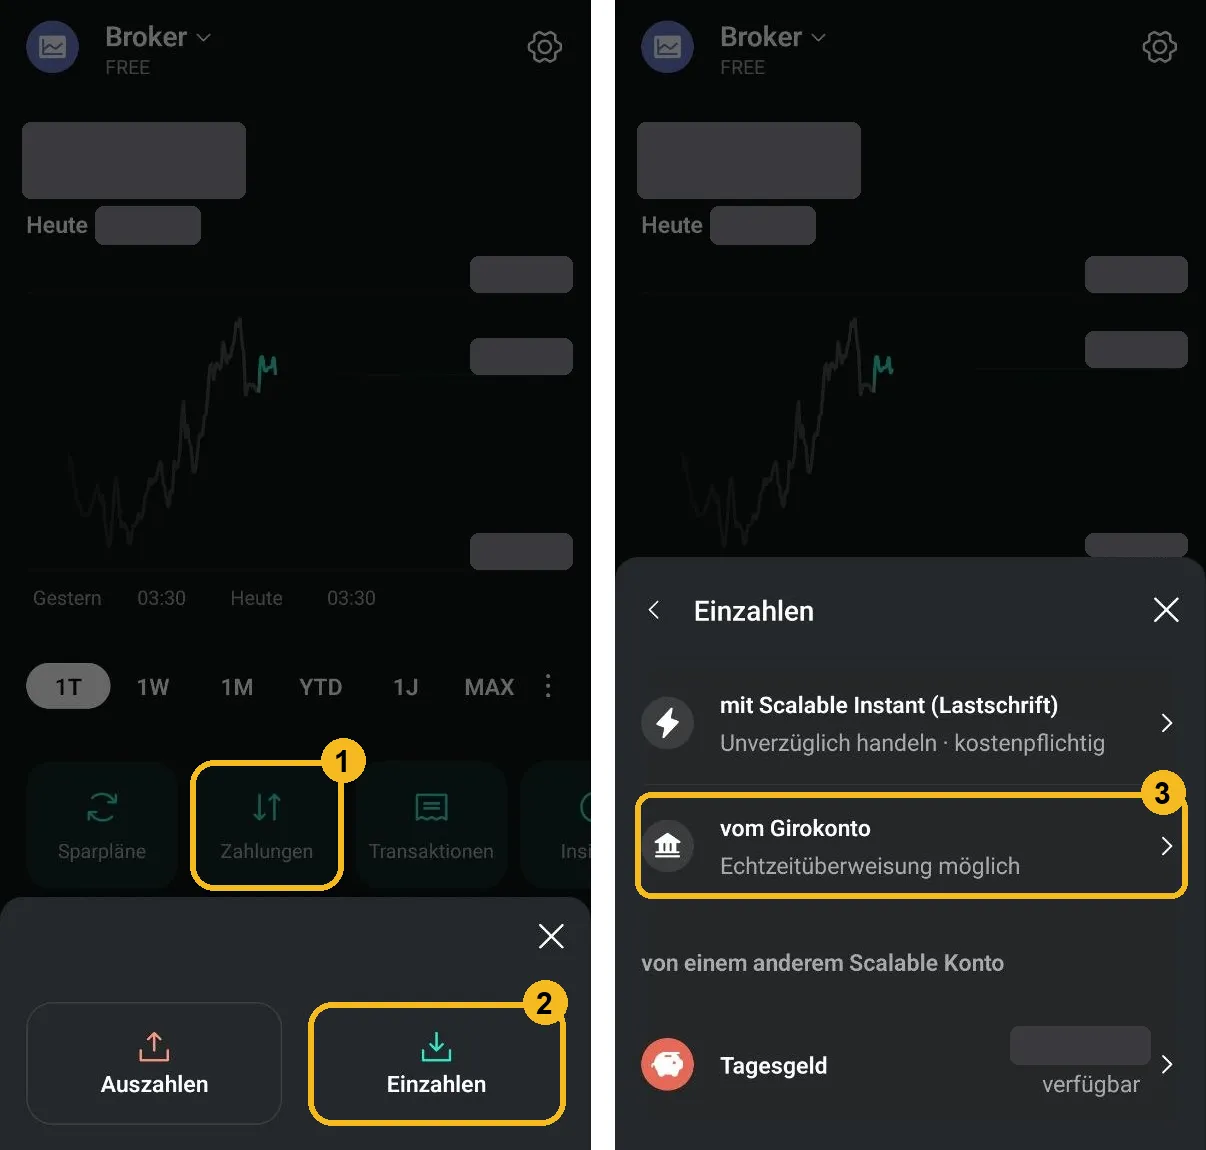 ① Zahlungen, ② Einzahlen, ③ vom Girokonto. Beträge geschwärzt.
| Weg | Wie | Kosten | Wann sinnvoll |
|---|---|---|---|
| Vom Girokonto (Überweisung) | Du überweist von deinem Bankkonto, Echtzeitüberweisung möglich | Kostenlos | Standard – nimm den |
| Scalable Instant (Lastschrift) | Scalable zieht ein, du kannst sofort handeln | Kostenpflichtig – die Gebühr zeigt die App vor der Bestätigung | Nur wenn’s wirklich eilt |
| Vom Tagesgeld | Interne Umbuchung in der App | Kostenlos | Wenn du schon Cash bei Scalable hast |
Beim Tagesgeld sieht das Menü gleich aus, nur ohne „Scalable Instant“: Dort gibt es die Überweisung vom Girokonto und die Umbuchung vom Broker.
Für den reinen Sparplan musst du gar nichts einzahlen. Die Sparrate kann Scalable per SEPA-Lastschrift direkt von deinem Girokonto einziehen (siehe Schritt B3). Diese Lastschrift ist kostenlos und hat mit „Scalable Instant“ nichts zu tun.
Schritt B2: ETF finden
Unten in der Mitte auf „Finden“ tippen und ① den Suchbegriff eingeben.
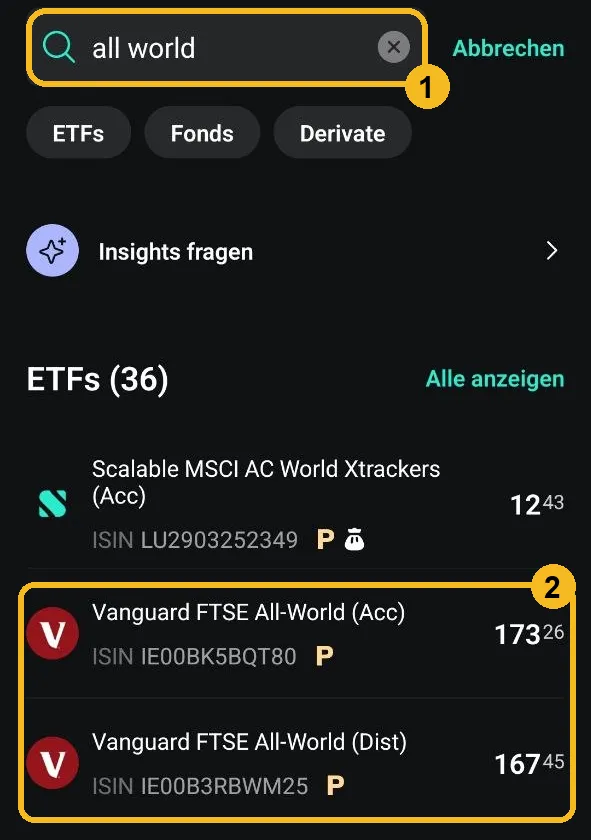 ② Zwei fast gleiche Treffer: Acc (thesaurierend) oder Dist (ausschüttend). Die ISIN steht direkt darunter.
- Such am besten gleich nach der ISIN – nicht nach dem Namen. Namen sind ähnlich, ISINs eindeutig. Scalable zeigt die ISIN praktischerweise schon in der Trefferliste.
- Zum Beispiel: IE00BK5BQT80 ist der thesaurierende Vanguard FTSE All-World, IE00B3RBWM25 die ausschüttende Variante. Das ist ein Beispiel, keine Empfehlung.
- Auf der Detailseite siehst du Kosten (TER), Fondsgröße, Ertragsverwendung (thesaurierend/ausschüttend).
Österreich-Check vor dem Kauf:
| Check | Warum |
|---|---|
| Meldefonds? | Nicht-Meldefonds werden in Österreich pauschal und meist nachteilig besteuert. Prüfen auf my.oekb.at mit der ISIN. |
| Thesaurierend oder ausschüttend? | Bei thesaurierenden Meldefonds werden ausschüttungsgleiche Erträge einmal jährlich besteuert. Bei einem steuereinfachen Konto (eröffnet ab 08.10.2026) führt Scalable die KESt darauf ab. Als Bestandskunde gibst du diese Werte bis zur Umstellung in der E1kv an – der Steuerreport liefert sie. |
| Breit gestreut? | Für den Start ein globaler ETF (Welt oder All-World). |
Schritt B3: Sparplan einrichten
 Sparplan-Optionen laut Scalable: fünf Intervalle, neun Ausführungstage, dynamische Erhöhung.
1. Sparplan starten. Auf der ETF-Detailseite ① unten auf „Jetzt einrichten – Sparplan“ tippen, nicht auf „Kaufen“. Das wäre eine Einmalorder.
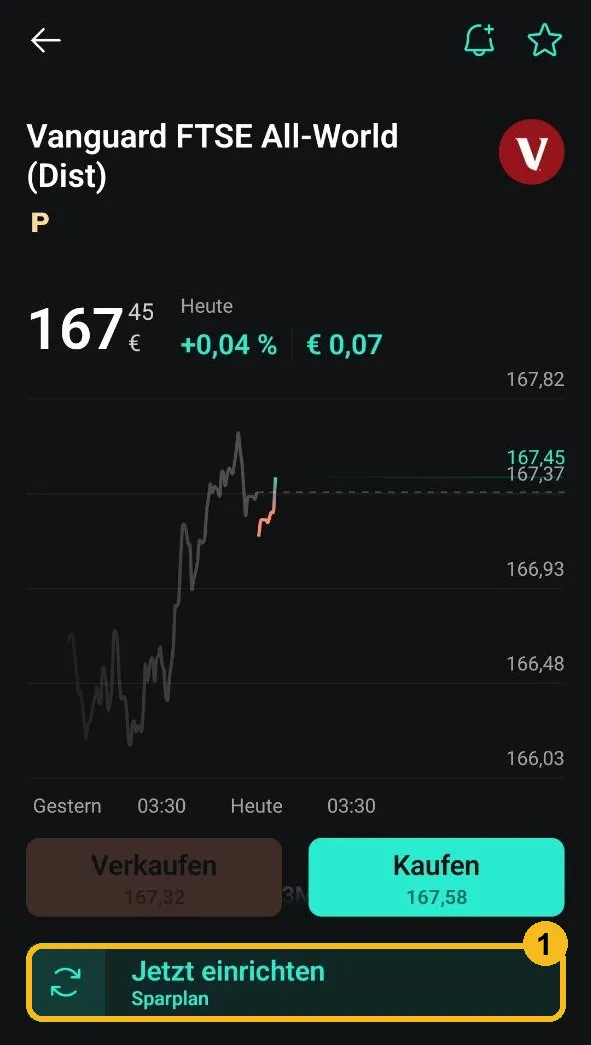 ① Der Sparplan-Knopf liegt unter „Verkaufen“ und „Kaufen“.
2. Sparrate eingeben. ① Betrag eintippen (ab 1 €), ② „Weiter“.
 ① Sparrate, ② Weiter. Die Schnellwahl-Knöpfe darunter sind Vorschläge, kein Mindestbetrag.
3. Zusammenfassung prüfen und anpassen. Scalable schlägt dir sofort einen fertigen Sparplan vor. Jede Zeile lässt sich antippen und ändern:
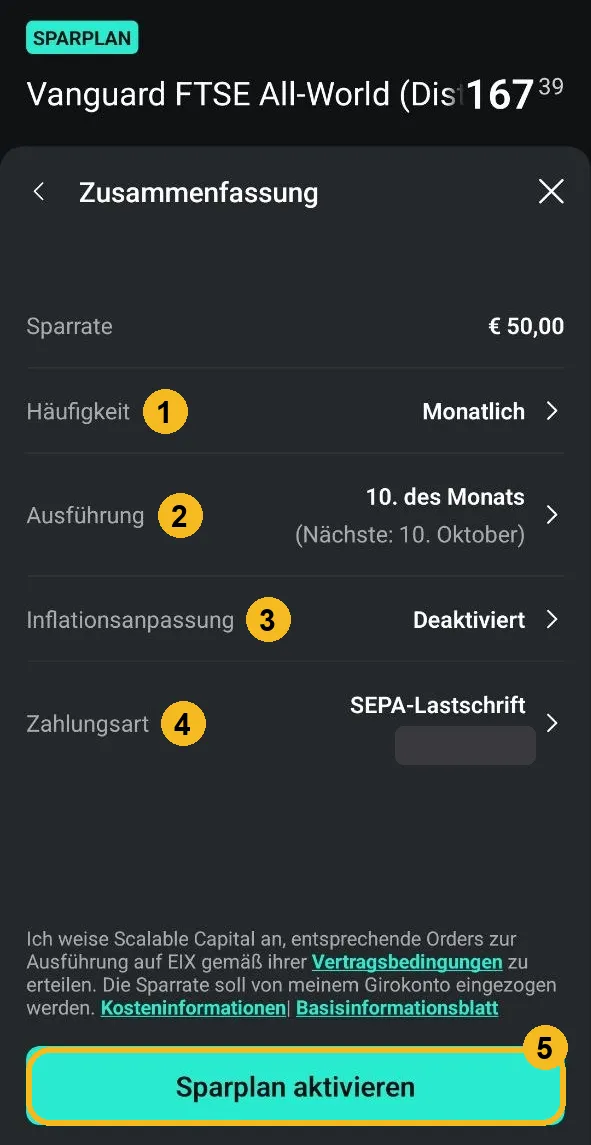 ① Häufigkeit, ② Ausführungstag, ③ Inflationsanpassung, ④ Zahlungsart, ⑤ Sparplan aktivieren. IBAN geschwärzt.
| Einstellung | Auswahl | Mein Tipp | |
|---|---|---|---|
| ① | Häufigkeit | Monatlich, alle 2 Monate, quartalsweise, alle 6 Monate, jährlich | Monatlich – passt zum Gehaltsrhythmus |
| ② | Ausführung | Neun Termine: 1., 4., 7., 10., 13., 16., 19., 22. oder 25. des Monats | Ein paar Tage nach dem Gehaltseingang |
| ③ | Inflationsanpassung | 0 %, 2 %, 3 %, 5 % oder 8 % pro Jahr, bis zu einer Sparrate von 5.000 € | Deaktiviert lassen (siehe unten) |
| ④ | Zahlungsart | SEPA-Lastschrift vom Girokonto oder Verrechnungskonto | Lastschrift – dann musst du nie an eine Überweisung denken |
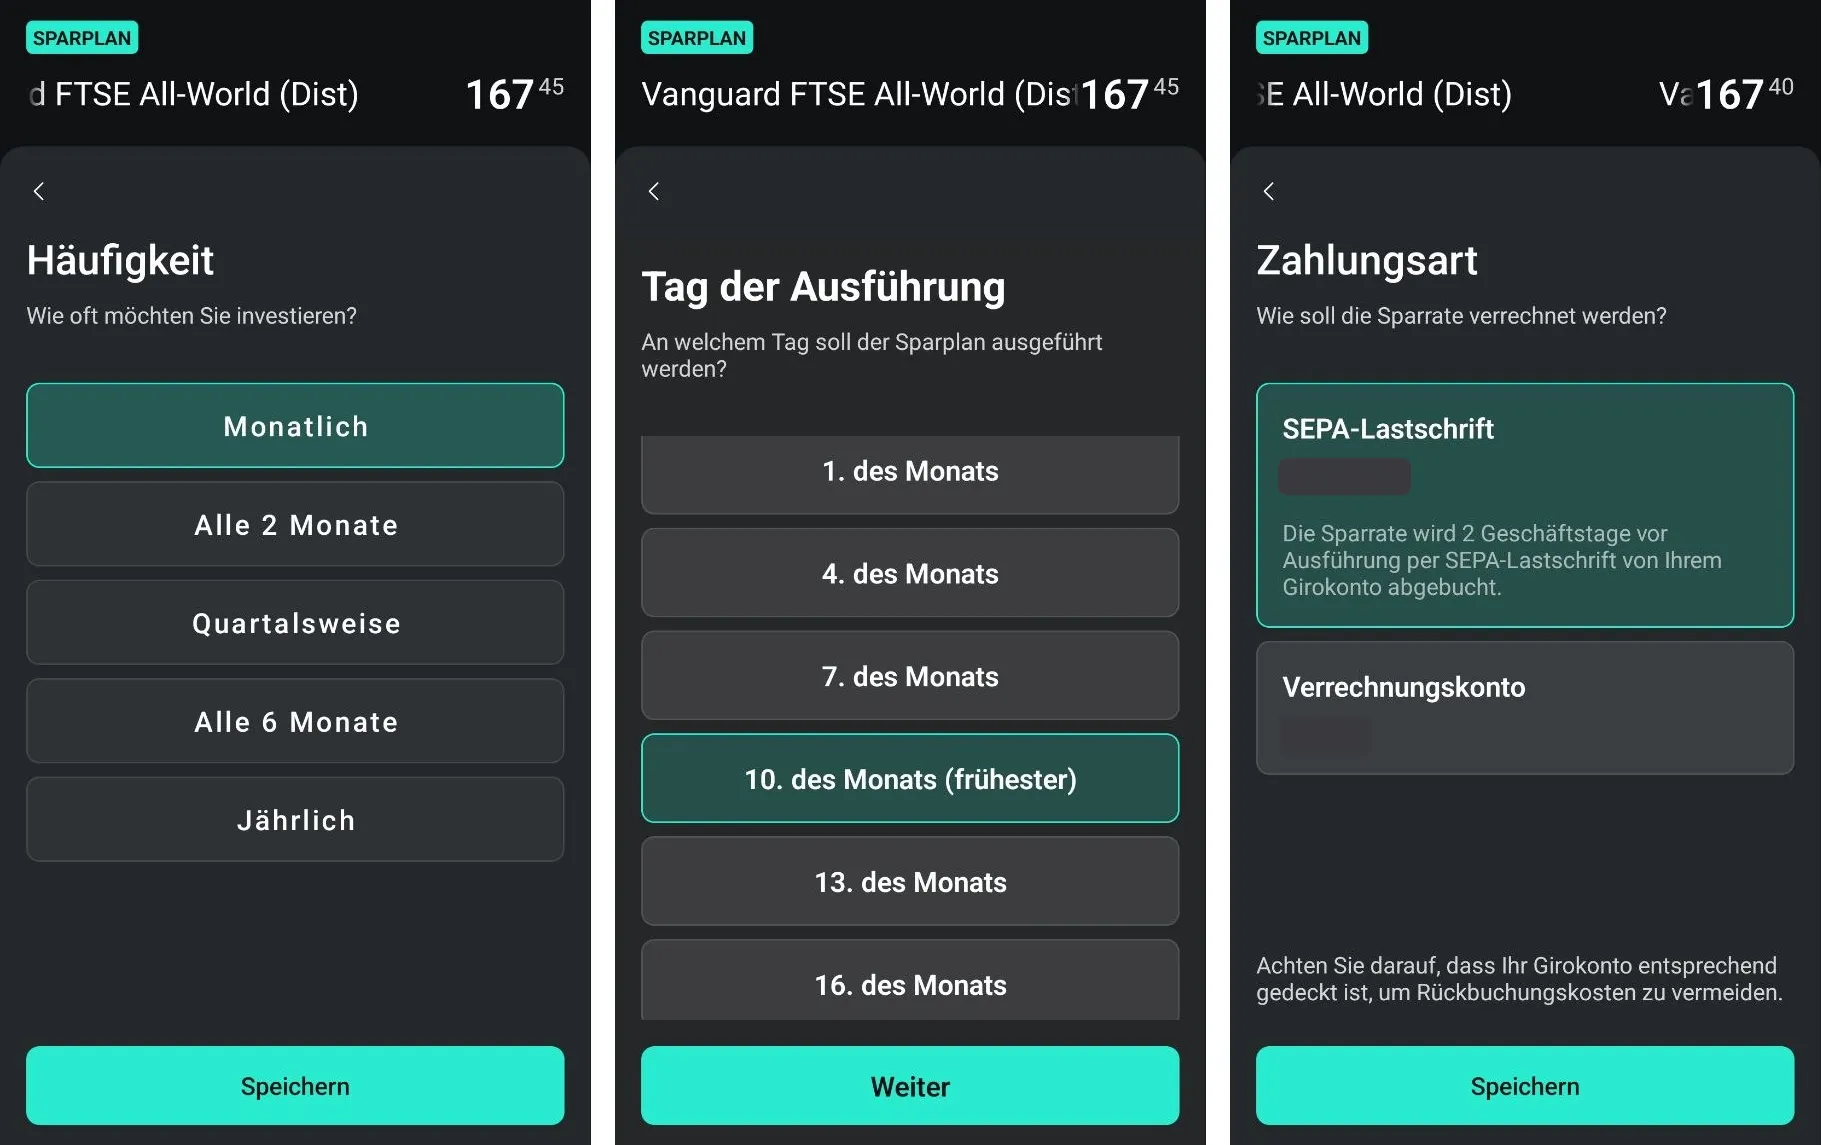 Die Auswahl hinter ①, ② und ④. IBAN und Guthaben geschwärzt.
Zur Lastschrift: Scalable bucht die Sparrate zwei Geschäftstage vor der Ausführung von deinem Girokonto ab. Sorg dafür, dass das Konto gedeckt ist, sonst drohen Rückbuchungskosten. Wählst du das Verrechnungskonto, muss das Geld am Ausführungstag dort liegen.
Warum ich die Inflationsanpassung nicht empfehle: Die Automatik erhöht deine Sparrate jedes Jahr um einen fixen Prozentsatz, egal ob dein Einkommen mitgewachsen ist. Ich passe die Sparrate lieber selbst an – immer dann, wenn sich mein Einkommen ändert. Das dauert zwei Minuten und du behältst die Kontrolle darüber, was monatlich vom Konto geht.
4. Aktivieren. ⑤ „Sparplan aktivieren“ tippen. Fertig. Die Ausführung läuft über die Scalable-Börse EIX.
Was dich das kostet: Sparplanausführungen sind in beiden Preismodellen gratis. Dazu kommen die laufenden ETF-Kosten (TER) und Spreads – die zahlst du bei jedem Broker.
Schritt B4: Ausschüttungen automatisch wiederanlegen (optional)
- Standardmäßig landen Ausschüttungen auf deinem Verrechnungskonto.
- Willst du sie automatisch reinvestieren: Wertpapier öffnen → Zahnrad (Produktdetails) → „Ausschüttungen” → „automatisches Reinvestieren”. Kostenlos.
- Praktisch bei ausschüttenden ETFs – dein Geld bleibt investiert, ohne dass du nachkaufen musst.
👉
Steuer-Info: Steuereinfach für neue Konten – was für Bestandskunden gilt
Stand 09.10.2026: Scalable Capital ist seit 8. Oktober 2026 für neue Konten in Österreich steuereinfach. Grundlage ist die eigene Bankniederlassung in Wien. Scalable berechnet die KESt, behält sie ein und führt sie ans Finanzamt ab. Gewinne und Verluste innerhalb des Depots werden automatisch gegengerechnet.
Entscheidend ist, wann dein Konto eröffnet wurde:
| Konto eröffnet | Steuer | Was du tun musst |
|---|---|---|
| Ab 08.10.2026 | Steuereinfach. Konto bei der Wiener Niederlassung, österreichische IBAN | Nichts. Die E1kv brauchst du nur, wenn du Verluste über mehrere Banken ausgleichen willst |
| Vor 08.10.2026 (Bestandskunde) | Noch nicht steuereinfach | Bis zum Wechsel wie bisher: KPMG-Steuerreport, Werte selbst in die E1kv |
Bestandskunden: der Wechsel kommt, das Datum fehlt
- Scalable informiert dich per E-Mail, sobald der Wechsel zur österreichischen Niederlassung möglich ist. Einen Termin gibt es nicht (Stand 09.10.2026), beschleunigen lässt sich das laut Scalable nicht.
- Bis dahin gibst du deine Erträge weiter selbst in der Einkommensteuererklärung an. Für diesen Zeitraum soll es weiterhin den KPMG-Steuerreport geben.
- Lies die Wechsel-Mail genau. Scalable weist selbst darauf hin: Ein Depotübertrag kann in Österreich als Verkauf gelten, wenn er nicht oder nicht rechtzeitig ans Finanzamt gemeldet wird. Dann fallen 27,5 % KESt auf Gewinne an, die du gar nicht realisiert hast. Die Berichte dafür stellt Scalable in deine Mailbox.
- Offen ist (Stand 09.10.2026), wie die Anschaffungskosten bestehender Positionen übernommen werden. Im Zweifel fragst du einen Steuerberater.
Der Steuerreport bleibt für die Übergangszeit
- Scalable stellt Kunden mit steuerlicher Ansässigkeit in Österreich, deren Konto noch nicht umgestellt ist, einen kostenlosen Steuerreport zur Verfügung.
- Erstellt von KPMG nach österreichischem Steuerrecht, über alle Produkte hinweg: Broker, Zinsen, Wealth, Krypto.
- Du überträgst die Werte in die Beilage E1kv deiner Einkommensteuererklärung in FinanzOnline.
Hinweis: „Steuerleicht” hieß bisher „Du machst es selbst, aber wir geben dir einen Spickzettel”. Für neue Konten ist daraus „steuereinfach” geworden. Für alle anderen gilt der Spickzettel noch eine Weile.
Die Steuersätze
| Ertrag | Steuersatz |
|---|---|
| Kursgewinne, Dividenden, Fondserträge (inkl. ausschüttungsgleiche Erträge, auch Geldmarktfonds) | 27,5 % |
| Zinsen aus Bankeinlagen | 25 % |
| Krypto-ETPs (sind Wertpapiere) | 27,5 % |
Die Sätze sind für beide Kontoarten gleich. Der Unterschied liegt darin, wer abführt: bei neuen Konten Scalable, bei Bestandskonten bis zur Umstellung du selbst über die Veranlagung (BMF-Steuerbuch 2026, S. 13). Welche Produkte die Steuereinfachheit im Detail abdeckt, listet Scalable auf der Info-Seite nicht einzeln auf.
Was das praktisch bedeutet
Neues Konto (ab 08.10.2026):
- Keine Steuererklärung wegen Scalable. Die KESt ist mit dem Abzug erledigt.
- Verlustausgleich: Innerhalb des Scalable-Depots automatisch. Über mehrere Banken hinweg nur über die Verlustausgleichsoption in der E1kv. Wie das geht, steht in meinem Steuer-Gameplan für Anleger.
Bestandskonto (bis zur Umstellung):
- Du musst eine Steuererklärung machen. Kapitaleinkünfte ohne KESt-Abzug sind einer der Gründe für eine Pflichtveranlagung.
- Verlustausgleich: Erledigst du über die E1kv – der Steuerreport liefert dir die Werte.
- Quellensteuer: Bei ausländischen Dividenden ist die Quellensteuer lt. DBA meist bis 15 % auf die österreichische Steuer anrechenbar. Was darüber hinaus einbehalten wurde, bekommst du nur per Antrag im Quellenstaat zurück.
- Belege aufbewahren: Steuerreport und Jahresunterlagen 7 Jahre aufheben.
Für wen passt Scalable jetzt?
| Du bist… | Passt Scalable? |
|---|---|
| Einsteiger, der nie wieder an FinanzOnline denken will | Ja – ein neues Konto ist seit 08.10.2026 steuereinfach |
| Bestandskunde | Ja, aber bis zum Wechsel bleibt die E1kv mit dem Steuerreport |
| Vielhandler, dem Desktop und günstige Einzelorders wichtig sind | Ja |
Die 6 häufigsten Anfängerfehler
| Fehler | Folge | Besser |
|---|---|---|
| Auf der deutschen Seite registriert | Falsche Konditionen, Verwirrung beim Steuer-Setup | Länderauswahl: Österreich |
| Als Bestandskunde glauben, Scalable führt die KESt schon ab | Keine Steuererklärung gemacht → Nachzahlung, eventuell Anspruchszinsen | Bis zur Umstellung E1kv mit dem Steuerreport ausfüllen. Steuereinfach sind nur Konten ab 08.10.2026 |
| PRIME+ abgeschlossen, obwohl nur Sparplan | 59,88 € Abo-Kosten im Jahr ohne Nutzen | FREE reicht für reine Sparpläne |
| Nicht-Meldefonds bespart | Nachteilige Pauschalbesteuerung | ISIN vorher auf my.oekb.at prüfen |
| Abgelaufener Ausweis beim Video-Ident | Ident abgelehnt, alles nochmal | Ablaufdatum vorher checken |
| Nicht gewusst, dass Cash ohne PRIME+ in Geldmarktfonds liegen kann | Überraschung bei Steuer und Einlagensicherung | Verwahrart in der App prüfen |
Stand ¹ Hinweis zu Zinsen und Gebühren
FAQ
Kann ich Scalable Capital am PC eröffnen?
Ja. Die Registrierung funktioniert im Browser und in der App.
Wie lange dauert die Kontoeröffnung?
Die Anmeldung selbst rund 15 Minuten. Nach erfolgreichem Ident laut Scalable bis zu 3 Bankarbeitstage bis zur Eröffnung.
Ist Scalable Capital steuereinfach in Österreich?
Für Konten, die ab 8. Oktober 2026 eröffnet wurden: ja. Scalable führt die KESt automatisch ab. Bestandskunden werden erst umgestellt, ein Datum gibt es nicht (Stand 09.10.2026). Bis dahin bekommst du einen kostenlosen KPMG-Steuerreport und trägst die Werte selbst in die E1kv ein.
Ich bin Bestandskunde. Muss ich für die Umstellung etwas tun?
Vorerst nicht. Scalable meldet sich per E-Mail, sobald der Wechsel zur österreichischen Niederlassung möglich ist. Lies diese Mail genau, weil ein nicht gemeldeter Depotübertrag steuerlich als Verkauf gelten kann.
Brauche ich PRIME+?
Für einen reinen ETF-Sparplan: nein. PRIME+ lohnt sich für häufige Einzelorders unter den Gratis-Schwellen oder wenn du mehr als 100.000 € Cash ausschließlich auf Bankkonten verteilt haben willst.
Kann ich mich mit dem österreichischen Personalausweis identifizieren?
Per POSTIDENT-Video ja, sofern das Dokument auf der POSTIDENT-Ausweisliste steht. Die schnelle eID-Variante funktioniert nur mit deutschen Dokumenten.
Weiterlesen
- Scalable gegen den direkten Konkurrenten: Trade Republic oder Scalable Capital
- Bestandskunde? Wie du die Scalable-Erträge in die E1kv bringst: Steuer-Gameplan für Anleger
- Alle Broker mit Steuerstatus: Depot-Vergleichsrechner
- Noch unsicher, welcher ETF und welche Strategie? Investieren anfangen in Österreich