Anleitung: Kommunalkredit Invest Festgeld & Tagesgeld eröffnen (Schritt-für-Schritt)
Werbung | Stand: Oktober 2026 | Autor: Markus Schachl
Geprüft am : Zinssätze für Festgeld, Tagesgeld und Transferkonto, Kontomodell, Eröffnung und Legitimation, Entgelte, Einlagensicherung, Eigentümer (kommunalkreditinvest.at samt FAQ, Konditionenblatt Festgeld vom 08.10.2026, Konditionenblatt Tagesgeld vom 01.02.2024, Konditionenblatt Transferkonto vom 27.09.2017, Preis- und Leistungsverzeichnis vom 31.07.2023, Besondere Bedingungen Festgeld, Informationsbogen für den Einleger, Impressum). Steuer: BMF. Die Abläufe stammen von den Seiten der Bank, nicht aus einem eigenen Konto.
Mit * markierte Links sind Affiliate-Links: Eröffnest du darüber ein Konto, bekomme ich eine Provision. Für dich ändert sich nichts. Mehr dazu
¹ Zinsen bzw. Gebühren können sich geändert haben. Werte aus dem Vergleichsrechner aktualisieren sich hier automatisch, alle anderen Zahlen und Screenshots gelten zum genannten Datum. Die aktuellen Konditionen findest du im Tagesgeld-Vergleichsrechner oder auf der .
Warum überhaupt Kommunalkredit Invest?
Kommunalkredit Invest ist ein reines Sparangebot: Festgeld, Tagesgeld, sonst nichts. Kein Girokonto, keine Karte, kein Depot. Interessant ist es wegen des Festgelds. Die Bank sitzt in Österreich, zieht die KESt selbst ab und unterliegt der österreichischen Einlagensicherung. Mit den Einlagen finanziert sie nach eigenen Angaben Infrastruktur: Energie, Verkehr, Spitäler, Glasfaser.
| Punkt | Kommunalkredit Invest |
|---|---|
| Bank | Kommunalkredit Austria AG, Türkenstraße 9, 1090 Wien |
| Aufsicht | FMA und EZB (Impressum) |
| Eigentümer | 99,80 % Satere Beteiligungsverwaltungs GmbH, 0,20 % Österreichischer Gemeindebund. Hinter Satere stehen laut Impressum zu 80,2 % Fonds, die Altor verwaltet |
| Produkte | Transferkonto, Festgeld, Tagesgeld |
| Festgeld ab 10.000 € | 6 Monate 2,30 %, 12 Monate 3,00 %, 2 Jahre 3,30 %, 5 bis 10 Jahre 3,40 % |
| Festgeld unter 10.000 € | jeweils 0,60 Prozentpunkte weniger |
| Tagesgeld | 0,01 % p. a. |
| Mindesteinlage | Keine |
| Höchstbetrag | 500.000 € pro Kunde über alle Konten |
| Kosten | Kontoführung kostenlos |
| Steuer | Steuereinfach, 25 % KESt zieht die Bank ab |
| Einlagensicherung | Einlagensicherung AUSTRIA, 100.000 € pro Person |
| Hilfe | Telefon und E-Mail, Montag bis Freitag 8 bis 19 Uhr. Keine Filialen |
👉
Inhalt
- So funktioniert das Kontomodell
- Zinsen und Kosten
- Vorbereitung
- Eröffnung Schritt für Schritt
- Legitimation: Upload plus 1 Euro oder Video
- Erster Login und Einzahlung
- Sektion A: Festgeld anlegen
- Sektion B: Tagesgeld
- Steuer-Info: Steuereinfach
- Die 6 häufigsten Fehler
- FAQ
So funktioniert das Kontomodell
Es gibt drei Ebenen. Wer das einmal verstanden hat, findet sich im Online Banking sofort zurecht.
| Ebene | Was | Wofür |
|---|---|---|
| Referenzkonto | Dein Girokonto bei einer österreichischen Bank | Nur von dort zahlst du ein, nur dorthin zahlst du aus |
| Transferkonto | Wird bei der Eröffnung angelegt | Drehscheibe zwischen Girokonto und Veranlagung, 0,01 % Zinsen |
| Festgeld / Tagesgeld | Legst du im Online Banking an | Die eigentliche Veranlagung |
Stand ¹ Hinweis zu Zinsen und Gebühren
Geld hinein: Referenzkonto → Transferkonto → Festgeld oder Tagesgeld. Geld heraus: Festgeld oder Tagesgeld → Transferkonto → Referenzkonto.
Die Regeln dazu, alle aus der FAQ der Bank:
- Einzahlungen von einem anderen Konto als dem Referenzkonto sind nicht möglich. Bareinzahlungen auch nicht.
- Auszahlungen vom Transferkonto gehen ausnahmslos aufs Referenzkonto.
- Das Referenzkonto änderst du nur schriftlich, mit dem Formular „Änderung Kundenstammdaten“ per E-Mail oder Post.
- Umbuchungen zwischen Transferkonto und Festgeld bzw. Tagesgeld führt die Bank laut Preis- und Leistungsverzeichnis taggleich aus.
Am Transferkonto gibt es 0,01 % Zinsen. Geld, das dort liegt, arbeitet nicht.
Zinsen und Kosten
Festgeld
Die Zinssätze gelten vor KESt und für die gesamte Laufzeit. Stand des Konditionenblatts: 08.10.2026.
| Laufzeit | ab 10.000 € | unter 10.000 € |
|---|---|---|
| 6 Monate | 2,30 % | 1,70 % |
| 12 Monate | 3,00 % | 2,40 % |
| 18 Monate | 3,00 % | 2,40 % |
| 2 Jahre | 3,30 % | 2,70 % |
| 3 Jahre | 3,30 % | 2,70 % |
| 5 Jahre | 3,40 % | 2,80 % |
| 8 Jahre | 3,40 % | 2,80 % |
| 10 Jahre | 3,40 % | 2,80 % |
Die Schwelle bei 10.000 € zählt. Ein Beispiel für 12 Monate: 9.000 € bringen zu 2,40 % 216 € Zinsen, nach KESt 162 €. 10.000 € bringen zu 3,00 % 300 €, nach KESt 225 €. Wer knapp unter der Schwelle liegt, rechnet besser nach.
Die Bank hat die Sätze heuer mehrmals geändert. Was am Tag deiner Veranlagung gilt, steht im Konditionenblatt. Den Vergleich mit anderen Banken zeigt der Festgeld-Rechner. Er rechnet bei Kommunalkredit Invest mit den Sätzen ab 10.000 €.
Tagesgeld und Transferkonto
| Konto | Zinssatz p. a. | Zinsgutschrift |
|---|---|---|
| Tagesgeld | 0,01 % (Basiszins 0,01 %, Bonuszins 0,00 %) | quartalsweise |
| Transferkonto | 0,01 % | quartalsweise |
Stand ¹ Hinweis zu Zinsen und Gebühren
Entgelte
| Leistung | Preis |
|---|---|
| Kontoführung | kostenlos |
| Kontoauszüge und Dokumente im Online-Postfach | kostenlos |
| Kontoauszug oder Dokument per Post | 4,00 € inklusive Porto |
| Erträgnisaufstellung, Saldenbestätigung | kostenlos |
Stand ¹ Hinweis zu Zinsen und Gebühren
Vorbereitung
| Was | Warum |
|---|---|
| Privatperson, mindestens 18 Jahre | Voraussetzung. Für Unternehmen und Gemeinden verweist die Bank auf Kommunalkredit Direkt |
| Hauptwohnsitz in Österreich | Voraussetzung |
| Veranlagung auf eigene Rechnung | Du legst dein eigenes Geld an, nicht das einer anderen Person |
| Ausweis: Personalausweis, Scheckkarten-Führerschein oder Reisepass, gültig | Legitimation |
| Handynummer | Bestätigungscode, Zugangsdaten und TANs kommen per SMS |
| Referenzkonto | Dein Girokonto bei einer österreichischen Bank, die IBAN gibst du im Antrag an |
| E-Mail-Adresse | Die Bank schickt ein Begrüßungs-E-Mail und später Erinnerungen |
| Steuernummer (TIN) | Die FAQ erklärt den Begriff, halte sie bereit |
| Kamera und Mikrofon | Nur für die Videolegitimation |
Gemeinschaftskonto: Möglich, wenn das Referenzkonto auf beide Antragsteller lautet. Jeder bekommt eigene Zugangsdaten. Die Videolegitimation gibt es nur bei Einzelkonten.
Eröffnung Schritt für Schritt
Der Antrag läuft im Browser, auch am Handy. Eine App erwähnt die Bank auf den geprüften Seiten nicht.
Schritt 1: „Konto eröffnen“
 kommunalkreditinvest.at am Handy, aufgenommen am 11.10.2026.
- Tippe auf „Konto eröffnen“ ①.
👉
Schritt 2: Handynummer eingeben
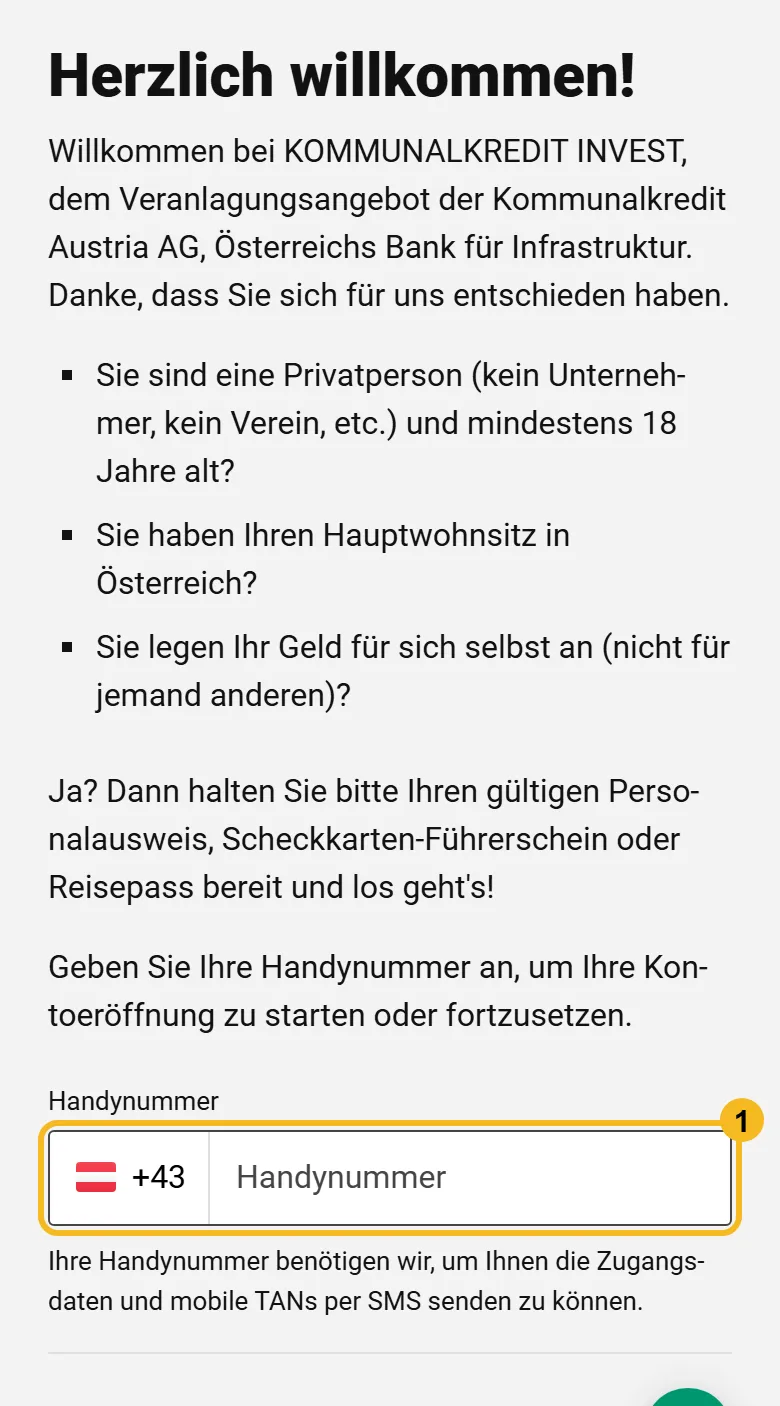 Antragsstart: Voraussetzungen und Handynummer.
- Prüfe die drei Voraussetzungen: Privatperson ab 18, Hauptwohnsitz in Österreich, eigenes Geld.
- Gib deine Handynummer ein ① und tippe unten auf „Weiter“. Du bekommst einen Bestätigungscode per SMS.
- Mit Handynummer und SMS-Code kommst du nach einer Unterbrechung an die Stelle zurück, an der du aufgehört hast. Die Bank löscht die Zwischendaten fünf Tage nach der letzten Aktivität.
Was der Antrag abfragt
Die weiteren Bildschirme liegen hinter dem SMS-Code. Ich zeige sie hier nicht. Aus der FAQ der Bank ergibt sich, was du angibst:
- Persönliche Daten und E-Mail-Adresse.
- Referenzkonto: die IBAN deines Girokontos.
- Zustellung: Kontoauszüge und Steuerbescheinigungen kostenfrei im Online-Postfach oder kostenpflichtig per Post. Das Postfach kostet nichts, ein Brief 4,00 €.
- Einzel- oder Gemeinschaftskonto.
- Art der Legitimation: siehe nächster Abschnitt.
Legitimation: Upload plus 1 Euro oder Video
Beide Wege laufen ohne Post.
| Weg | Ablauf | Hinweis |
|---|---|---|
| Dokumentenupload mit Referenzüberweisung | Foto oder Scan des Ausweises hochladen, dann 1 Euro vom Referenzkonto auf das für dich reservierte Transferkonto überweisen | |
| Videolegitimation | Weiterleitung zum Partner WebID Solutions GmbH. Im Videotelefonat hältst du den Ausweis in die Kamera und bestätigst mit einer TAN | Nur bei Einzelkonten. Dauert laut Bank wenige Minuten |
Vorgaben für den Upload:
| Ausweis | Welche Seiten |
|---|---|
| Personalausweis | Vorder- und Rückseite |
| Scheckkarten-Führerschein | Vorderseite |
| Reisepass | Aufgeklappte Seite mit Personendaten und Foto |
Dateiformate: .jpg, .png oder .pdf. Höchstens 5 MB.
Wenn das Video nicht klappt: Starte die Videolegitimation noch einmal. Hilft das nicht, öffne das Begrüßungs-E-Mail der Bank. Der Link „Zur Legitimation“ lässt dich die Art der Legitimation neu wählen. Nimm dann den Upload mit Referenzüberweisung.
Danach: Die Bank prüft den Antrag laut FAQ innerhalb weniger Tage. Für Festgeld und Tagesgeld brauchst du später keine weitere Legitimation.
Erster Login und Einzahlung
Schritt 1: Zugangsdaten
- Kundennummer und Initial-Passwort kommen per SMS, aus Sicherheitsgründen in zwei getrennten SMS.
- Beim ersten Einstieg vergibst du ein neues Passwort: 12 bis 50 Zeichen, mindestens ein Großbuchstabe, ein Kleinbuchstabe, eine Ziffer und ein Sonderzeichen.
- Aufträge und Datenänderungen bestätigst du mit einer TAN per SMS.
- Nach dreimal falschem Passwort sperrt die Bank den Zugang. Die Sperre hebt der Kundenservice auf.
Schritt 2: Geld einzahlen
- Überweise den Anlagebetrag vom Referenzkonto auf dein Transferkonto.
- Von dort veranlagst du weiter. Am Transferkonto selbst gibt es 0,01 %.
Im Online Banking nennt die FAQ drei Bereiche: „Meine Daten“ (Stammdaten, Passwort, Handynummer für die TAN), „Postfach“ (Kontoauszüge, Steuerbescheinigungen) und „Anfrage“ (Nachricht an den Kundenservice).
Sektion A: Festgeld anlegen
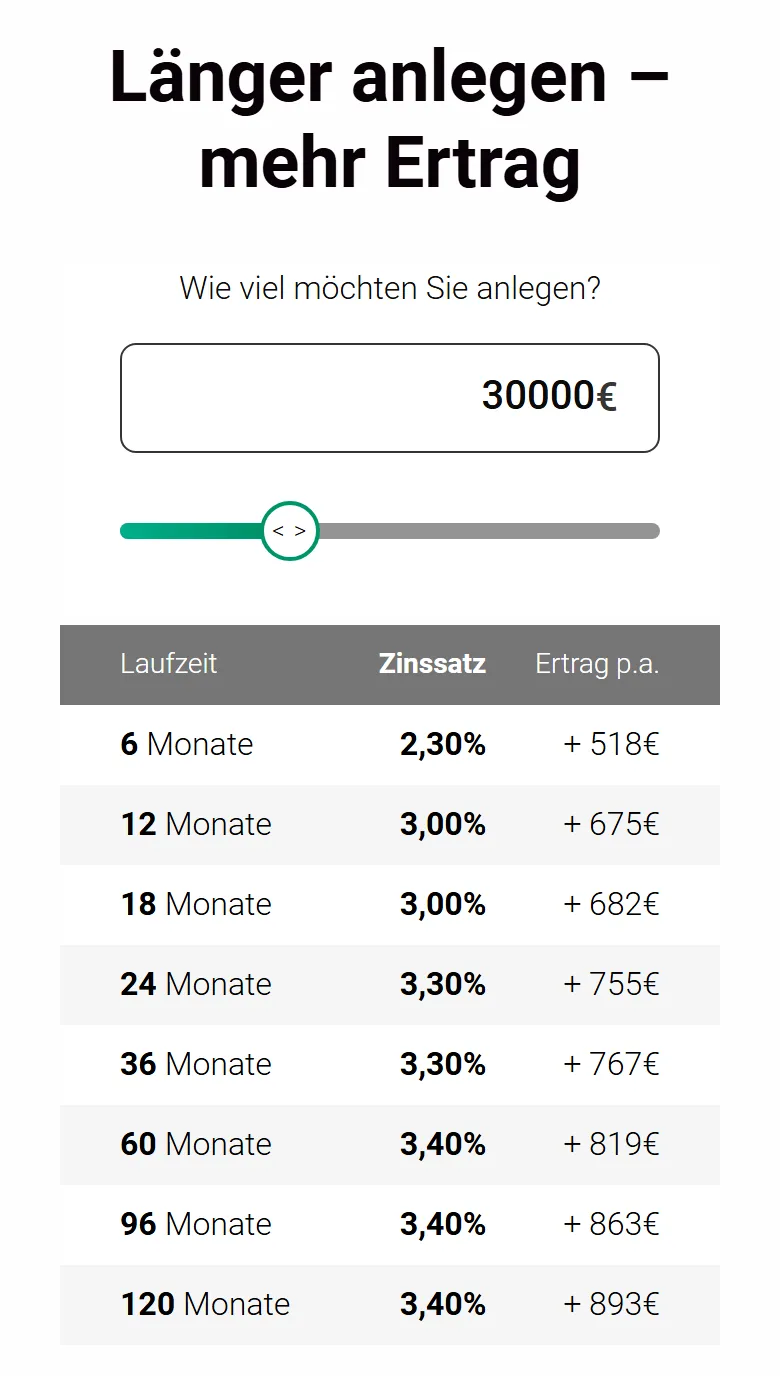 Zinstabelle auf der Festgeld-Seite am 11.10.2026, hier für 30.000 €. Unter 10.000 € zeigt sie niedrigere Sätze.
Stand ¹ Hinweis zu Zinsen und Gebühren
Schritt A1: Festgeld eröffnen
Im Online Banking veranlagst du vom Transferkonto in ein Festgeld. Du legst fest:
- Betrag. Es gibt keine Mindesteinlage. Ab 10.000 € gilt der höhere Zinssatz.
- Laufzeit. 6, 12 oder 18 Monate, 2, 3, 5, 8 oder 10 Jahre.
- Zinsvariante, wenn die Laufzeit länger als 12 Monate ist.
Nach dem Abschluss legt dir die Bank eine Bestätigung mit Betrag, Laufzeit und Zinssatz ins Postfach. Die einzelnen Bildschirme dazu liegen hinter dem Login.
Schritt A2: Zinsvariante wählen
| Variante | Was passiert | Passt, wenn |
|---|---|---|
| Zinsauszahlung | Die Zinsen kommen jährlich zum Abschlussdatum aufs Transferkonto, abzüglich KESt | du die Zinsen laufend verwenden willst |
| Endfälligkeit der Zinsen | Zinsen samt Zinseszinsen kommen am Laufzeitende mit dem Anlagebetrag aufs Transferkonto, abzüglich KESt | du den höchsten Ertrag willst |
Bei Laufzeiten bis genau 12 Monate gibt es nur die Zahlung am Laufzeitende.
Ausgezahlte Zinsen landen am Transferkonto und bringen dort 0,01 %. Wer sie nicht braucht, fährt mit der Endfälligkeit besser. Die Bank schreibt dazu selbst: „Dadurch erzielen Sie den optimalen Ertrag.“
Schritt A3: Die Regeln kennen
- Keine Zuzahlungen. Den Betrag wählst du bei der Eröffnung. Für mehr Geld eröffnest du ein weiteres Festgeld.
- Keine vorzeitige Auflösung. Nach dem 14-tägigen Rücktrittsrecht ist sie vertraglich nicht vorgesehen. Die Bedingungen lassen nur die außerordentliche Kündigung aus wichtigem Grund zu.
- Keine automatische Verlängerung. 30 Tage vor Ablauf bekommst du ein Erinnerungs-E-Mail. Am Laufzeitende bucht die Bank Anlagebetrag und Zinsen aufs Transferkonto. Von dort kannst du am selben Tag neu veranlagen.
- Keine Abtretung, keine Verpfändung.
Die Bedingungen sehen vor, dass die Bank künftig eine Wiederveranlagung auf Antrag im Online Banking anbieten kann. Laut FAQ gibt es sie derzeit nicht.
Tipp – Zinsleiter: Weil vorzeitig nichts geht, lohnt sich das Aufteilen. Statt alles auf fünf Jahre zu binden, legst du mehrere Festgelder mit gestaffelten Laufzeiten an. So wird regelmäßig ein Teil frei. Achte dabei auf die Schwelle: Jedes einzelne Festgeld unter 10.000 € bekommt den niedrigeren Zinssatz.
Zehn Jahre sind eine lange Zeit ohne Zugriff. Lege nur Geld fest, das du in dieser Zeit sicher nicht brauchst.
👉
Sektion B: Tagesgeld
 Tagesgeld-Seite der Bank am 11.10.2026.
Stand ¹ Hinweis zu Zinsen und Gebühren
| Punkt | Kommunalkredit Invest Tagesgeld |
|---|---|
| Zinssatz p. a. | 0,01 %, laut Konditionenblatt gleich für Beträge unter und ab 10.000 € |
| Zusammensetzung | Basiszins 0,01 % plus Bonuszins 0,00 % |
| Bonuszins | Freiwillig und unverbindlich, gilt jeweils für einen Monat und verlängert sich, solange die Bank nichts anderes mitteilt |
| Zinsgutschrift | Quartalsweise aufs Tagesgeldkonto, abzüglich KESt |
| Mindesteinlage | Keine |
| Verfügbarkeit | Täglich |
Stand ¹ Hinweis zu Zinsen und Gebühren
Bei 0,01 % bringen 10.000 € in einem Jahr 1 € Zinsen vor Steuer. Das Tagesgeld ist hier derzeit ein Parkplatz zwischen zwei Festgeldern. Was andere Banken zahlen, zeigt der Tagesgeld-Rechner.
Schritt B1: Tagesgeld anlegen
- Im Online Banking vom Transferkonto ins Tagesgeld veranlagen.
Schritt B2: Geld zurückholen
- Betrag vom Tagesgeldkonto aufs Transferkonto übertragen.
- Vom Transferkonto aufs Referenzkonto überweisen.
Die zwei Schritte dienen laut Bank der Sicherheit.
Steuer-Info: Steuereinfach
Die Kommunalkredit Austria AG zieht die KESt selbst ab. In der FAQ steht: Zinserträge aus Sparguthaben unterliegen der Kapitalertragsteuer von 25 %, sie wird automatisch abgeführt, du musst die Zinsen nicht in der Steuererklärung berücksichtigen.
| Ertrag | Steuer | Wer kümmert sich? |
|---|---|---|
| Zinsen Festgeld | 25 % KESt | Die Bank, bei jeder Zinszahlung |
| Zinsen Tagesgeld | 25 % KESt | Die Bank, bei der Quartalsgutschrift |
| Zinsen Transferkonto | 25 % KESt | Die Bank |
Das BMF bestätigt den Grundsatz: Bei Zinsen aus Bankeinlagen behält die inländische Bank die KESt ein. Damit ist die Einkommensteuer abgegolten (Endbesteuerung), die Zinsen gehören nicht in die Steuererklärung.
Wenig Einkommen? Liegt dein Steuersatz im Durchschnitt unter 25 %, kannst du laut BMF beantragen, dass die Zinsen mit dem niedrigeren Tarif besteuert werden (Regelbesteuerungsoption). Dann lohnt sich die Steuererklärung doch.
Unterlagen: Steuerbescheinigungen und Kontoauszüge liegen im Postfach des Online Bankings. Eine Erträgnisaufstellung erstellt die Bank kostenlos.
Das ist keine Steuerberatung. Bei Sonderfällen hilft ein Steuerberater.
Die 6 häufigsten Fehler
| Fehler | Folge | Besser |
|---|---|---|
| Knapp unter 10.000 € anlegen | 0,60 Prozentpunkte weniger Zins | Schwelle beachten, auch beim Aufteilen |
| Festgeld für Geld, das du brauchen könntest | Keine vorzeitige Auflösung | Laufzeiten staffeln, Reserve woanders halten |
| Geld am Transferkonto oder Tagesgeld liegen lassen | 0,01 % Zinsen | Gleich veranlagen oder zurück aufs Girokonto |
| Auf eine automatische Verlängerung warten | Nach Ablauf liegt alles am Transferkonto | Erinnerungs-E-Mail 30 Tage vorher ernst nehmen |
| Von einem anderen Konto einzahlen | Nicht möglich | Nur vom Referenzkonto |
| Mehr als 100.000 € bei einer Bank | Darüber greift die Einlagensicherung in der Regel nicht | Auf mehrere Banken verteilen |
Stand ¹ Hinweis zu Zinsen und Gebühren
FAQ
Brauche ich ein Girokonto bei der Kommunalkredit?
Nein. Die Bank bietet keines an. Dein bestehendes Girokonto bei einer österreichischen Bank ist das Referenzkonto.
Wie lange dauert die Eröffnung?
Den Antrag füllst du laut Bank in wenigen Minuten aus. Die Prüfung dauert wenige Tage, dann kommen die Zugangsdaten per SMS.
Gibt es eine Mindesteinlage?
Nein, weder beim Festgeld noch beim Tagesgeld. Beim Festgeld gilt ab 10.000 € der höhere Zinssatz.
Gibt es eine Höchstgrenze?
Ja. 500.000 € pro Kunde über alle Konten bei Kommunalkredit Invest, Zinsen zählen nicht mit. Beträge darüber kann die Bank zurückweisen und verzinst sie nicht.
Kann ich das Festgeld vorzeitig auflösen?
Nein. Nach dem 14-tägigen Rücktrittsrecht ist das vertraglich nicht vorgesehen.
Verlängert sich das Festgeld automatisch?
Nein. Am Laufzeitende kommen Anlagebetrag und Zinsen aufs Transferkonto. 30 Tage vorher erinnert dich die Bank per E-Mail.
Ist Kommunalkredit Invest steuereinfach?
Ja. Die Bank führt die KESt von 25 % automatisch ab.
Wie sicher ist mein Geld?
Zuständig ist die Einlagensicherung AUSTRIA. Gesichert sind 100.000 € pro Person und Bank, bei einem Gemeinschaftskonto mit zwei Inhabern 200.000 €. Einlagen bei Kommunalkredit, Kommunalkredit Invest und Kommunalkredit Direkt zählen zusammen, weil es dieselbe Bank ist. Die Erstattungsfrist beträgt laut Informationsbogen 7 Arbeitstage.
Wem gehört die Bank?
Laut Impressum zu 99,80 % der Satere Beteiligungsverwaltungs GmbH und zu 0,20 % dem Österreichischen Gemeindebund. Hinter Satere stehen zu 80,2 % Fonds, die Altor verwaltet.
Weiterlesen
- Festgeld im Vergleich: Festgeld-Rechner
- Täglich verfügbares Geld: Tagesgeld-Rechner
- Was aus Zinsen über die Jahre wird: Zinseszinsrechner
- Festgeld bei anderen österreichischen Banken: Anleitung easybank, Anleitung BAWAG, Anleitung bank99 und Anleitung DADAT
- Festgeld und Tagesgeld beim Broker: Anleitung Scalable Capital und Anleitung Trade Republic
- Mehr als Zinsen: Investieren anfangen in Österreich