Anleitung: Mintos Anmeldung & erstes Investment (Schritt-für-Schritt)
Werbung | Stand: Oktober 2026 | Autor: Markus Schachl
Geprüft am : Lizenz und Dienstleistungsfreiheit (Register der Latvijas Banka), Anlegerentschädigung, Notes und Basisprospekt, Rückkaufverpflichtung, Core Loans und Auszahlung, Gebühren, Ein- und Auszahlung, Identitätsprüfung, Verzugsfälle und Kreditstatistik, Bonusbedingungen, Quellensteuer und Steuerbericht (mintos.com samt Gebühren, Kreditstatistik und Registrierung; Hilfe-Center, 458 Artikel; Basisprospekt SIA Mintos Finance No.3 vom 08.05.2026); Steuer (§ 27a EStG im RIS, BMF „Kapitalerträge im engeren Sinn" mit Stand 01.01.2026, Formular E 1kv 2025, DBA Österreich–Lettland im RIS). Die Abläufe stammen von den Seiten des Anbieters, nicht aus einem eigenen Mintos-Konto.
Mit * markierte Links sind Affiliate-Links: Eröffnest du darüber ein Konto, bekomme ich eine Provision. Für dich ändert sich nichts. Mehr dazu
¹ Zinsen bzw. Gebühren können sich geändert haben. Werte aus dem Vergleichsrechner aktualisieren sich hier automatisch, alle anderen Zahlen und Screenshots gelten zum genannten Datum. Die aktuellen Konditionen findest du im P2P-Vergleichsrechner oder auf der .
Mintos im Überblick
Betreiber ist die AS Mintos Marketplace in Riga, Registernummer 40103903643. Die Latvijas Banka führt sie als Wertpapierfirma mit der Lizenz Nr. 06.06.08.719/534, gültig seit 17.08.2021. Für Österreich ist die Dienstleistungsfreiheit seit 27.09.2023 eingetragen.
| Punkt | Mintos |
|---|---|
| Aufsicht | Latvijas Banka, Wertpapierfirma nach MiFID, Lizenz seit 17.08.2021, Österreich seit 27.09.2023 |
| Was du bei Krediten kaufst | Notes: Schuldverschreibungen einer Mintos-Zweckgesellschaft, gedeckt durch 6 bis 20 Kredite einer Kreditfirma, je Paket eine ISIN |
| Weitere Produkte | Anleihen, ETFs, Aktien, Immobilien-Notes, Krypto-ETPs, Smart Cash (Geldmarktfonds) |
| Zins Kredite | Kreditstatistik: 10,32 % gewichteter Durchschnitt aller offenen Kredite. Core Loans: 9,2 % (Startseite, 16.10.2026) |
| Mindestbetrag | Notes 50 € pro Paket am Erstmarkt, ETFs und Aktien ab 1 € |
| Kosten | Core Loans 0,39 % pro Jahr, Verkauf am Sekundärmarkt 0,85 %, ETFs und Aktien ohne Ordergebühr, Inaktivität 4,90 € pro Monat |
| Rückkaufverpflichtung | Ja, von der Kreditfirma, ab 60 Tagen Verzug. Nur so gut wie die Kreditfirma |
| Einlagensicherung | Nein |
| Anlegerentschädigung | Ja, bis 20.000 €, nur wenn Mintos selbst Geld oder Wertpapiere nicht herausgeben kann |
| Quellensteuer | 5 % Lettland auf Zinsen aus Notes, wenn du Steuernummer und „Privatperson” bestätigst, sonst 25,5 % |
| Steuer in Österreich | Kein KESt-Abzug, du erklärst selbst. Notes 27,5 %, alte Forderungen zum Tarif |
Stand ¹ Hinweis zu Zinsen und Gebühren
Wie P2P-Kredite grundsätzlich funktionieren und wo Mintos im Vergleich steht, liest du im Ratgeber P2P-Kredite in Österreich.
Inhalt
- Was du bei Mintos eigentlich kaufst
- Die Anlegerentschädigung und was sie nicht deckt
- Kosten
- Vorbereitung
- Anmeldung
- Sektion A: Einzahlen und Core Loans
- Sektion B: ETF-Sparplan
- Auszahlen und Steuerbericht
- Risiko-Check
- Steuern in Österreich
- Die 6 häufigsten Fehler
- FAQ
Was du bei Mintos eigentlich kaufst
Mintos vergibt selbst keine Kredite. Die Kredite kommen von Kreditfirmen aus Europa, Asien, Afrika und Lateinamerika. Seit der Lizenz läuft das über Wertpapiere:
- Die Kreditfirma vergibt Kredite an ihre Kunden.
- Sie verkauft die Forderungen an eine Zweckgesellschaft der Mintos-Gruppe (SIA Mintos Finance No. 1, 2, 3 …). Die Zweckgesellschaft hat laut Mintos kein anderes Geschäft.
- Die Zweckgesellschaft gibt dafür Notes aus, je Paket mit eigener ISIN und einem Nennwert von 0,01 € pro Stück.
- Du kaufst Notes und bekommst anteilig, was die Kreditkunden an Zins und Tilgung zahlen.
Für dich heißt das:
- Du bekommst nur, was hereinkommt. Laut Mintos hängen die Zahlungen auf die Notes vollständig an den Zahlungen der Kredite im Paket.
- Jede Kreditfirma hat ihren eigenen Basisprospekt, von der Latvijas Banka gebilligt. Der Prospekt von Sun Finance (SIA Mintos Finance No.3, 08.05.2026) nennt ausdrücklich ein öffentliches Angebot in Österreich. Das ist für die Steuer wichtig.
- Rückkaufverpflichtung: Ist ein Kredit mehr als 60 Tage im Verzug, muss die Kreditfirma ihn samt aufgelaufenen Zinsen zurückkaufen. Laut Mintos enthalten derzeit alle neuen Notes nur Kredite mit dieser Verpflichtung. Zahlt die Kreditfirma nicht, bekommst du das Geld möglicherweise nicht.
- Sicherheiten: Laut Hilfe-Center verpfändet die Kreditfirma bestimmte Forderungen an die Zweckgesellschaft. Im Konkurs der Kreditfirma muss die Zweckgesellschaft aber erst beweisen, dass die Forderungen nicht in die allgemeine Masse fallen.
Alte Kredite aus der Zeit vor den Notes
Wer schon vor den Notes bei Mintos war, kann noch Kredite aus Abtretungsverträgen halten. Das sind keine Wertpapiere, sondern gekaufte Forderungen. Für sie gilt die Anlegerentschädigung nicht, und steuerlich gehören sie in einen anderen Topf (siehe Steuern).
Wer Mintos bezahlt
Die Kreditfirmen bezahlen Mintos für das Listen der Kredite. Du zahlst die Gebühren aus dem Abschnitt Kosten.
Die Anlegerentschädigung und was sie nicht deckt
Mintos ist Mitglied des lettischen Anlegerentschädigungssystems nach der EU-Richtlinie 97/9/EG. Kann Mintos seinen Pflichten nicht nachkommen, bekommen Privatkunden die offenen Verbindlichkeiten von Mintos ersetzt, höchstens 20.000 €.
| Gedeckt | Nicht gedeckt |
|---|---|
| Mintos gibt dein Guthaben nicht heraus | Kursverluste |
| Mintos überträgt deine Wertpapiere nicht | Ausfall eines Kreditnehmers |
| Gilt auch für ETFs und alle anderen Finanzinstrumente auf Mintos | Ausfall einer Kreditfirma oder eines Emittenten |
| Fehlender Käufer am Sekundärmarkt | |
| Alte Kredite aus Abtretungsverträgen |
Geht Mintos pleite, bleiben deine Wertpapiere laut Mintos dein Eigentum. Das Verfahren überwacht die Latvijas Banka, ein Verwalter übernimmt. ETF-Anteile liegen laut Mintos auf einem getrennten Verwahrkonto auf deinen Namen.
Kurz gesagt: Die Entschädigung schützt dich vor einer schlampigen Plattform, nicht vor schlechten Krediten.
Kosten
Das Bild zeigt die Gebührenliste in Handybreite. Am Desktop ist die Anordnung etwas anders.
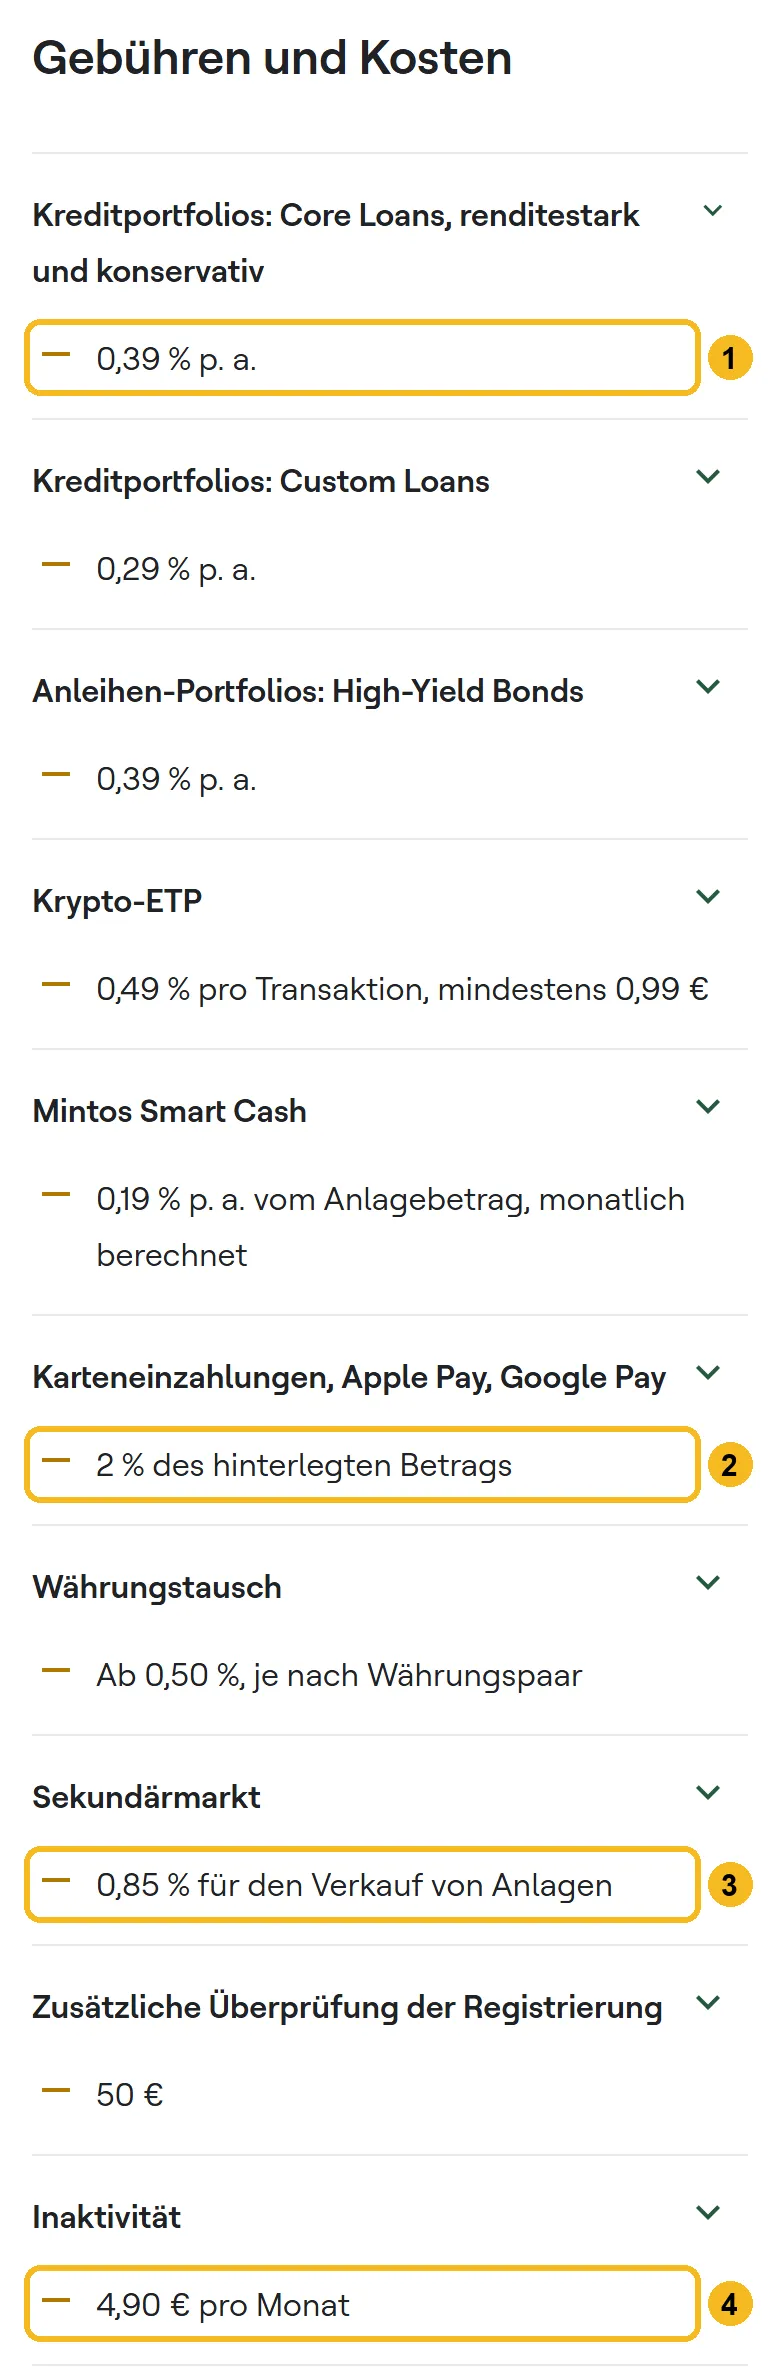 Gebührenseite am 16.10.2026: Core Loans 0,39 % pro Jahr ①, Karteneinzahlung 2 % ②, Verkauf am Sekundärmarkt 0,85 % ③, Inaktivität 4,90 € pro Monat ④.
Stand ¹ Hinweis zu Zinsen und Gebühren
| Posten | Kosten |
|---|---|
| Core Loans | 0,39 % pro Jahr vom Portfolio, täglich bewertet, monatlich abgezogen |
| Custom Loans | 0,29 % pro Jahr |
| Manuell gekaufte Kredite, ETFs, Aktien, Immobilien | 0 € |
| Smart Cash | 0,19 % pro Jahr |
| Verkauf am Sekundärmarkt | 0,85 % vom Verkaufspreis |
| Einzahlung per Überweisung | 0 € |
| Einzahlung per Karte, Apple Pay, Google Pay | 2 % |
| Auszahlung | 0 € |
| Währungstausch | ab 0,50 % |
| Inaktivität | 4,90 € pro Monat, wenn 360 Tage nichts passiert und du weder ETFs, Anleihen, Immobilien, Aktien, Krypto-ETPs noch Smart Cash hältst |
| Zusätzliche Prüfung bei der Registrierung | 50 €, nur für Wohnsitz außerhalb von EU, EWR und Schweiz |
Stand ¹ Hinweis zu Zinsen und Gebühren
Die 0,39 % bei Core Loans gehen direkt von deiner Rendite ab. Bei 9,2 % Zins bleiben vor Steuern rund 8,8 %.
Vorbereitung
| Was | Warum |
|---|---|
| 18 Jahre, Wohnsitz oder Staatsbürgerschaft in EU, EWR oder Schweiz | Voraussetzung laut Mintos |
| Reisepass oder Personalausweis mit Chip | Führerschein, Aufenthaltstitel und Ausweise ohne elektronische Merkmale nimmt Mintos nicht |
| Handykamera | Automatische Identitätsprüfung, Scans reichen nicht |
| Girokonto auf deinen Namen in einem SEPA-Land | Einzahlungen nur von Konten auf deinen Namen |
| Österreichische Steuernummer | Für den Quellensteuersatz von 5 % statt 25,5 % |
| Angaben zu Erfahrung, Zielen und Herkunft des Geldes | Pflicht für Wertpapierfirmen. Davon hängt ab, welche Produkte du nutzen darfst |
Anmeldung
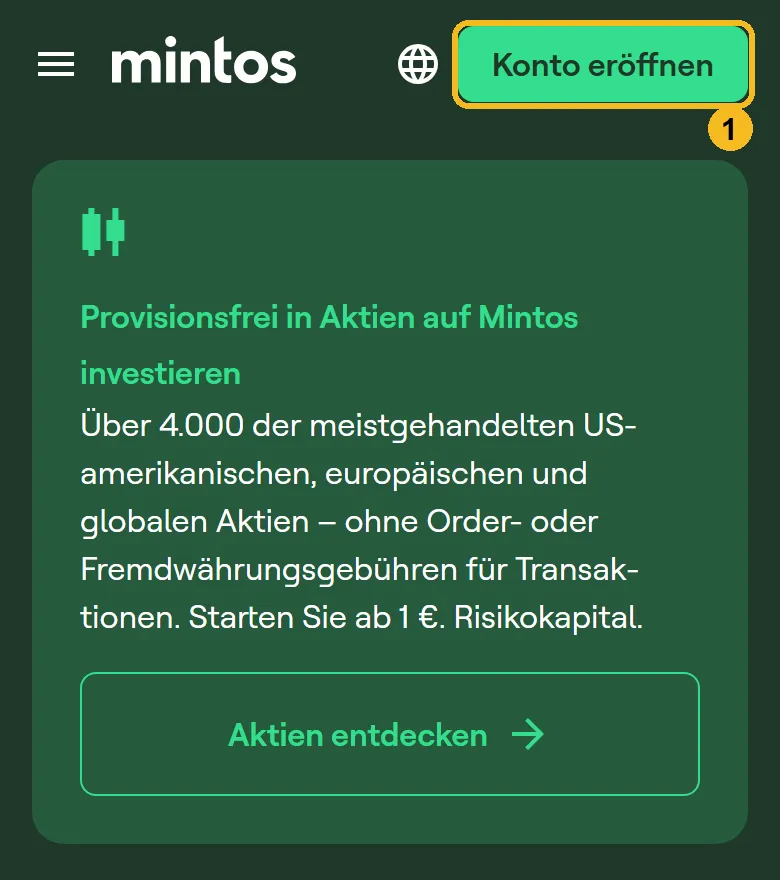 Startseite am 16.10.2026: „Konto eröffnen” ① führt zur Registrierung.
Schritt 1: Konto anlegen
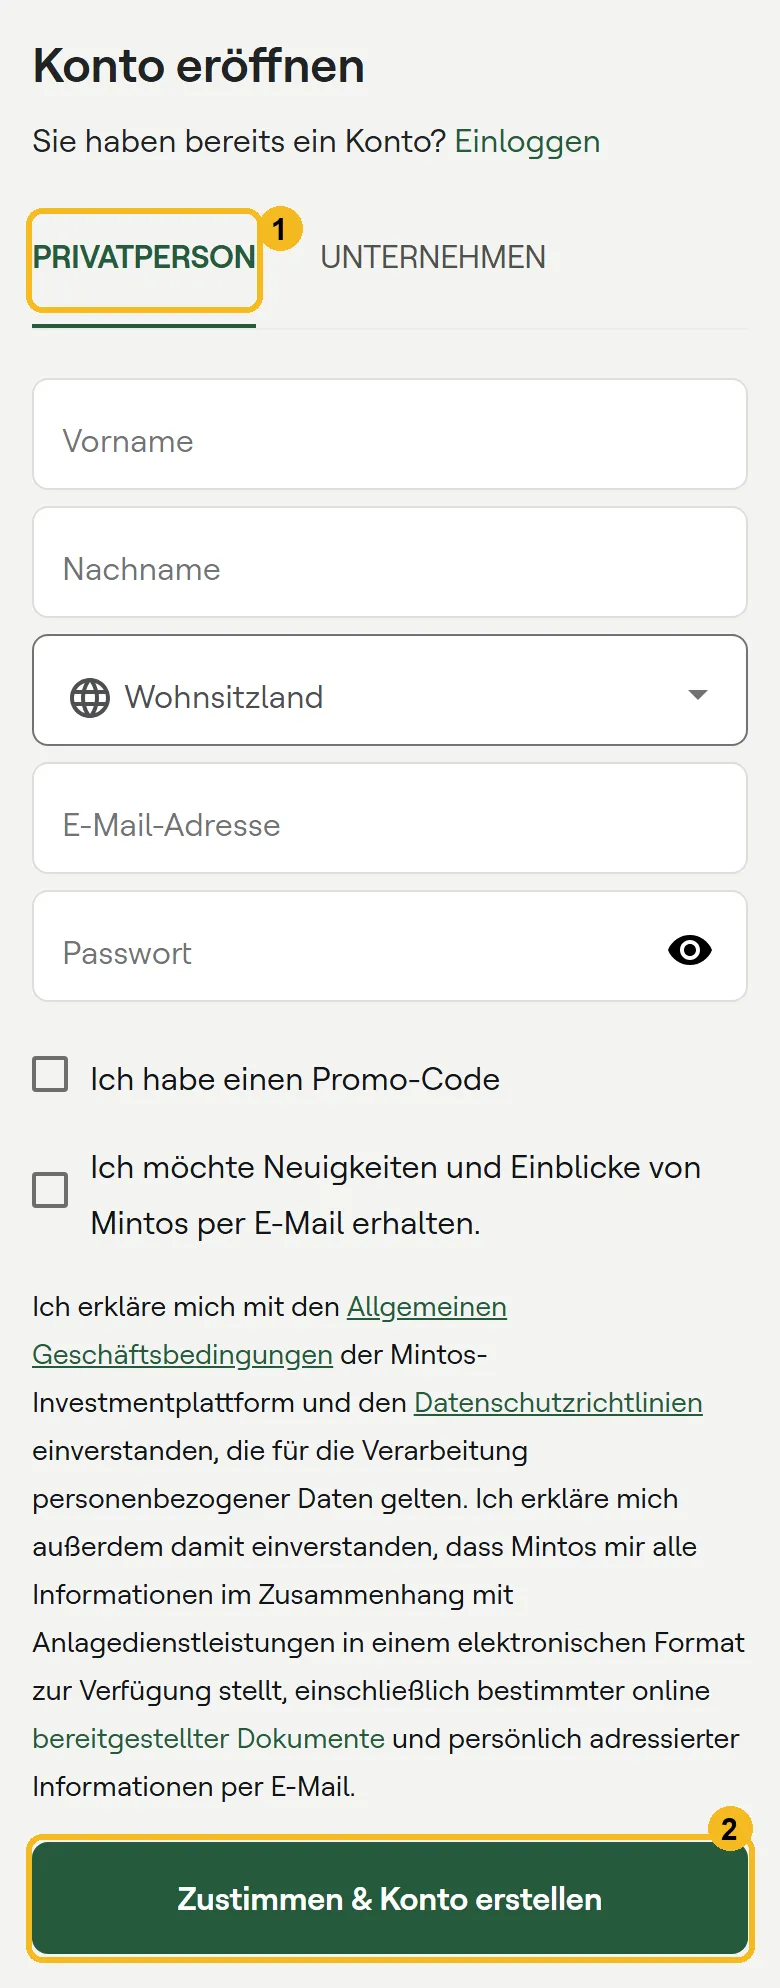 Registrierung am 16.10.2026: Reiter „Privatperson” ①, Formular ausfüllen, dann „Zustimmen & Konto erstellen” ②.
- Reiter „Privatperson” ① wählen.
- Vorname, Nachname, Wohnsitzland Österreich, E-Mail-Adresse und Passwort eingeben.
- Das Häkchen „Ich habe einen Promo-Code” ist optional. Ein Promo-Code lässt sich laut Mintos nicht mit dem Bonus über einen Partnerlink kombinieren.
- Das Newsletter-Häkchen ist freiwillig.
- Auf „Zustimmen & Konto erstellen” ② tippen. Damit stimmst du den Geschäftsbedingungen und der elektronischen Zustellung aller Dokumente zu.
Was danach abgefragt wird
Ab hier braucht es echte Daten, ich habe nichts abgeschickt. Die Liste stammt aus dem Hilfe-Center, nicht aus einem eigenen Durchlauf:
| Abschnitt | Inhalt |
|---|---|
| Persönliche Angaben | Geburtsdatum, Adresse, Telefonnummer |
| Steuerliche Angaben | Steuerwohnsitz und Steuernummer. Das Häkchen „Ich investiere als Privatperson” setzen, dann gilt am nächsten Tag der Quellensteuersatz von 5 % |
| Eignungs- und Angemessenheitstest | Erfahrung, Ziele, finanzielle Lage. Fällt er für Kredite negativ aus, kannst du Core Loans nicht aktivieren. Wiederholen geht höchstens zweimal in 30 Tagen |
| Identität | Ausweis vor die Kamera und Gesichtsabgleich, automatisch. Scans oder PDFs genügen laut Mintos nicht den gesetzlichen Anforderungen |
| Später möglich | Wohnsitznachweis und Nachweise zur Herkunft des Geldes |
Ohne abgeschlossene Identitätsprüfung kannst du nicht investieren. Ein Video- oder Post-Ident nennt Mintos nicht.
Sektion A: Einzahlen und Core Loans
Schritt A1: Geld einzahlen
- Oben rechts in der Brieftasche auf „Geld einzahlen”.
- Währung EUR wählen und die angezeigten Bankdaten übernehmen. Empfänger ist die Mintos Marketplace AS, das Konto liegt laut Hilfe-Center bei der LHV in Estland.
- Deine Mintos-Anleger-ID in den Verwendungszweck. Sonst kann Mintos die Zahlung nicht zuordnen.
| Weg | Was gilt | Kosten |
|---|---|---|
| SEPA-Überweisung | Nur von einem Konto auf deinen Namen. Bei Gemeinschaftskonten kann Mintos einen Nachweis verlangen | 0 € |
| Wise, Revolut | Nur mit einer persönlichen IBAN auf deinen Namen, keine Sammelkonten | 0 € bei Mintos |
| Karte, Apple Pay, Google Pay | Laut Gebührenseite möglich, Karten aus Österreich werden laut Hilfe-Center akzeptiert | 2 % |
Stand ¹ Hinweis zu Zinsen und Gebühren
Ein Artikel im Hilfe-Center (Stand 16.10.2026) schreibt dagegen, Einzahlungen per Karte oder PayPal würden nicht unterstützt. Ich würde ohnehin überweisen: Die Karte kostet 2 %.
Monatlich sparen: Mintos hat keinen Lastschrifteinzug. Du richtest bei deiner Bank einen Dauerauftrag mit deiner Anleger-ID ein.
Schritt A2: Core Loans anlegen
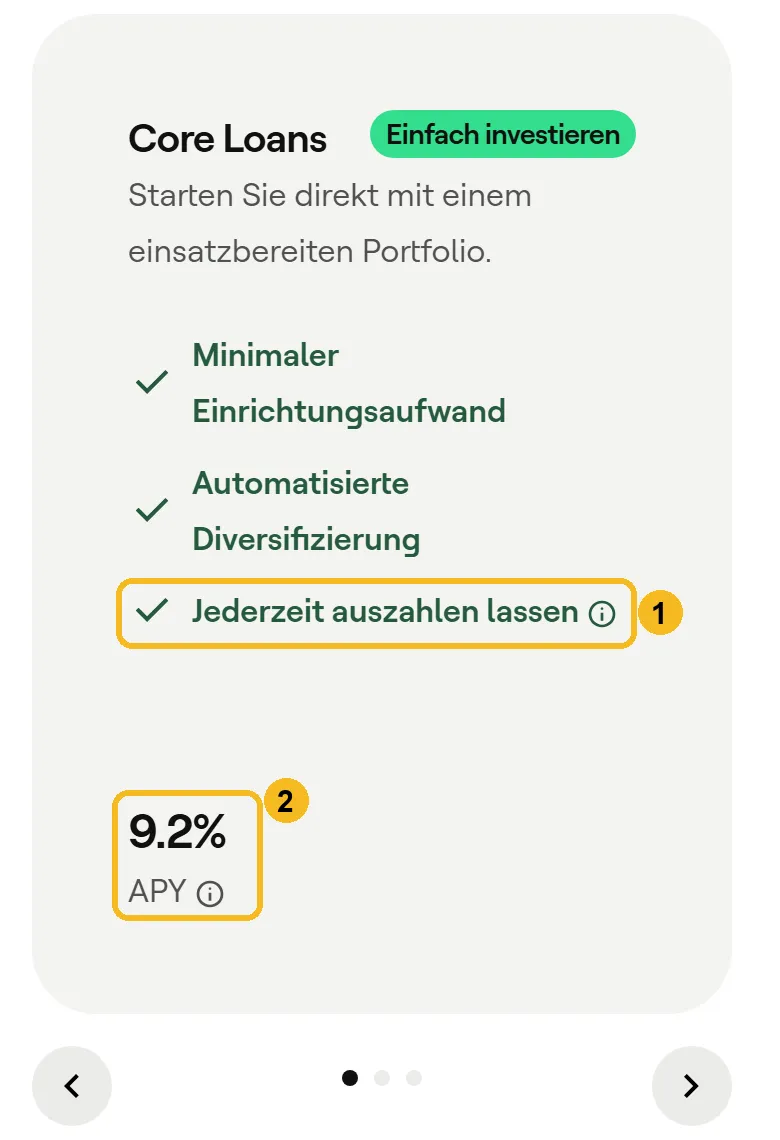 Core Loans auf der Startseite am 16.10.2026: „Jederzeit auszahlen lassen” ① mit Fußnote, 9,2 % gewichteter Durchschnitt der verfügbaren Kredite ②.
| Variante | Für wen | Raus kommen |
|---|---|---|
| Core Loans | Einsteiger: fertiges Portfolio, Mintos streut automatisch | Auszahlung beantragen, Mintos verkauft an andere Core-Loans-Anleger |
| Custom Loans | Wer eigene Kriterien setzen will | Über den Sekundärmarkt |
| Manual Loans | Wer einzelne Pakete selbst wählt | Über den Sekundärmarkt |
- Investieren → Kredite → Core Loans.
- Betrag festlegen und Portfolio aktivieren.
- Laut Hilfe-Center steuerst du in den Portfolio-Einstellungen, ob Zinsen wieder angelegt oder ausgezahlt werden.
Core Loans kauft auch am Sekundärmarkt. Deshalb geht es dort unter die 50 € pro Paket, die am Erstmarkt gelten.
Achte auf den Mintos Risk Score. Er bewertet jedes Paket von 10 (geringes Risiko) bis 1 (hohes Risiko) und stammt von Mintos selbst, nicht von einer Ratingagentur.
Sektion B: ETF-Sparplan
Mintos bietet über 1.000 ETFs ohne Kauf- und Verkaufsgebühren an, ab 1 €. Die Kosten des Fonds (TER) stecken im Kurs.
Schritt B1: ETF wählen und prüfen
- Investieren → ETFs, nach Name oder ISIN suchen.
- Vorher auf my.oekb.at prüfen, ob der ETF ein Meldefonds ist. Ohne Meldung wird pauschal besteuert. Bei einem ausländischen Anbieter wie Mintos kümmerst du dich selbst darum.
Schritt B2: Sparplan anlegen
- Beim ETF „Investieren” → „Sparplan”.
- Betrag (ab 1 €), Häufigkeit und Ausführungsdatum wählen, prüfen und bestätigen.
- Ist am Ausführungstag zu wenig Guthaben da, setzt der Plan aus und versucht es beim nächsten Termin wieder.
Einrichten und Ausführen kosten laut Mintos nichts. Verkaufst du die ganze Position, löscht Mintos alle Sparpläne für diesen ETF. Das Geld für den Sparplan muss vorher auf dem Konto liegen, also braucht es zusätzlich den Dauerauftrag aus Schritt A1.
Einordnung: Für einen ETF-Sparplan ist ein steuereinfacher österreichischer Broker bequemer. Bei Mintos erklärst du Ausschüttungen, ausschüttungsgleiche Erträge und Verkaufsgewinne selbst.
Auszahlen und Steuerbericht
Aus Core Loans auszahlen
- Zum Core-Loans-Portfolio → „Geld auszahlen” → Betrag bestätigen.
- Mintos nimmt zuerst freies Guthaben, dann verkauft es Notes an andere Core-Loans-Anleger. Das dauert laut Mintos wenige Minuten bis einige Tage.
Nicht alles lässt sich so verkaufen. Ein Paket ist nur auszahlbar, wenn höchstens 20 % seiner Kredite verspätet sind, kein Kredit mehr als 10 Tage überfällig ist, der Risk Score bei 3,5 oder besser liegt und die Kreditfirma nicht ausgefallen ist. Der Rest bleibt liegen, bis er die Kriterien wieder erfüllt, oder du verkaufst am Sekundärmarkt mit Abschlag und 0,85 % Gebühr.
Aufs Bankkonto auszahlen
Auszahlungen kosten bei Mintos nichts. Auszahlen kannst du nur freies Guthaben.
Steuerbericht
- Oben rechts auf das Profilsymbol → „Berichte”. Der Bericht ist nur auf Englisch.
- Er trennt Zinsen aus Forderungen (Anhang 3) und aus Notes (Anhang 4), dazu Boni, Kursgewinne, Abschreibungen und die einbehaltene Quellensteuer.
- Für jedes Jahr stellt Mintos zusätzlich eine Bescheinigung über die einbehaltene Quellensteuer aus.
Risiko-Check
Was die Kreditstatistik von Mintos zeigt
Die Seite „Kreditstatistiken” trennt aktive Kreditfirmen von Kreditfirmen mit laufendem Verzugsfall. Am 16.10.2026:
| Betrag | |
|---|---|
| Offene Kredite bei aktiven Kreditfirmen | rund 569 Mio. € |
| davon termingerecht | rund 489 Mio. € (86 %) |
| davon in Schonfrist oder 1 bis 60 Tage verspätet | rund 79 Mio. € |
| Kreditfirmen mit laufendem Verzugsfall: in Rückforderung | rund 184,5 Mio. € |
| dort bereits als uneinbringlich ausgebucht | rund 12,4 Mio. € |
Die 184,5 Mio. € sind Geld, das Anleger bei Kreditfirmen eintreiben lassen, die ihre Zahlungen an Mintos eingestellt haben. Das ist fast ein Drittel dessen, was bei den aktiven Kreditfirmen läuft. Ein Teil davon wird noch fließen, ein Teil nicht. Wie viel, zeigt die Statistik nicht.
Im Hilfe-Center nennt Mintos am Prüftag drei offene Fälle mit Namen: Nera Capital und IDF Eurasia (Fintech Finance, Biznes Zaim) bei den Krediten, Easy Debt Service bei den Anleihen. Den Stand zu den Kreditfirmen sieht nur, wer eingeloggt ist, im Bereich „Überfällig”.
Die Rückkaufverpflichtung hilft in solchen Fällen nicht: Sie ist ein Versprechen genau der Kreditfirma, die nicht mehr zahlt.
Wer am Prüftag die Kredite stellte
Die größten Kreditfirmen nach offenem Betrag waren MFO OnlineKazFinance aus Kasachstan (rund 73,8 Mio. €), Sun Finance (rund 69,3 Mio. €) und Eleving Group (rund 46,8 Mio. €). Viele Kreditfirmen sitzen außerhalb der EU, etwa in Kasachstan, Kenia, Indonesien und Mexiko.
Die Risiken im Einzelnen
| Risiko | Was es bedeutet |
|---|---|
| Kreditfirma fällt aus | Rückkauf und Weiterleitung der Raten stehen still. Die Anlegerentschädigung zahlt dafür nicht |
| Ausstehende Zahlungen | Die Kreditfirma meldet eine Zahlung, überweist aber erst später. Nach 7 Tagen gilt die Zahlung als überfällig |
| Auszahlung aus Core Loans | Nur für Pakete ohne größere Verspätungen. In einer Krise bleibt genau das Geld hängen, das du raus willst |
| Sekundärmarkt | Nur mit Käufer, oft mit Abschlag, dazu 0,85 % Gebühr. Verspätete Pakete lassen sich laut Startseite nicht verkaufen |
| Länder außerhalb der EU | Anderes Recht, Währungs- und Kapitalverkehrsregeln |
| Keine Einlagensicherung | Notes sind kein Sparbuch |
Stand ¹ Hinweis zu Zinsen und Gebühren
Was Mintos auf der Website anders darstellt
- Karteneinzahlung: Gebührenseite und Länderliste „2 %“, Artikel zu den Zahlungsmethoden „keine Karten”.
- Rendite: Kreditstatistik 10,32 % aller offenen Kredite, Core Loans 9,2 %, „8,8 % durchschnittliche jährliche Nettorendite seit 2015” auf der Kreditseite. Die 184,5 Mio. € in Rückforderung stecken in keiner dieser Zahlen sichtbar.
- Auszahlung: Startseite „Jederzeit auszahlen lassen”, Hilfe-Center: nur für Pakete, die die Kriterien erfüllen.
- Steuer: Der Österreich-Leitfaden im Hilfe-Center setzt für alle Produkte 27,5 % an. Für alte Forderungen stimmt das nicht (siehe unten).
Kurz gesagt: Mintos ist reguliert und groß, die Kredite dahinter bleiben Kredite an Kreditfirmen. Wenn, dann als kleine Beimischung, über Core Loans oder mit Limit pro Kreditfirma, und ohne die Auszahlung als Notgroschen einzuplanen.
Steuern in Österreich
Mintos zieht keine österreichische KESt ab. Du erklärst alle Erträge selbst in der Beilage E 1kv. Auf Zinsen aus Notes behält Mintos lettische Quellensteuer ein.
Welcher Topf für welches Produkt
| Produkt | Steuersatz | Kennzahl E 1kv 2025 | Lettische Quellensteuer |
|---|---|---|---|
| Notes (Kredite, Fractional Bonds, Immobilien) | 27,5 % | 863 (Punkt 1.3.1, ohne KESt-Abzug) | Ja, 5 % → 998 (Punkt 1.6) |
| Alte Kredite aus Abtretungsverträgen | Einkommensteuertarif | 857 (Punkt 1.1.2) | Nein |
| ETFs und Smart Cash | 27,5 %, Fondsbesteuerung | Ausschüttungen 898, ausschüttungsgleiche Erträge 937 | Nein |
| Verkaufsgewinne aus Notes, Anleihen, ETFs | 27,5 % | Gewinne 994, Verluste 892 | – |
Warum Notes 27,5 % und alte Kredite Tarif
Das Einkommensteuergesetz nimmt zwei Fälle vom Sondersteuersatz aus (§ 27a Abs. 2 EStG):
- Z 1: Darlehen und nicht verbriefte Forderungen ohne Bankgeschäft. Genau das sind die alten Kredite aus Abtretungsverträgen. Sie gehören deshalb zum Tarif, Kennzahl 857.
- Z 2: Forderungswertpapiere nur dann, wenn sie bei der Begebung keinem unbestimmten Personenkreis angeboten werden. Notes sind Wertpapiere mit ISIN, der Basisprospekt nennt ein öffentliches Angebot in Österreich. Damit bleibt es bei 27,5 %.
In den Einkommensteuerrichtlinien des BMF (Rz 6225a) heißt es: Von einem öffentlichen Angebot ist auszugehen, wenn die Wertpapiere der Prospektpflicht unterliegen. Für Notes mit gebilligtem Basisprospekt trifft das zu. Dieselbe Randzahl ordnet Darlehen über „Onlineplattformen für Privatkredite“ dem Tarif zu. Das betrifft Darlehen, nicht Wertpapiere.
Das BMF schreibt dazu: Ausländische Wertpapiererträge ohne KESt-Abzug kommen in die Erklärung und werden mit 27,5 % besteuert, ausländische Quellensteuer wird in der Höhe des Doppelbesteuerungsabkommens angerechnet.
Die lettische Quellensteuer
| Situation | Abzug in Lettland | In Österreich anrechenbar |
|---|---|---|
| Steuernummer und „Ich investiere als Privatperson” bestätigt | 5 % | 5 % (Kennzahl 998) |
| Nicht bestätigt | 25,5 % | höchstens 10 % laut Doppelbesteuerungsabkommen |
Das Abkommen zwischen Österreich und Lettland erlaubt höchstens 10 % Quellensteuer auf Zinsen (Art. 11) und sieht die Anrechnung in Österreich vor (Art. 24). Die 5 % liegen darunter und sind voll anrechenbar, höchstens bis zur österreichischen Steuer auf diese Zinsen. Wer zu viel abgezogen bekommen hat, kann die Differenz über 10 % bei der lettischen Steuerbehörde VID zurückverlangen: für die letzten drei Jahre, je Emittent ein eigener Antrag, bestätigt vom Finanzamt.
Was im Österreich-Leitfaden von Mintos nicht stimmt
Der Leitfaden im Hilfe-Center (zuletzt geändert am 22.01.2026) ist in drei Punkten falsch oder ungenau:
- Er setzt für „Kredite (Forderungen)” 27,5 % an. Für nicht verbriefte Forderungen gilt nach § 27a Abs. 2 Z 1 EStG der Tarif.
- Er verlangt das „Formular K1” für Auslandsvermögen über 50.000 € bzw. 15.000 €. K1 ist beim BMF die Körperschaftsteuererklärung für Firmen. Für Privatanleger ist das kein Thema.
- Er führt Erträge aus ETFs und Smart Cash als „Zinsen”. Beides sind Fonds, es gilt die Fondsbesteuerung mit Meldefonds-Prüfung.
Was sonst gilt
- Verluste aus Notes, Anleihen und ETFs kannst du mit anderen Einkünften zu 27,5 % ausgleichen, nicht mit Bankzinsen (25 %) und nicht mit Tarif-Einkünften wie den alten Forderungen.
- Abschreibungen uneinbringlicher Notes führt der Steuerbericht getrennt. Wie sie steuerlich zu behandeln sind, habe ich nicht geprüft.
- Boni stehen im Steuerbericht unter „Einkommen”. Ihre steuerliche Einordnung habe ich nicht geprüft.
- Fremdwährung: Für Zinsen in anderen Währungen als Euro nennt Mintos die umgerechnete Quellensteuer nur auf Anfrage im Chat.
Die Tarifstufen 2026, der Veranlagungsfreibetrag von 730 € und die offene Frage, wie Kreditausfälle zu behandeln sind, stehen im Ratgeber P2P-Kredite in Österreich. Den Zinssatz vor Steuern für alle Plattformen zeigt der P2P-Rechner.
Ich bin kein Steuerberater. Bei größeren Beträgen oder alten Abtretungs-Krediten lohnt sich eine Steuerberatung.
Die 6 häufigsten Fehler
| Fehler | Folge | Besser |
|---|---|---|
| Steuernummer und „Privatperson” nicht bestätigt | 25,5 % statt 5 % Quellensteuer, nur 10 % anrechenbar | In den Einstellungen unter „Steuerangaben” nachholen |
| Anleger-ID im Verwendungszweck vergessen | Einzahlung hängt | Immer angeben |
| Anlegerentschädigung für einen Ausfallschutz halten | Böse Überraschung bei Verzugsfällen | Auf mehrere Kreditfirmen streuen, klein halten |
| Core Loans als Notgroschen | Auszahlung hakt genau in der Krise | Notgroschen aufs Tagesgeld |
| Alte Abtretungs-Kredite mit 27,5 % erklären | Falsche Steuer | Tarif, Kennzahl 857 |
| ETF ohne Meldefonds-Prüfung | Pauschalbesteuerung | Vorher my.oekb.at |
FAQ
Ist Mintos reguliert?
Ja. Die AS Mintos Marketplace steht im Register der Latvijas Banka als Wertpapierfirma mit der Lizenz Nr. 06.06.08.719/534, seit 17.08.2021, für Österreich seit 27.09.2023.
Was sind Notes?
Schuldverschreibungen einer Mintos-Zweckgesellschaft, gedeckt durch ein Paket aus 6 bis 20 Krediten einer Kreditfirma. Jedes Paket hat eine ISIN. Gezahlt wird nur, was die Kredite einbringen.
Bin ich gegen Kreditausfälle geschützt?
Nein. Die Anlegerentschädigung bis 20.000 € greift nur, wenn Mintos selbst Geld oder Wertpapiere nicht herausgeben kann. Gegen den Ausfall einer Kreditfirma hilft nur die Rückkaufverpflichtung, und die hängt an genau dieser Firma.
Was kostet Mintos?
Core Loans 0,39 % pro Jahr, Custom Loans 0,29 %, Verkauf am Sekundärmarkt 0,85 %. ETFs, Aktien, Überweisungen und Auszahlungen kosten nichts. Karteneinzahlung 2 %, Inaktivität 4,90 € pro Monat.
Kann ich jederzeit aussteigen?
Bei Core Loans kannst du jederzeit eine Auszahlung beantragen. Verkauft wird aber nur, was die Kriterien erfüllt und einen Käufer findet. Verspätete Pakete bleiben liegen.
Gibt es einen Bonus?
Über meinen Link bekommst du als Neukunde laut Mintos 25 €. Dafür musst du binnen 30 Tagen nach der Registrierung mindestens 1.500 € investieren und diese Summe 90 Tage halten. Smart Cash zählt nicht, Promo-Codes und das Empfehlungsprogramm lassen sich nicht kombinieren. Gutgeschrieben wird binnen 5 Werktagen nach den 90 Tagen.
Ist Mintos steuereinfach?
Nein. Du erklärst alles selbst. Notes zu 27,5 % unter Kennzahl 863, die 5 % lettische Quellensteuer unter Kennzahl 998. Alte Kredite aus Abtretungsverträgen zum Tarif unter Kennzahl 857.
Weiterlesen
- Grundlagen, Risiken und Steuer-Tabelle: P2P-Kredite in Österreich
- Plattformen im Vergleich: P2P-Rechner
- E 1kv Schritt für Schritt: Steuer-Gameplan für Anleger
- Das Fundament vor der Beimischung: Investieren anfangen in Österreich
- Geld mit Einlagensicherung parken: Tagesgeld-Rechner