Anleitung: Renault Bank direkt Tagesgeld & Festgeld eröffnen (Schritt-für-Schritt)
Werbung | Stand: Oktober 2026 | Autor: Markus Schachl
Geprüft am : Zinssätze für Festgeld und Tagesgeld, Mindesteinlage, Entgelte, Eröffnung und Legitimation, KESt-Abzug, Einlagensicherung, Rechtsträger und Aufsicht (renault-bank-direkt.at samt FAQ, Konditionenblatt Version 1.77 vom 08.10.2026, AGB für das Einlagengeschäft, Vorvertragliche Informationen, Informationsbogen für Einleger Version 1.3, Antragsstrecke, Impressum). Steuer: BMF und § 95 EStG. Die Abläufe stammen von den Seiten der Bank, nicht aus einem eigenen Konto.
Mit * markierte Links sind Affiliate-Links: Eröffnest du darüber ein Konto, bekomme ich eine Provision. Für dich ändert sich nichts. Mehr dazu
¹ Zinsen bzw. Gebühren können sich geändert haben. Werte aus dem Vergleichsrechner aktualisieren sich hier automatisch, alle anderen Zahlen und Screenshots gelten zum genannten Datum. Die aktuellen Konditionen findest du im Tagesgeld-Vergleichsrechner oder auf der .
Warum überhaupt Renault Bank direkt?
Renault Bank direkt bietet zwei Produkte: Tagesgeld und Festgeld. Kein Girokonto, keine Karte, kein Depot. Dahinter steht die RCI Banque, die Bank des Renault-Konzerns. In Österreich arbeitet sie als Niederlassung mit Sitz in Wien. Das hat zwei Folgen, die du kennen solltest: Die Bank zieht die österreichische KESt selbst ab. Und deine Einlagen sichert der französische Fonds, nicht die Einlagensicherung AUSTRIA.
| Punkt | Renault Bank direkt |
|---|---|
| Bank | RCI Banque S.A. Niederlassung Österreich, Laaer Berg Straße 64, 1100 Wien. Unselbständige Niederlassung der RCI Banque S.A., Paris |
| Aufsicht | FMA (Österreich), ACPR (Frankreich), EZB (Impressum) |
| Produkte | Tagesgeld, Festgeld |
| Festgeld | 12 Monate 2,95 %, 24 Monate 3,05 %, 36 Monate 3,10 %, 48 Monate 3,15 %, 60 Monate 3,20 % |
| Tagesgeld | 2,00 % p. a. variabel, ab 21.10.2026 laut Bank 2,30 % |
| Mindesteinlage | Festgeld 2.500 €, Tagesgeld 1 € |
| Höchstbetrag | 1.000.000 € pro Kunde |
| Kosten | Eröffnung, Kontoführung und Schließung kostenlos |
| Steuer | Steuereinfach, 25 % KESt zieht die Bank ab |
| Einlagensicherung | Frankreich: Fonds de Garantie des Dépôts et de Résolution (FGDR), 100.000 € pro Person |
| Hilfe | Kundenservice in Wien per Telefon und E-Mail. Keine Filialen |
👉
Inhalt
- So funktioniert das Kontomodell
- Zinsen und Kosten
- Vorbereitung
- Eröffnung Schritt für Schritt
- Legitimation: Unterlagen einsenden, dann 1 Euro
- Sektion A: Tagesgeld nutzen
- Sektion B: Festgeld anlegen
- Steuer-Info: Steuereinfach
- Einlagensicherung: Frankreich statt Österreich
- Die 6 häufigsten Fehler
- FAQ
So funktioniert das Kontomodell
| Ebene | Was | Wofür |
|---|---|---|
| Referenzkonto | Dein Girokonto im SEPA-Raum, auf deinen Namen | Nur von dort zahlst du ein, nur dorthin zahlst du aus |
| Tagesgeldkonto | Wird immer eröffnet, auch wenn du nur Festgeld willst | Drehscheibe: Einzahlungen, Auszahlungen, monatliche Zinsen |
| Festgeld | Legst du bei der Eröffnung oder später im E-Banking an | Fixzins für 1 bis 5 Jahre |
Geld hinein: Referenzkonto → Tagesgeld → Festgeld. Geld heraus: Festgeld → Tagesgeld → Referenzkonto.
Die Regeln dazu:
- Ein Festgeld ohne Tagesgeldkonto gibt es nicht. Die Bank nennt das Tagesgeld das „Basislager“.
- Einzahlungen und Auszahlungen laufen ausschließlich über das Referenzkonto. Barbehebungen sind nicht möglich.
- Das Referenzkonto muss auf dich als Kontoinhaber lauten. Eine Zeichnungsberechtigung reicht laut AGB nicht.
- Am Tagesgeld gibt es derzeit 2,00 % Zinsen. Geld, das auf ein Festgeld wartet, liegt also nicht unverzinst.
Zinsen und Kosten
Festgeld
Stand des Konditionenblatts: 08.10.2026 (Version 1.77). Die Zinssätze gelten vor KESt und fix für die gesamte Laufzeit.
| Laufzeit | Zinssatz p. a. |
|---|---|
| 12 Monate | 2,95 % |
| 24 Monate | 3,05 % |
| 36 Monate | 3,10 % |
| 48 Monate | 3,15 % |
| 60 Monate | 3,20 % |
Stand ¹ Hinweis zu Zinsen und Gebühren
Die Mindesteinlage von 2.500 € ist eine echte Untergrenze. Darunter gibt es kein Festgeld. Eine Staffel mit höheren Sätzen ab einem bestimmten Betrag gibt es nicht: Ab 2.500 € gilt für jeden Betrag derselbe Zinssatz.
Ein Beispiel für 12 Monate: 10.000 € bringen zu 2,95 % 295 € Zinsen, nach 25 % KESt bleiben 221,25 €.
Die Bank hat die Sätze heuer mehrmals angehoben. Was am Tag deines Antrags gilt, steht im Konditionenblatt. Den Vergleich mit anderen Banken zeigt der Festgeld-Rechner.
Tagesgeld
| Punkt | Wert |
|---|---|
| Gesamtzins | 2,30 % p. a., variabel |
| Zusammensetzung | Basiszins 1,117 % (indexgebunden) plus Bonuszins 1,183 % |
| Bonuszins gilt bis | 20.01.2027 |
| Nächste Anpassung des Basiszinses | 21.01.2027 |
| Angekündigt | Ab 21.10.2026 nennt die Bank 2,30 % p. a. |
| Zinsgutschrift | Monatlich zum Monatsende |
| Mindesteinlage | 1 € |
Stand ¹ Hinweis zu Zinsen und Gebühren
Der Zins besteht aus zwei Teilen. Der Basiszins hängt an einem Index und ändert sich automatisch. Der Bonuszins ist befristet. Läuft er aus und vereinbart die Bank keinen neuen, gilt laut AGB nur noch der Basiszins. Die Bank kann mit 14 Tagen Vorlauf einen neuen Bonuszins anbieten. Schau deshalb vor einer größeren Einzahlung ins Konditionenblatt: Dort steht, bis wann der aktuelle Bonus läuft.
Entgelte
| Leistung | Preis |
|---|---|
| Kontoeröffnung, Kontoführung, Kontoschließung | kostenlos |
| Ein- und Auszahlung über das Referenzkonto | kostenlos |
| Kontoauszug im e-Postfach | kostenlos |
| Änderung von Daten oder Referenzkonto | kostenlos |
| Duplikat eines Kontoauszugs | 7,90 € je Beleg |
| Vorzeitige Auflösung eines Festgelds durch den Kunden | 60,00 € pro Kontrakt, nur in Ausnahmefällen möglich |
Stand ¹ Hinweis zu Zinsen und Gebühren
Vorbereitung
| Was | Warum |
|---|---|
| Privatperson, mindestens 18 Jahre | Voraussetzung. Firmen können kein Konto eröffnen |
| Hauptwohnsitz und Steueransässigkeit nur in Österreich | Voraussetzung. Keine weitere Steuerpflicht in einem anderen Land, keine US-Staatsbürgerschaft, keine US-Steuerpflicht |
| Handynummer mit +43 | Die TANs kommen per SMS (mTAN) |
| Girokonto im SEPA-Raum auf deinen Namen | Referenzkonto. Du gibst Kontoinhaber, IBAN und BIC an |
| Bankomatkarte zum Referenzkonto | Kopie von Vorder- und Rückseite für die Legitimation |
| Personalausweis oder Reisepass | Kopie, dazu Ausweisnummer, Ausstellungsdatum und ausstellende Behörde |
| E-Mail-Adresse | Kontodaten und später die Zugangsdaten kommen per E-Mail |
| Drucker oder qualifizierte elektronische Signatur | Den Antrag musst du unterschreiben |
| Leasing- oder Kreditvertragsnummer | Nur, wenn du schon Kunde der RCI Banque bist |
Gemeinschaftskonto: Möglich, wenn das Referenzkonto auf beide Kontoinhaber lautet. Jeder bekommt einen eigenen Login.
Eröffnung Schritt für Schritt
Der Antrag läuft im Browser, auch am Handy. Er hat fünf Abschnitte: Produkt, Persönliche Daten, Vermögensauskunft, Identifikation, Konto eröffnen.
Schritt 1: „Festgeldkonto eröffnen“ oder „Tagesgeldkonto eröffnen“
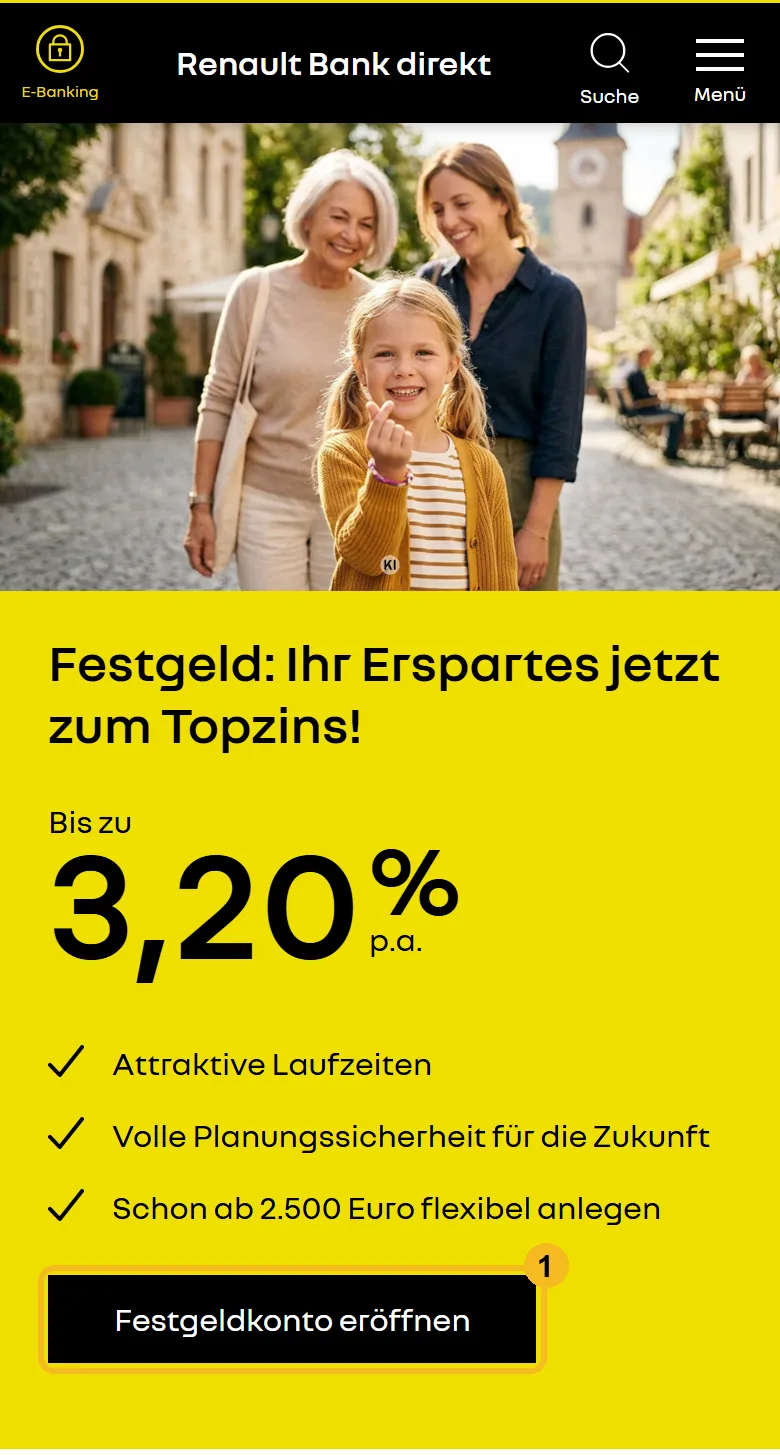 renault-bank-direkt.at am Handy, aufgenommen am 11.10.2026.
- Tippe auf der Festgeld-Seite auf „Festgeldkonto eröffnen“ ①. Auf der Tagesgeld-Seite heißt der Knopf „Tagesgeldkonto eröffnen“. Beide führen in denselben Antrag.
👉
Schritt 2: Produkt wählen
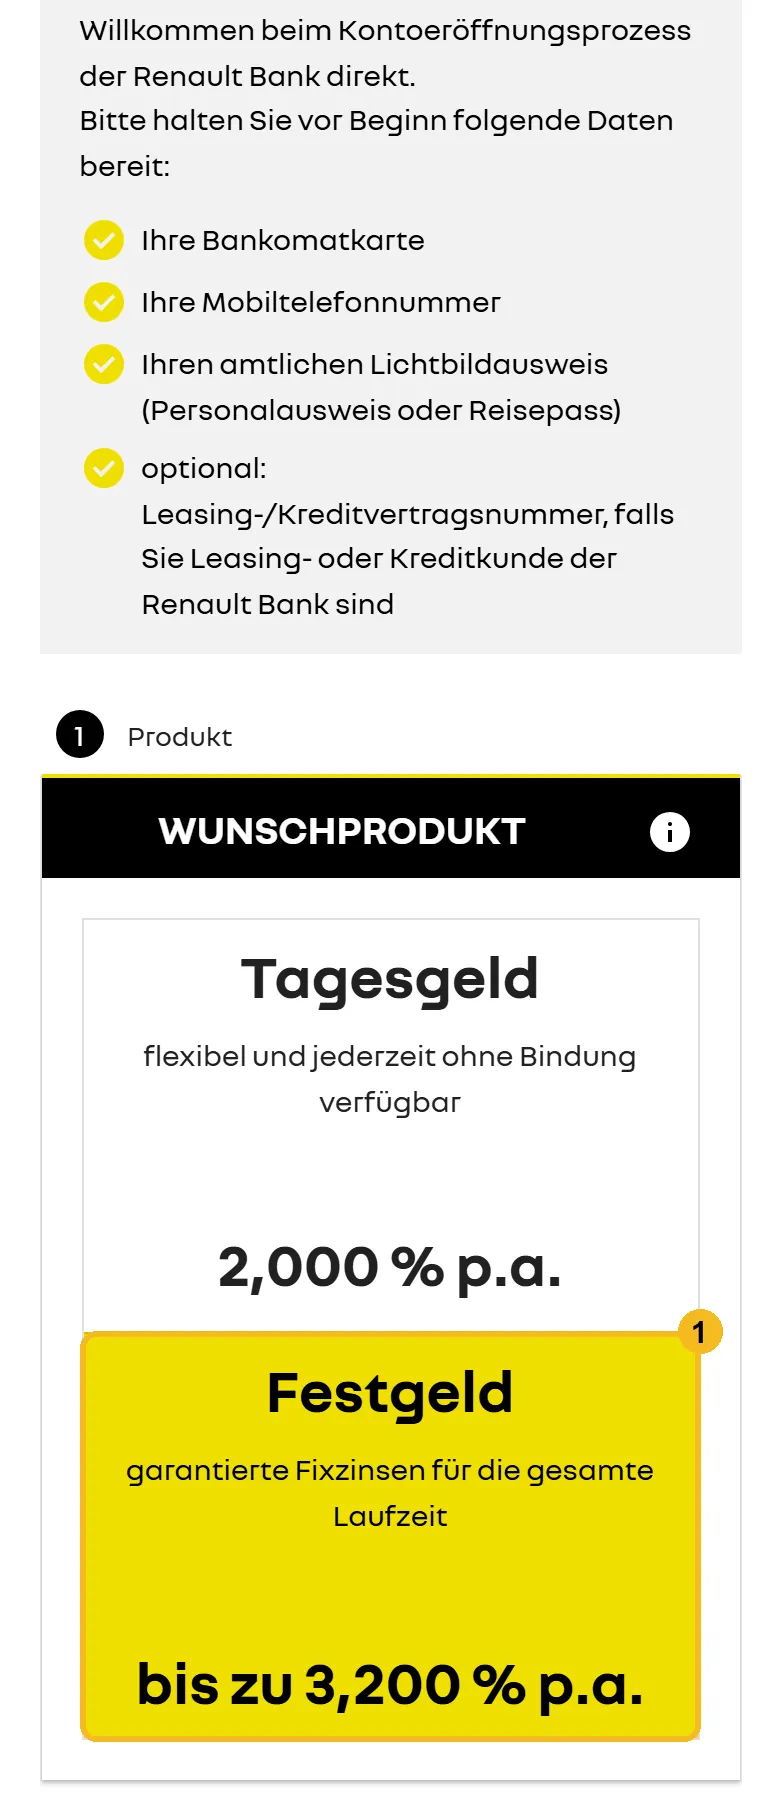 Antragsstart: Checkliste und Wunschprodukt.
- Wähle Tagesgeld oder Festgeld ①.
- Beim Festgeld erscheint darunter die Konfiguration: Laufzeit (12 bis 60 Monate), Veranlagungssumme und Zinszahlung thesaurierend oder ausschüttend.
- Der Antrag weist darauf hin: Zum Festgeld legt die Bank zusätzlich ein Tagesgeldkonto an.
Was der Antrag danach abfragt
Die weiteren Abschnitte habe ich nicht ausgefüllt. Die Felder stehen aber auf der Antragsseite:
- Persönliche Daten: Anrede, Name, Geburtsname, Geburtsdatum, Geburtsland, Berufsgruppe, Familienstand, Staatsbürgerschaft. Dazu die Bestätigungen zu Hauptwohnsitz und Steuerpflicht in Österreich, zu den USA und die Frage, ob du eine politisch exponierte Person bist.
- Adresse und Kontakt: österreichische Adresse, Handynummer mit +43 und E-Mail-Adresse, beides jeweils zweimal.
- Ausweis: Ausweisart, Ausweisnummer, Ausstellungsdatum, ausstellende Behörde.
- Optional: bestehender Leasing- oder Kreditvertrag bei der RCI Banque, zweiter Kontoinhaber.
- Vermögensauskunft: Branche, Beruf, höchste Ausbildung, durchschnittliches Netto-Monatseinkommen, Mittelherkunft, Gesamtvermögen. Die Bank begründet das mit ihrer Sorgfaltspflicht nach BWG und FM-GwG.
- Identifikation: Upload von Ausweis und Bankomatkarte oder Kontoauszug als PDF, JPG oder PNG. Der Upload ist optional, du kannst die Kopien auch dem Antrag beilegen. Dazu das Referenzkonto mit Kontoinhaber, IBAN und BIC.
- Konto eröffnen: Überblick über deine Daten, Zustimmung zu AGB, Konditionenblatt und Informationsbogen zur Einlagensicherung. Die Werbeerlaubnis ist freiwillig. Danach steht der ausgefüllte Antrag als PDF zum Download bereit, die Vertragsunterlagen kommen per E-Mail.
Legitimation: Unterlagen einsenden, dann 1 Euro
Video-Ident gibt es hier nicht. Die Bank prüft deine Identität in drei Schritten.
| Schritt | Was | Wie |
|---|---|---|
| 1. Unterlagen einsenden | Antrag unterschrieben im Original, Kopie von Reisepass oder Personalausweis, Kopie der Bankomatkarte | Per Post an Renault Bank direkt, Postfach 21, 1024 Wien. Oder digital: Antrag mit qualifizierter E-Signatur an support@renault-bank-direkt.at |
| 2. Erstüberweisung | Mindestens 1 Euro vom Referenzkonto | Nach dem Willkommens-E-Mail mit den Kontodaten deines neuen Sparkontos |
| 3. Freischaltung | Zweites E-Mail mit den Zugangsdaten fürs E-Banking, dein Handy wird für mTAN freigeschaltet | Nach Prüfung der Erstüberweisung |
Festgeld schon im Antrag gewählt? Dann überweise den Anlagebetrag innerhalb von 14 Tagen aufs Tagesgeldkonto. Sobald genug Geld dort liegt, legt die Bank das Festgeld von selbst an. Reicht die Deckung nach 14 Tagen nicht, erlischt der Festgeld-Antrag laut Konditionenblatt. Der Zinssatz aus dem Antrag ist für die Bank 14 Tage bindend.
Sektion A: Tagesgeld nutzen
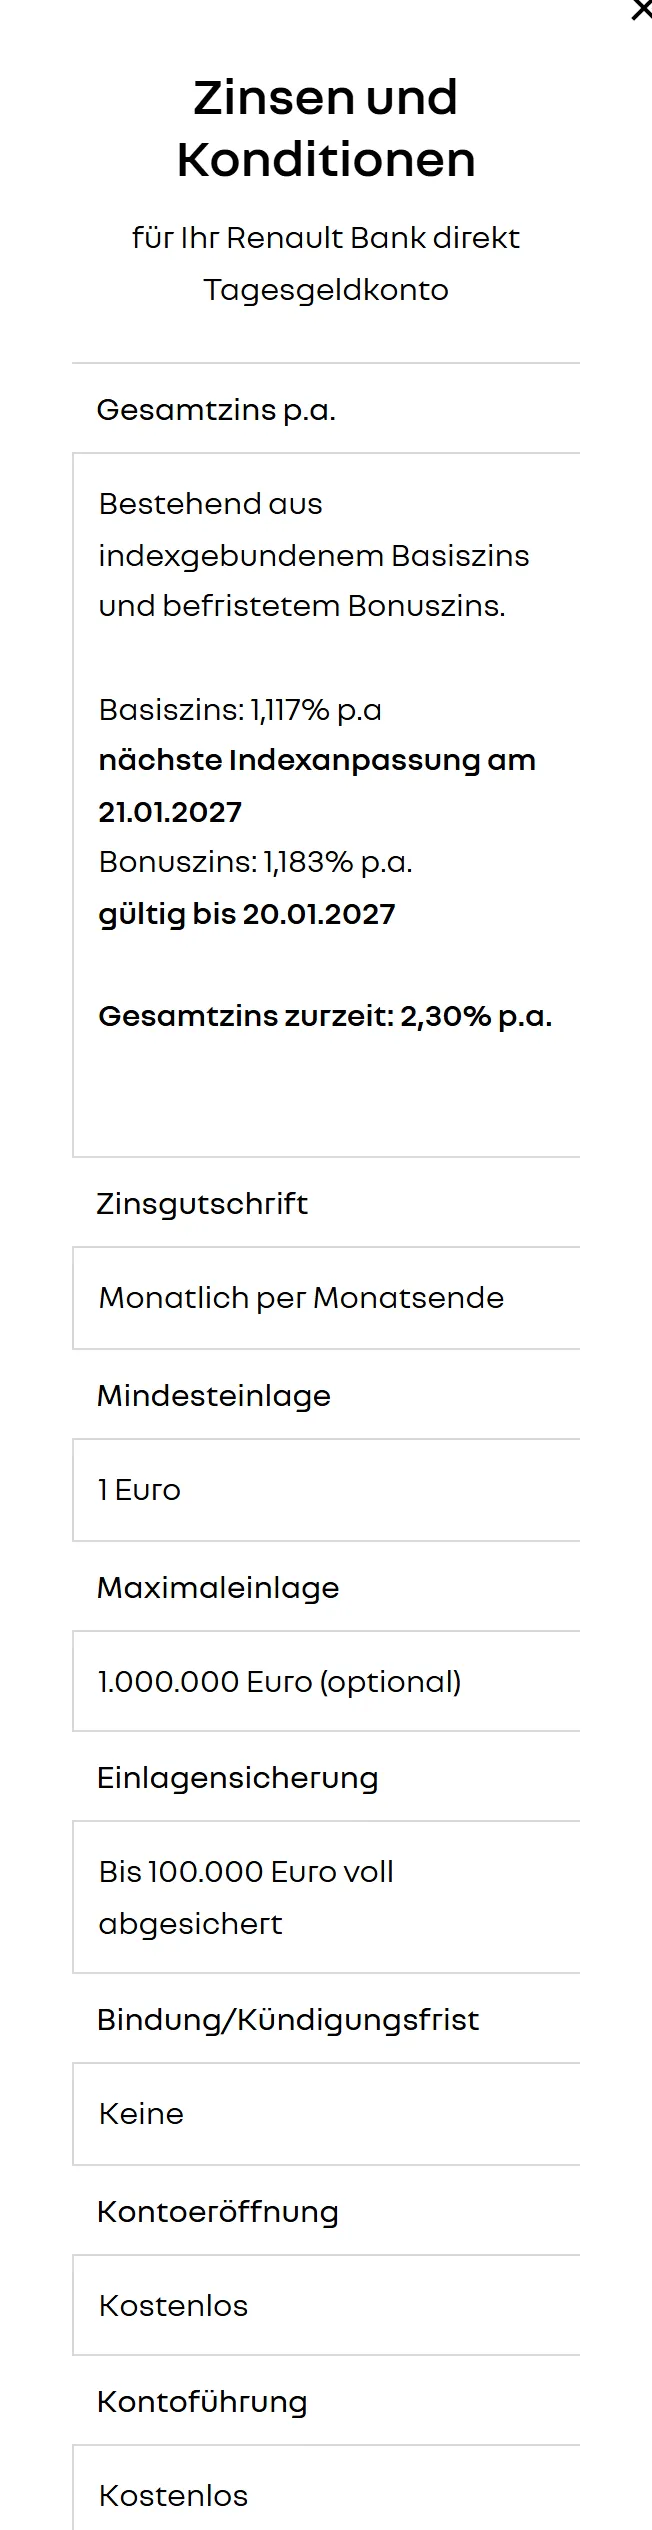 Konditionen auf der Tagesgeld-Seite am 24.10.2026. Der Bonuszins gilt bis 20.01.2027.
Stand ¹ Hinweis zu Zinsen und Gebühren
Schritt A1: Einloggen
- Ins E-Banking kommst du mit deiner Verfügernummer (zehnstellig) und dem Passwort. Für unterwegs gibt es laut Bank eine kostenlose App für Apple und Android.
- Überweisungen, das Anlegen von Festgeld und Datenänderungen bestätigst du mit einem mTAN-Code per SMS.
- Ausgesperrt? Auf der Website gibt es im Formularcenter die Funktion „Konto entsperren“. Neue Zugangsdaten kommen per E-Mail.
Schritt A2: Geld einzahlen
- Überweise vom Referenzkonto aufs Tagesgeldkonto. Ein Dauerauftrag ist laut Bank ebenfalls möglich.
Schritt A3: Geld auszahlen
- Im E-Banking die Funktion „Auszahlen“ wählen. Das Geld geht aufs Referenzkonto.
- Aufträge, die bis 15 Uhr an einem Geschäftstag einlangen, bearbeitet die Bank laut AGB am selben Tag.
Was sonst gilt
- Zinsen kommen monatlich zum Monatsende, abzüglich KESt.
- Kontoauszüge legt dir die Bank zu Monatsbeginn kostenlos ins e-Postfach.
- Daten änderst du im E-Banking unter „Mein Konto“ oder mit den PDF-Formularen aus dem Formularcenter.
- Das Konto schließt du mit dem Formular „Auflösung Tagesgeldkonto“, solange kein Festgeld läuft.
Was andere Banken zahlen, zeigt der Tagesgeld-Rechner.
👉
Sektion B: Festgeld anlegen
 Konditionen auf der Festgeld-Seite am 11.10.2026.
Stand ¹ Hinweis zu Zinsen und Gebühren
Schritt B1: Festgeld anlegen
Du hast zwei Wege:
- Gleich im Eröffnungsantrag (siehe oben). Die Bank legt das Festgeld an, sobald das Tagesgeldkonto gedeckt ist.
- Später im E-Banking. Du wählst Betrag, Laufzeit und Zinszahlung und bestätigst mit mTAN. Das Tagesgeldkonto muss ausreichend gedeckt sein.
Mehrere Festgelder mit unterschiedlichen Laufzeiten und Beträgen nebeneinander sind laut Bank möglich. Jedes braucht mindestens 2.500 €.
Schritt B2: Ausschüttend oder thesaurierend?
| Variante | Was passiert | Passt, wenn |
|---|---|---|
| Ausschüttend | Die Zinsen kommen jeweils zum 31.12. aufs Tagesgeldkonto, abzüglich KESt | du die Zinsen laufend verwenden willst |
| Thesaurierend | Die Zinsen werden zum Jahresende dem Festgeld zugeschlagen und verzinsen sich mit | du den Zinseszins mitnehmen willst |
Bei beiden Varianten ermittelt die Bank die Zinsen zum 31.12. jedes Jahres. Die KESt zieht sie bei der Zinszahlung ab.
Schritt B3: Laufzeitende oder Verlängerung
- Am Laufzeitende überweist die Bank Anlagebetrag und Zinsen automatisch aufs Tagesgeldkonto. Dazu kommt ein Abschlusskontoauszug.
- 30 Tage vor Ablauf erscheint in der Detailansicht des Festgelds die Funktion „Verlängerung“. Stellst du sie ein, legt die Bank den ursprünglichen Anlagebetrag nach Ablauf sofort neu an, zu den dann gültigen Konditionen. Die Zinsen kommen aufs Tagesgeldkonto.
- Ohne Verlängerung passiert nichts von selbst. Das Geld liegt dann am Tagesgeld.
Schritt B4: Vorzeitig auflösen geht praktisch nicht
- Festgeld ist bis zum Laufzeitende gebunden. Eine ordentliche Kündigung gibt es nicht.
- Laut FAQ stimmt die Bank einer vorzeitigen Beendigung nur bei außerordentlichen Umständen zu, etwa einer finanziellen Notlage. Sie entscheidet nach eigenem Ermessen. Den Antrag stellst du schriftlich per E-Mail an den Kundenservice.
- Stimmt sie zu, wird das Festgeld mit 0,00 % verzinst, und es fallen 60 € Bearbeitungsgebühr pro Festgeld an.
Tipp – Zinsleiter: Weil vorzeitig nichts geht, lohnt sich das Aufteilen. Statt alles auf fünf Jahre zu binden, legst du mehrere Festgelder mit gestaffelten Laufzeiten an. So wird regelmäßig ein Teil frei. Jede Tranche braucht mindestens 2.500 €.
Fünf Jahre sind eine lange Zeit ohne Zugriff. Lege nur Geld fest, das du in dieser Zeit sicher nicht brauchst.
👉
Steuer-Info: Steuereinfach
Die Bank zieht die KESt selbst ab. In den AGB steht: Zinserträge unterliegen der Kapitalertragsteuer von derzeit 25 %. Die Bank berechnet die Steuer, zieht sie vom Zinsertrag ab und führt sie ans Finanzamt ab. Die FAQ sagt dasselbe für jede Zinsauszahlung bei Tagesgeld und Festgeld.
| Ertrag | Steuer | Wer kümmert sich? |
|---|---|---|
| Zinsen Tagesgeld | 25 % KESt | Die Bank, bei der monatlichen Gutschrift |
| Zinsen Festgeld | 25 % KESt | Die Bank, bei jeder Zinszahlung |
Warum das trotz französischer Bank so ist: Die RCI Banque führt das Geschäft über eine Niederlassung in Wien. Das Einkommensteuergesetz verpflichtet bei Zinsen aus Bankeinlagen auch die inländische Zweigstelle eines ausländischen Kreditinstituts zum KESt-Abzug (§ 95 Abs. 2 Z 1 lit. a EStG). Laut BMF ist die Einkommensteuer mit dem Abzug abgegolten (Endbesteuerung). Die Zinsen gehören nicht in die Steuererklärung.
Wenig Einkommen? Liegt dein Steuersatz im Durchschnitt unter 25 %, kannst du laut BMF beantragen, dass die Zinsen mit dem niedrigeren Tarif besteuert werden (Regelbesteuerungsoption). Dann lohnt sich die Steuererklärung doch.
Das ist keine Steuerberatung. Bei Sonderfällen hilft ein Steuerberater.
Einlagensicherung: Frankreich statt Österreich
Hier unterscheidet sich Renault Bank direkt von einer österreichischen Bank.
| Punkt | Was gilt |
|---|---|
| Sicherungssystem | Fonds de Garantie des Dépôts et de Résolution (FGDR), Paris |
| Warum Frankreich | Heimatstaatprinzip: Eine Zweigniederlassung ist über das System des Landes gesichert, in dem die Bank ihren Sitz hat. Die Einlagensicherung AUSTRIA ist laut Informationsbogen nicht zuständig |
| Höhe | 100.000 € pro Einleger und Kreditinstitut. Tagesgeld und Festgeld zählen zusammen |
| Gemeinschaftskonto | Die Grenze gilt für jeden Einleger einzeln |
| Frist | Erstattung innerhalb von 7 Arbeitstagen |
| Ablauf | Der FGDR nimmt laut Informationsbogen direkt Kontakt mit dir auf |
Die Höhe ist dieselbe wie in Österreich, sie beruht auf derselben EU-Richtlinie. Der Unterschied liegt im Ansprechpartner: Im Ernstfall hast du es mit dem französischen Fonds zu tun. Ob dir das recht ist, entscheidest du selbst. Wer mehr als 100.000 € anlegt, verteilt den Betrag ohnehin besser auf mehrere Banken.
Die 6 häufigsten Fehler
| Fehler | Folge | Besser |
|---|---|---|
| Antrag online ausgefüllt, aber nicht unterschrieben eingesendet | Das Konto wird nicht eröffnet | Per Post oder mit qualifizierter E-Signatur per E-Mail |
| Kopie der Bankomatkarte vergessen | Rückfrage, Verzögerung | Vorder- und Rückseite beilegen oder im Antrag hochladen |
| Festgeld im Antrag gewählt, Tagesgeld nicht rechtzeitig befüllt | Der Festgeld-Antrag erlischt nach 14 Tagen | Gleich nach der Freischaltung überweisen |
| Den Tagesgeldzins für dauerhaft halten | Der Bonuszins ist befristet | Im Konditionenblatt nachsehen, bis wann er gilt |
| Festgeld für Geld, das du brauchen könntest | Vorzeitig nur im Ausnahmefall, dann 0,00 % Zinsen und 60 € Gebühr | Laufzeiten staffeln, Reserve am Tagesgeld halten |
| Österreichische Einlagensicherung annehmen | Zuständig ist der französische FGDR | Vor der Eröffnung den Informationsbogen lesen |
Stand ¹ Hinweis zu Zinsen und Gebühren
FAQ
Gehört die Renault Bank direkt zu Renault?
Ja. Sie ist eine Marke der RCI Banque, einer Tochter des Autoherstellers Renault. In Österreich ist sie laut eigener Angabe seit 2014 am Markt.
Gibt es eine Mindesteinlage?
Beim Festgeld 2.500 €. Beim Tagesgeld nennt das Konditionenblatt 1 €.
Gibt es eine Höchstgrenze?
Ja, 1.000.000 € pro Kunde. Die Einlagensicherung deckt davon 100.000 €.
Gibt es Video-Ident?
Nein. Die Legitimation läuft über die eingesendeten Unterlagen und die Erstüberweisung von mindestens 1 Euro vom Referenzkonto.
Kann ich ein Gemeinschaftskonto eröffnen?
Ja, wenn das Referenzkonto auf beide Kontoinhaber lautet. Jeder bekommt einen eigenen Login.
Kann ich das Festgeld vorzeitig auflösen?
Nur in Ausnahmefällen und nur, wenn die Bank zustimmt. Dann gibt es 0,00 % Zinsen und 60 € Gebühr pro Festgeld.
Verlängert sich das Festgeld automatisch?
Nein. Du kannst die Verlängerung ab 30 Tagen vor Ablauf im E-Banking einstellen. Sonst kommt das Geld aufs Tagesgeldkonto.
Ist Renault Bank direkt steuereinfach?
Ja. Die Bank zieht die 25 % KESt bei jeder Zinszahlung ab und führt sie ab.
Welche Einlagensicherung gilt?
Die französische (FGDR), 100.000 € pro Person. Die Einlagensicherung AUSTRIA ist nicht zuständig.
Wofür verwendet die Bank mein Geld?
Laut FAQ für Projekte der Renault-Gruppe, etwa die Entwicklung von Fahrzeugen, und für Leasing- und Versicherungsangebote rund um Renault-Autos.
Weiterlesen
- Festgeld im Vergleich: Festgeld-Rechner
- Täglich verfügbares Geld: Tagesgeld-Rechner
- Was aus Zinsen über die Jahre wird: Zinseszinsrechner
- Festgeld mit österreichischer Einlagensicherung: Anleitung Kommunalkredit Invest, Anleitung easybank, Anleitung BAWAG und Anleitung DADAT
- Tagesgeld und Festgeld beim Broker: Anleitung Scalable Capital und Anleitung Trade Republic
- Mehr als Zinsen: Investieren anfangen in Österreich